
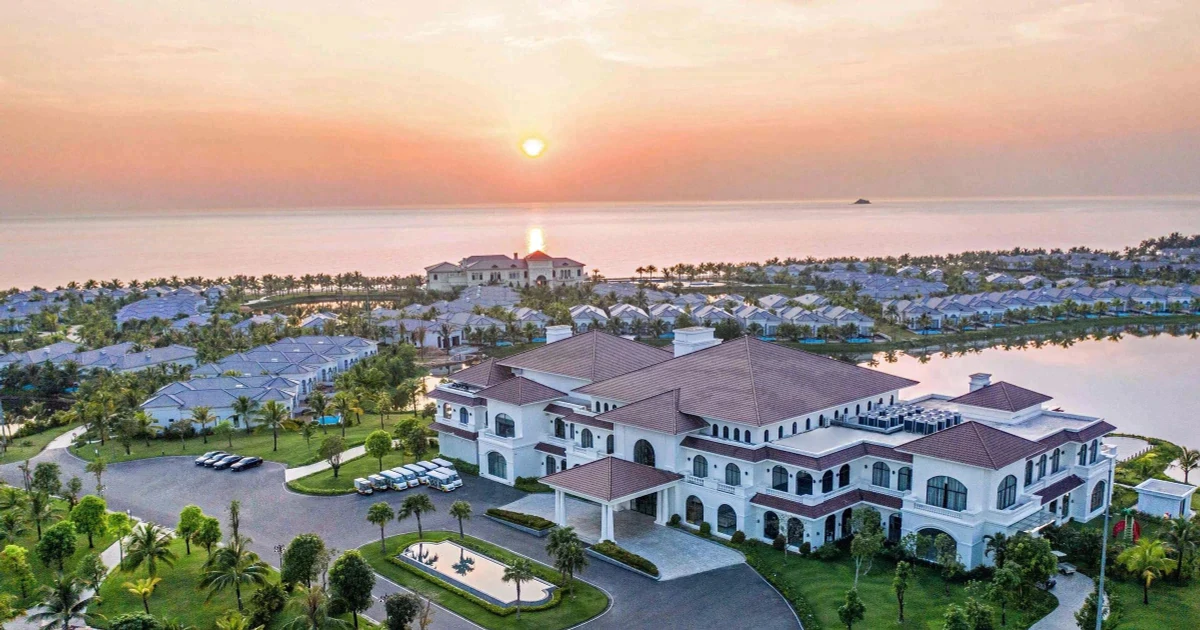
Quyết định kỹ thuật của Ngân hàng Nhà nước tác động trực tiếp vào thị trường bất động sản, khơi thông dòng vốn cho bất động sản khai thác du lịch dịch vụ. Đây là “chiếc phao” giải cứu trực diện cho các tổ hợp du lịch, nghỉ dưỡng và cơ sở lưu trú.
- 18-09-2026Một trường đại học sở hữu siêu sân vận động hơn 107.000 chỗ: Sức chứa gần gấp 3 lần sân Mỹ Đình, phần lớn công trình nằm dưới mặt đất
- 18-09-2026Diễn biến mới tại sân bay quốc tế mà cả năm không có chuyến bay quốc tế nào
Ngân hàng Nhà nước vừa có chỉ đạo các tổ chức tín dụng không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng đối với lĩnh vực bất động sản.
Chiếc phao cứu sinh
Trao đổi với PV Tiền Phong, chuyên gia kinh tế Trần Anh Tùng – Trưởng ngành Quản trị kinh doanh, khoa Quản trị kinh doanh, Trường Đại học Kinh tế – Tài chính TPHCM – cho biết, việc loại phần tín dụng tăng thêm này là thay đổi cách phân loại khi kiểm soát tăng trưởng tín dụng bất động sản.

Ngân hàng thay đổi cách phân loại khi kiểm soát tăng trưởng tín dụng bất động sản.
“Phần tín dụng tăng thêm vẫn nằm trong room tín dụng chung của từng ngân hàng, vẫn phải thẩm định khả năng trả nợ, trích lập dự phòng và tuân thủ các tỷ lệ an toàn. Tác động tích cực nằm ở việc phân biệt bất động sản tạo dòng tiền với bất động sản mang tính đầu cơ”, ông Tùng khẳng định.
Ông Tùng cho rằng, một dự án bất động sản có thể tích hợp nghỉ dưỡng, thương mại và nhà ở. Nếu phần tài sản mang tính đầu cơ được “đóng gói” thành du lịch để hưởng dư địa tín dụng thì chính sách sẽ bị sai mục tiêu. Nếu vốn thực sự đi vào khách sạn và hạ tầng du lịch đang hoạt động, tác động lạm phát tài sản tương đối hạn chế. Nếu chảy sang đất đai, nó có thể đẩy giá tài sản trước khi tạo thêm GDP. Đó mới là ranh giới cần khóa.
Trong khi đó, ông Nguyễn Viết Hùng – Tổng Giám đốc Công ty H Holding – cho rằng, quyết định kỹ thuật này của Ngân hàng Nhà nước tác động trực tiếp vào thị trường bất động sản ở 2 điểm mấu chốt.
Đầu tiên là mở thêm room tăng trưởng cho tín dụng cho bất động sản. Trước đây, các dự án du lịch, nhà hàng, khách sạn thường có quy mô vốn rất lớn và bị gộp chung vào cách tính trần tín dụng bất động sản, khiến room cho vay của nhiều ngân hàng nhanh chóng bị lấp đầy.
Khi loại trừ phần dư nợ tăng thêm của nhóm này, ngân hàng sẽ dôi dư ra một khoản hạn mức (room tín dụng) đáng kể. Dư địa room này sẽ lập tức giúp các ngân hàng giải ngân thuận lợi hơn cho các phân khúc đang rất khát vốn, đặc biệt là các dự án nhà ở hoàn thiện pháp lý và người mua nhà ở thực.

Khác với đất nền hay căn hộ phân lô lướt sóng, nhóm bất động sản thương mại dịch vụ gắn liền với vận hành thực tế.
Thứ hai là khơi thông dòng vốn cho bất động sản khai thác du lịch dịch vụ. Đây là “chiếc phao” giải cứu trực diện cho các tổ hợp du lịch, nghỉ dưỡng và cơ sở lưu trú. Thay vì bị đóng băng vốn lưu động, doanh nghiệp có nguồn lực để hoàn thiện dự án dở dang, cải tạo hạ tầng, đưa vào vận hành đón khách để tạo dòng tiền kinh doanh hàng ngày.
“Khác với đất nền hay căn hộ phân lô lướt sóng, nhóm bất động sản thương mại dịch vụ gắn liền với vận hành thực tế. Dòng tiền giải ngân đòi hỏi phương án khai thác kinh doanh rõ ràng, nên không có nguy cơ dòng tiền chảy vòng vèo thổi giá đầu cơ. Do đó, việc khơi thông vốn thực chất là giúp hồi sinh tài sản và giảm áp lực nợ xấu tiềm ẩn”, ông Hùng nói.
Phân loại theo chức năng kinh tế
Nhiều ý kiến cho rằng, chính sách của Ngân hàng Nhà nước có ưu ái bất động sản. Tuy nhiên, chuyên gia kinh tế Trần Anh Tùng cho biết chưa có dấu hiệu nào khẳng định cho rằng đây là sự ưu ái bất động sản theo nghĩa thông thường.
Trước nhà hàng, khách sạn, du lịch và nghỉ dưỡng, 25 ngân hàng thương mại cũng được phép không tính phần dư nợ tăng thêm của nhà ở xã hội, khu công nghiệp và khu chế xuất vào tăng trưởng tín dụng bất động sản.
“Khi hạn chế tín dụng mang tính đầu cơ nhưng tạo thêm không gian cho những tài sản phục vụ sản xuất, an sinh hoặc tạo doanh thu thực. Câu hỏi chính sách không nên là có ưu ái bất động sản hay không mà là mỗi đồng tín dụng bổ sung tạo ra bao nhiêu GDP và dòng tiền thực”, ông Tùng nói.

Chưa có dấu hiệu nào khẳng định cho rằng đây là sự ưu ái bất động sản theo nghĩa thông thường.
Ông Nguyễn Viết Hùng – Tổng Giám đốc Công ty H Holding – cũng cho rằng đây hoàn toàn không phải là sự ưu ái cào bằng hay nới lỏng cho toàn bộ thị trường bất động sản, mà là một bước phân loại tín dụng chuẩn xác theo bản chất kinh tế.
Bản chất là cấp vốn cho hạ tầng dịch vụ, không phải tài trợ đầu cơ đất đai. Bởi nhà hàng, khách sạn, resort sinh thái thực chất là hạ tầng phục vụ ngành du lịch – một ngành kinh tế mũi nhọn của quốc gia. Trước đây, việc gộp chung các cơ sở này vào cùng một nhóm rủi ro với bất động sản nhà ở thương mại cao cấp hay đất nền đã khiến phân khúc tạo ra giá trị sản xuất – dịch vụ bị nghẽn vốn oan. Việc tách ra là trả tài sản về đúng tính chất khai thác kinh tế của nó.
Theo ông Hùng, việc điều chỉnh này không gây áp lực làm bùng nổ tổng dư nợ toàn nền kinh tế. Bởi “trần” tăng trưởng tín dụng chung không hề thay đổi. Ngân hàng Nhà nước vẫn kiểm soát chặt chẽ chỉ tiêu tăng trưởng tín dụng tổng thể của toàn hệ thống theo room tín dụng mục tiêu cả năm. Quyết định này chỉ là bước tái cơ cấu kỹ thuật bên trong danh mục của các ngân hàng thương mại, chứ không đồng nghĩa với việc Ngân hàng Nhà nước “bơm thêm” một lượng tiền mới vượt ngoài định mức kiểm soát vĩ mô.
Khi room tín dụng chung giữ nguyên, các ngân hàng sẽ chủ động cơ cấu lại nguồn vốn, phân bổ từ những lĩnh vực kém hiệu quả hoặc đang đình trệ sang các dự án du lịch, dịch vụ có phương án khai thác dòng tiền khả thi. Đây là câu chuyện chuyển dịch chất lượng dư nợ chứ không phải chạy đua tăng trưởng số lượng bằng mọi giá.
Đến cuối tháng 6, dư nợ bất động sản đạt 5,146 triệu tỷ đồng, tăng 8,3% so với cuối năm 2025, trong khi tín dụng toàn hệ thống tăng 8,37%. Tỷ trọng bất động sản ở mức 25,5% tổng dư nợ, gần như không thay đổi so với cuối 2025. Hiện, dư nợ tín dụng toàn hệ thống đã vượt mốc 20,5 triệu tỷ đồng. Tỷ trọng tín dụng bất động sản tiếp tục duy trì ổn định quanh ngưỡng 25 – 25,5% tổng dư nợ nền kinh tế.
,
Tiền phong