
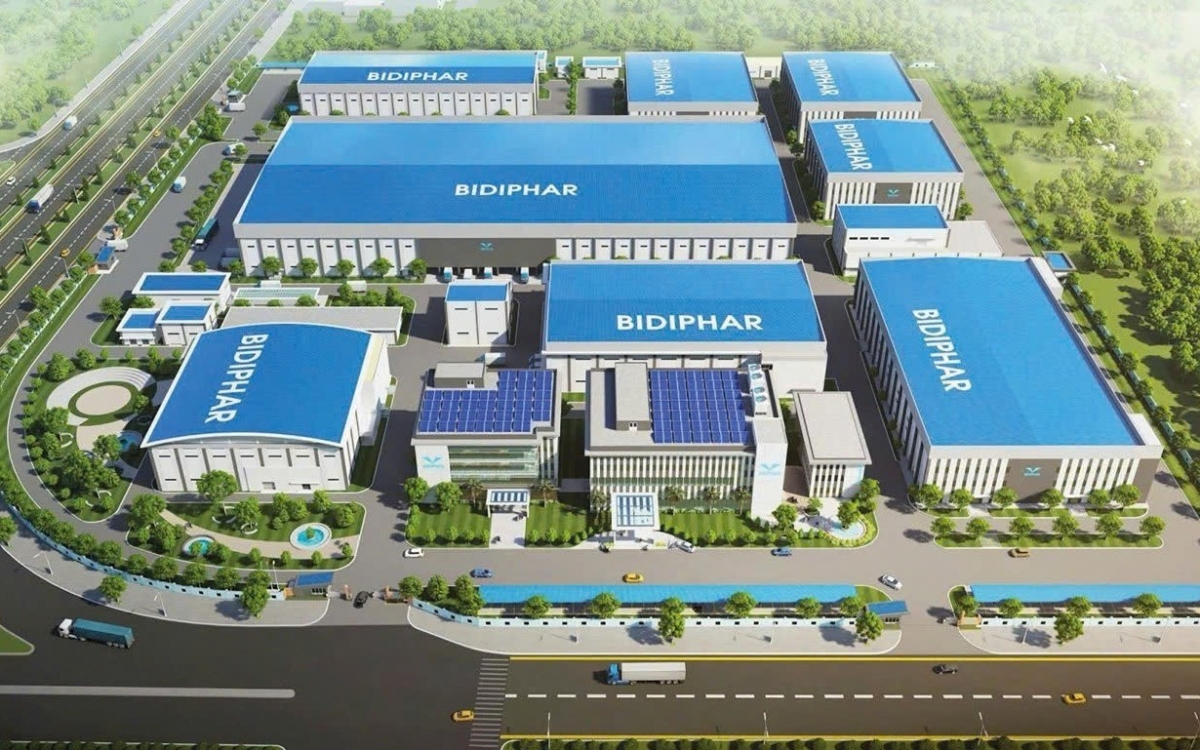
Bidiphar là điểm đến thu hút sự quan tâm mạnh của nhà đầu tư tổ chức trong nước và quốc tế, thể hiện qua các đợt tham quan nhà máy, hội thảo nhà đầu tư thường kỳ và tiến trình tìm đối tác chiến lược ngoại. Chia sẻ với phóng viên Báo Tài chính – Đầu tư, đại diện Bidiphar cho biết, nhà đầu tư quan tâm tới 4 nhóm trọng tâm: đầu tư nhà máy mới, chiến lược sản phẩm, chuyển giao công nghệ dược phẩm và hợp tác quốc tế. Đối tượng nhà đầu tư có cả nhà đầu tư tài chính lẫn các tập đoàn dược phẩm. Hiện Bidiphar cũng đang làm việc sâu để hợp tác trong tương lai với nhiều đối tác.
Vị thế cạnh tranh hàng đầu về thuốc ung thư nội địa
Theo đánh giá của SSI Research, Bidiphar là một trong những công ty có nhiều thành tựu trong lĩnh vực nghiên cứu và phát triển dược phẩm của Việt Nam, đồng thời là công ty đầu tiên tại Việt Nam nghiên cứu và sản xuất thành công thuốc kháng sinh dạng tiêm (1992), phương pháp đông khô thuốc (2003), thuốc điều trị ung thư dạng tiêm (2008). Hiện tại, Bidiphar là một trong số các nhà thầu lớn nhất trong kênh bệnh viện và mở rộng thị phần nhanh chóng sang kênh cửa hàng thuốc.
 |
Cơ cấu sản phẩm của Bidiphar tập trung vào thuốc ung thư, thuốc kháng sinh và dung dịch thẩm phân. Bidiphar chiếm thị phần sản xuất thuốc ung thư lớn nhất trong số các doanh nghiệp nội địa nhờ vào khả năng sản xuất đa dạng loại thuốc ung thư. Doanh nghiệp sở hữu 2 nhà máy đạt tiêu chuẩn WHO-GMP với tổng công suất gần 230 triệu sản phẩm/năm.
Năm 2026, Bidiphar tập trung nguồn lực lớn cho 2 dự án chiến lược mang tính quyết định năng lực cạnh tranh, tập trung vào phân khúc đặc trị giá trị cao, bao gồm dự án Nhà máy Thuốc vô trùng thể tích nhỏ (dự kiến hoàn thành thẩm định WHO-GMP vào cuối năm 2026 và định hướng nâng cấp lên EU-GMP giai đoạn 2028 – 2029) và dự án Nâng cấp dây chuyền thuốc điều trị ung thư Nhơn Hội (hiện vận hành ổn định chuẩn WHO-GMP và đang trong tiến trình nâng cấp lên EU-GMP).
Số liệu báo cáo tài chính quý II/2026 cho thấy, Bidiphar đang bước vào chu kỳ đầu tư lớn nhất lịch sử với xây dựng cơ bản dở dang cuối quý đạt 622 tỷ đồng, gấp 2,9 lần cùng kỳ, tập trung vào 2 dự án nhà máy là thuốc vô trùng thể tích nhỏ và thuốc rắn dạng uống non-betalactam, tổng mức đầu tư lần lượt khoảng 840 tỷ đồng và 870 tỷ đồng. Capex 6 tháng đạt khoảng 97 tỷ đồng, riêng quý II là 92 tỷ đồng.
Thuốc ung thư Việt Nam hiện chủ yếu đấu thầu ở các nhóm có giá trị gia tăng thấp. Việc hoàn thành nâng cấp nhà máy lên chuẩn EU-GMP sẽ giúp Bidiphar nâng cao rõ rệt vị thế cạnh tranh so với các dòng thuốc nhập khẩu, qua đó mở khóa dư địa tăng trưởng doanh thu mạnh mẽ từ năm 2027.
Một số công ty chứng khoán duy trì quan điểm tích cực đối với Bidiphar, nhờ danh mục sản phẩm tốt, giá cả cạnh tranh so với thuốc nhập khẩu và tăng trưởng thị trường ETC cao hơn trung bình ngành. Trong trung và dài hạn, các nhà máy mới sẽ đảm bảo năng lực sản xuất, mở rộng danh mục sản phẩm và mang lại lợi ích về thuế. Đáng chú ý, Bidiphar là một trong số ít công ty dược phẩm uy tín tại Việt Nam hiện chưa có đối tác chiến lược nước ngoài, theo đó, Ban lãnh đạo cũng đang tìm kiếm đối tác chiến lược phù hợp.
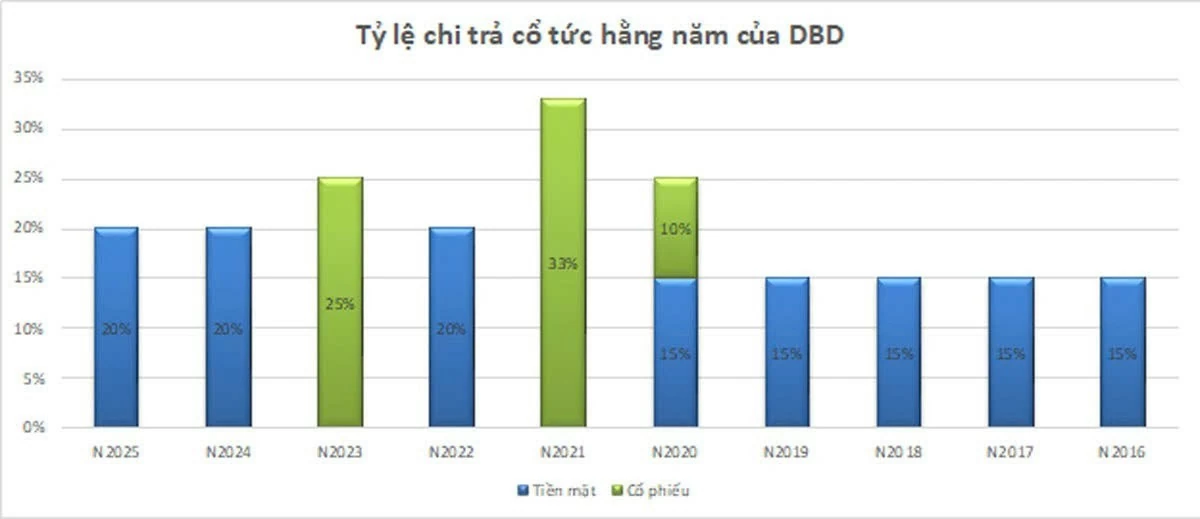 |
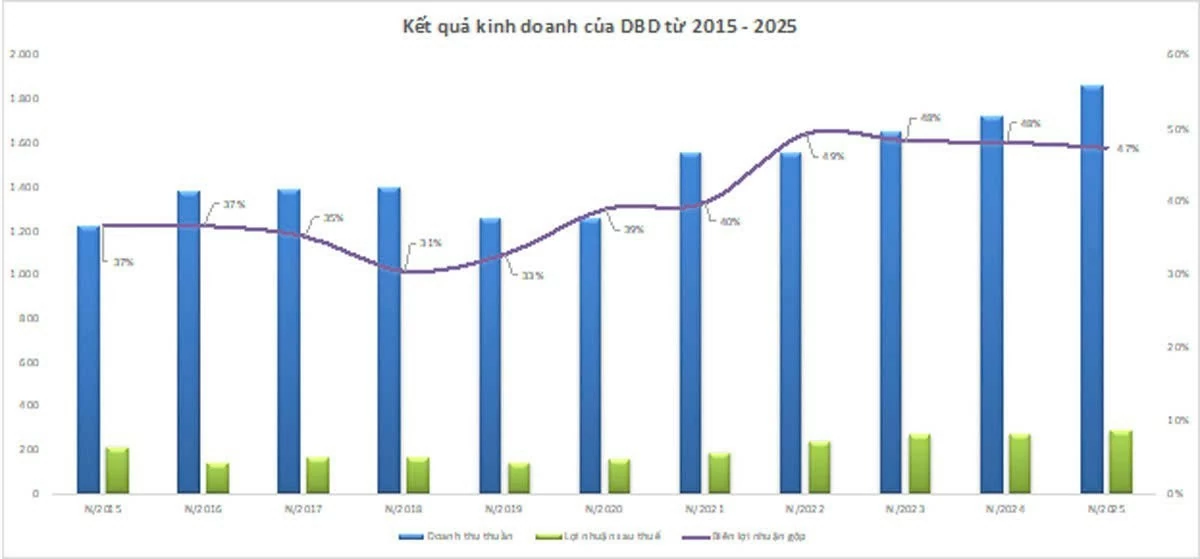
| Bidiphar duy trì chính sách chi trả cổ tức đều đặn và hiệu quả kinh doanh vững vàng qua các năm. |
Duy trì phong độ hiệu quả kinh doanh, dư địa tăng trưởng lớn
Thị trường dược phẩm Việt Nam hiện đạt khoảng 7 – 8 tỷ USD, với tốc độ tăng trưởng dự báo 10 – 15%/năm (theo Bộ Y tế), đưa Việt Nam trở thành thị trường dược tăng trưởng cao thứ hai châu Á, chỉ sau Ấn Độ (CAGR khoảng 8%/năm). Các tổ chức quốc tế đưa ra dự báo dài hạn còn lạc quan hơn: IQVIA ước tính CAGR 6 – 8% giai đoạn 2023 – 2028, còn IMARC dự báo thị trường đạt 14,6 tỷ USD vào năm 2034 với CAGR 6,98%.
Số người từ 60 tuổi trở lên ở Việt Nam đã đạt 14,2 triệu người (khoảng 14% dân số) vào năm 2024 và dự kiến tăng lên 29,2 triệu người vào năm 2050. Dân số già hóa kéo theo tỷ lệ mắc các bệnh mạn tính (tim mạch, tiểu đường, ung thư, thần kinh) tăng cao, thúc đẩy nhu cầu thuốc đặc trị.
SHS Research cho rằng, năng lực sản xuất chi phí thấp đang dịch chuyển về châu Á theo xu hướng China+1. Doanh nghiệp dược Việt Nam đạt chuẩn EU-GMP có thể đón dòng giá trị này qua đấu thầu ETC nhóm 1 – 2 và xuất khẩu. Tăng trưởng ngành dồn về 3 mũi nhọn: ung thư, miễn dịch, nội tiết (béo phì/GLP-1). Trong đó, ung thư tiếp tục là nhóm chi tiêu lớn nhất và là mỏ neo tăng trưởng của toàn ngành. Chi tiêu thuốc ung thư toàn cầu (giá niêm yết) dự báo có thể tăng từ 252 tỷ USD vào năm 2024 lên 441 tỷ USD vào năm 2029, gần gấp đôi trong 5 năm.
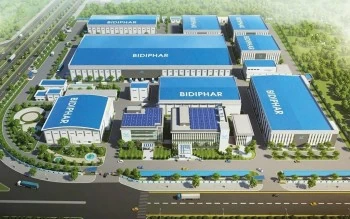 |
| Bidiphar tập trung nguồn lực đẩy mạnh các dự án nhà máy mới và nâng cấp dây chuyền lên chuẩn EU-GMP, tạo đà bứt phá giai đoạn 2027 – 2030. |
Tại Việt Nam, xu hướng chung là đầu tư nhà máy đạt chuẩn EU-GMP, ứng dụng công nghệ và AI trong nghiên cứu phát triển, nâng cao tỷ lệ tự chủ nguyên liệu và tối ưu hóa hệ thống phân phối. Bên cạnh đó, mỗi doanh nghiệp theo đuổi chiến lược riêng dựa trên thế mạnh cốt lõi như thuốc chất lượng cao, sản phẩm đặc trị, dược liệu hoặc mở rộng hệ sinh thái phân phối, qua đó hướng tới tăng trưởng bền vững và cải thiện khả năng sinh lời trong dài hạn.
Theo SHS Research, các quy định đấu thầu thuốc mới đang tạo động lực mạnh cho doanh nghiệp dược đầu tư nâng cấp nhà máy lên các tiêu chuẩn cao như EU-GMP, Japan-GMP và PIC/S-GMP. Theo cơ chế hiện hành, thuốc sản xuất trên dây chuyền đạt các tiêu chuẩn này có thể tham gia đấu thầu tại nhóm 1 và nhóm 2, chiếm khoảng 60% tổng giá trị trúng thầu của kênh ETC.
Bidiphar đang là ví dụ tiêu biểu cho xu hướng này với kế hoạch đầu tư cho 2 nhà máy mới vừa nâng cấp dây chuyền thuốc tiêm và thuốc viên ung thư lên EU-GMP, qua đó mở khóa quyền tham gia đấu thầu nhóm 1 – 2 với giá bán cao hơn và hưởng lợi từ cơ chế ưu tiên thuốc nội đạt chuẩn quốc tế.
Nhiều năm liên tiếp, Bidiphar duy trì phong độ về hiệu quả kinh doanh cũng như các chỉ số tài chính lành mạnh, vững vàng. Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 919,8 tỷ đồng; lợi nhuận sau thuế đạt 169,5 tỷ đồng. Doanh nghiệp đã hoàn thành khoảng 45% kế hoạch lợi nhuận của cả năm 2026 (mục tiêu cả năm là 375 tỷ đồng).
Vừa qua, Bidiphar được Forbes Việt Nam vinh danh trong Danh sách 50 công ty niêm yết tốt nhất Việt Nam năm 2026, đánh dấu năm thứ ba liên tiếp Bidiphar khẳng định vị thế dẫn đầu trong ngành dược phẩm và tài chính vượt trội trên thị trường chứng khoán Việt Nam. Điều này đặc biệt có ý nghĩa khi thị trường đang tìm kiếm những câu chuyện tăng trưởng bền vững giữa những bất ổn kinh tế toàn cầu.
Với nền tảng tài chính vững chắc, vị thế cạnh tranh độc đáo và chiến lược phát triển rõ ràng, Bidiphar định hướng nâng cao năng lực sản xuất, đa dạng danh mục sản phẩm, đặc biệt ở các nhóm thuốc điều trị chuyên sâu như thuốc tiêm và thuốc đặc trị, trở thành một trong những doanh nghiệp dược phẩm hàng đầu trong nước, duy trì vị thế và giữ vững sứ mệnh chăm sóc sức khỏe cho người Việt.
Bài liên quan
DBD tăng trưởng lợi nhuận quý I nhờ tái cơ cấu kinh doanh
Gần 52,4 triệu cổ phiếu DBD chào sàn UPCoM
Dành cho bạn

Chứng khoán ngày 29/9: Áp lực bán gia tăng, VN-Index tiếp tục giảm điểm
Hà Nội: Khởi công Dự án đầu tư bảo quản, tu bổ, phục hồi Điện Kính Thiên

Thương hiệu Việt tăng sức cạnh tranh trên thị trường quốc tế

46 đơn vị được vinh danh tại Giải thưởng “Vì tương lai xanh năm 2026″

Nhân rộng cách làm hay đáp ứng yêu cầu quản lý thuế trong tình hình mới

Mở rộng diện đầu tư của Quỹ Bảo hiểm xã hội: Cân bằng an toàn và hiệu quả
Đọc thêm

Trái phiếu hạ tầng: Cơ hội khơi thông dòng vốn dài hạn cho nền kinh tế
Lộ diện nhóm doanh nghiệp tăng mạnh lợi nhuận quý III

VPS Smart Indexing – song hành cùng sự trưởng thành của thị trường

Vietcombank đồng hành kiến tạo nền tảng phát triển bền vững cho thị trường vốn

Kiến trúc mở : Từ bán đúng đến lựa chọn đúng

Digiworld (DGW): Những động lực mới cho một chu kỳ tăng trưởng dài hơn

MSB dự tính chào bán cổ phiếu giá 10.000 đồng huy động nghìn tỷ, lập nhiều công ty con mở rộng hệ sinh thái

Kafi hướng tới nền tảng đồng hành toàn bộ hành trình tài chính