

Quy chế phối hợp trong công tác hội nhập quốc tế của Bộ Tài chính được ban hành kèm theo Quyết định số 2679/QĐ-BTC quy định nguyên tắc, trách nhiệm, nội dung và cơ chế phối hợp giữa các đơn vị thuộc Bộ Tài chính trong một số lĩnh vực gồm đàm phán, thực thi các hiệp định thương mại/hiệp định thương mại tự do và hợp tác trong khuôn khổ hợp tác khu vực và đa phương.
Quy chế quy định rõ, các hoạt động phối hợp phải đảm bảo sự lãnh đạo, chỉ đạo thống nhất, toàn diện của Bộ trưởng Bộ Tài chính; bảo đảm phù hợp với chủ trương, chính sách của Đảng, pháp luật của Nhà nước, điều ước quốc tế mà Việt Nam là thành viên, tuân thủ các quy định về bảo vệ bí mật nhà nước trong công tác hội nhập quốc tế.
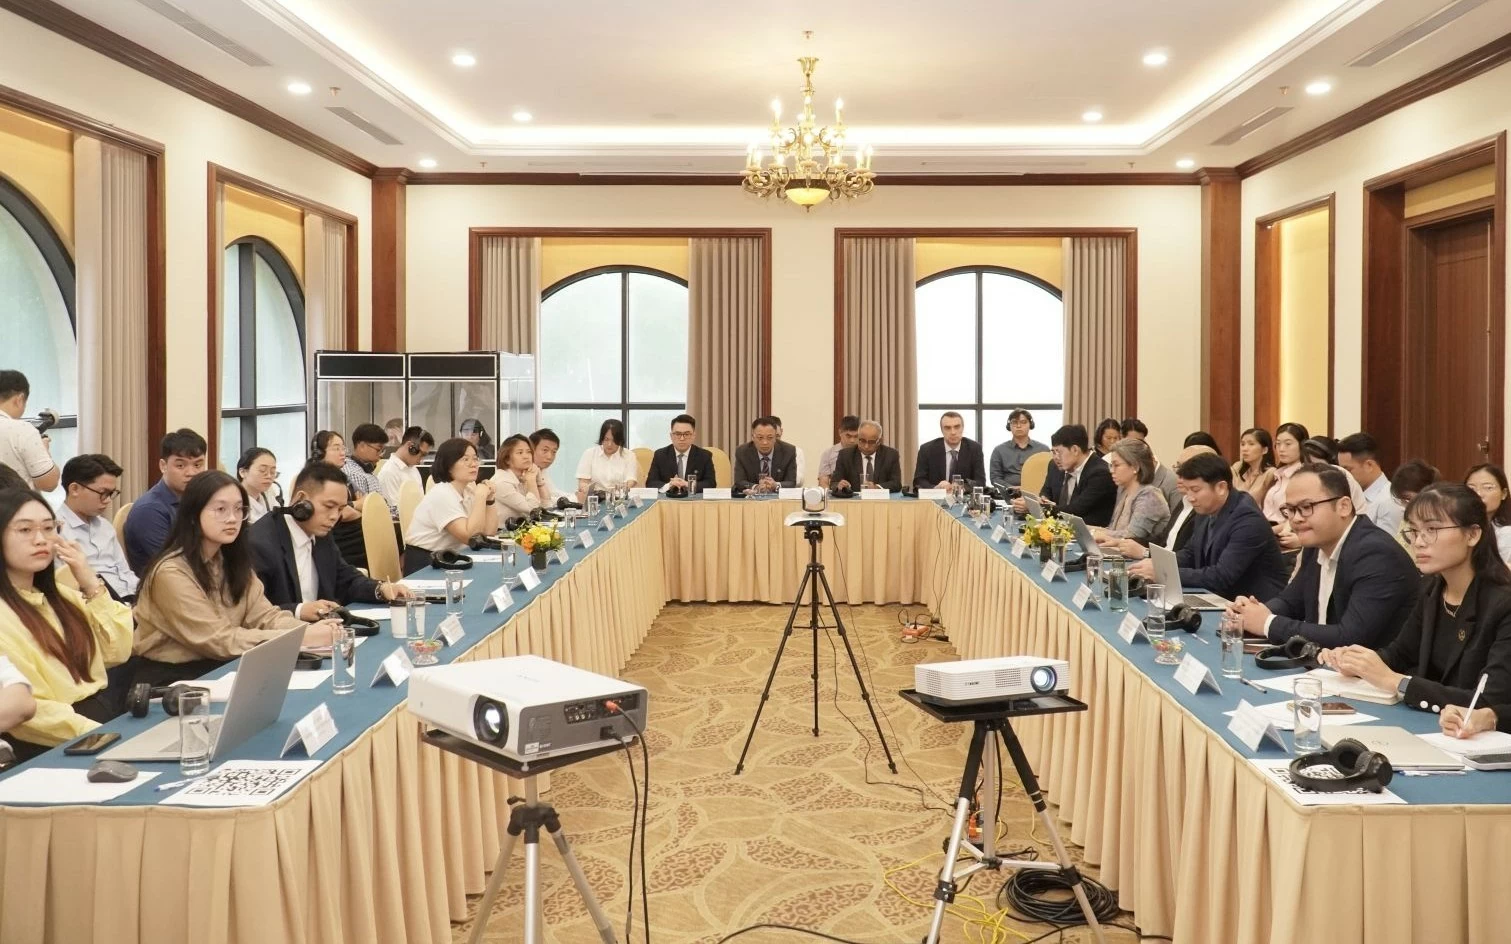 |
| Quy chế phối hợp trong công tác hội nhập quốc tế của Bộ Tài chính quy định rõ phạm vi nội dung phối hợp của các đơn vị thuộc Bộ Tài chính trong các khuôn khổ hợp tác đa phương. Ảnh minh họa: SSI |
Việc phối hợp được thực hiện trên cơ sở chức năng, nhiệm vụ, quyền hạn của từng đơn vị thuộc Bộ Tài chính, Quy chế làm việc của Bộ Tài chính. Việc phân công trách nhiệm phối hợp tại Quy chế này chỉ nhằm mục đích hỗ trợ, nâng cao hiệu quả công tác điều phối và tổ chức triển khai nhiệm vụ, không làm thay đổi chức năng, nhiệm vụ, quyền hạn và bảo đảm hài hòa, phù hợp với hoạt động chuyên môn thường xuyên của các đơn vị.
Cục Quản lý nợ và Kinh tế đối ngoại được giao là đơn vị đầu mối, chủ trì tham mưu giúp Bộ trưởng Bộ Tài chính về điều phối chung công tác hội nhập quốc tế của Bộ Tài chính đối với các nội dung thuộc phạm vi lĩnh vực phụ trách. Các đơn vị thuộc Bộ Tài chính phối hợp chặt chẽ, hiệu quả, kịp thời trong việc triển khai các hoạt động hội nhập quốc tế của Bộ.
Việc phối hợp phải đảm bảo rõ đơn vị chủ trì, rõ đơn vị phối hợp, rõ nội dung phối hợp, rõ thời hạn xử lý và rõ trách nhiệm đối với chất lượng thông tin, số liệu, ý kiến tham gia và rõ trách nhiệm giải trình của người đứng đầu đơn vị trước Bộ trưởng về tiến độ, chất lượng nội dung được phân công; không chồng chéo, bỏ sót nhiệm vụ và không làm ảnh hưởng tới tiến độ chung của Bộ Tài chính.
Quy chế quy định rõ phạm vi nội dung phối hợp của các đơn vị thuộc Bộ Tài chính; trách nhiệm của các đơn vị thuộc Bộ Tài chính đối với các hiệp định thương mại/hiệp định thương mại tự do, trong các khuôn khổ hợp tác đa phương.
Bên cạnh đó, Quy chế cũng quy định về cơ chế tham vấn nhanh, được áp dụng nhằm giải quyết các tình huống khẩn cấp, phát sinh trong quá trình đàm phán hoặc tham dự hội nghị quốc tế mà quy trình văn bản hành chính thông thường không đáp ứng kịp thời hạn./.
Bài liên quan

Gỡ từ công trường, tháo từ kế hoạch vốn để thúc đẩy giải ngân dự án giao thông trọng điểm

Dự án giao thông trọng điểm trước sức ép tăng tốc giải ngân

Infographics: Giải ngân vốn đầu tư công đạt 52,9% kế hoạch Thủ tướng giao
Dành cho bạn

Cơ chế đặc thù “cởi trói” cho nguồn lực từ tài sản dôi dư

Giá dầu thế giới giảm trước tín hiệu hoạt động xuất khẩu phục hồi

Gỡ điểm nghẽn, tăng tốc giải ngân vốn dự án giao thông trọng điểm

SHS chi trả cổ tức tiền mặt 5%, chia sẻ giá trị cùng cổ đông trên hành trình tăng trưởng mới

Tỷ giá USD hôm nay (30/9): Tỷ giá trung tâm giảm, DXY tiến sát đỉnh hai tháng khi thị trường chờ PCE Mỹ

30 năm ngành Chứng khoán Việt Nam: Vị thế mới đòi hỏi một thế hệ nhà đầu tư trưởng thành
Đọc thêm

5 năm thực hiện rà soát diện tích trụ sở một lần

Mở không gian phát triển kinh tế cửa khẩu

Hà Nội tạo chuyển biến thực chất trong thực hiện Nghị quyết số 57-NQ/TW

Bộ Tài chính ban hành 2 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng

Thúc đẩy doanh nghiệp nhỏ và vừa trưởng thành để đạt mục tiêu tăng trưởng hai con số

Xuất cấp gần 2.570 tấn gạo hỗ trợ học sinh năm học 2026 – 2027

Chuyển tư duy chính sách từ hỗ trợ sang phát triển doanh nghiệp

Cần cấu trúc tài chính và dự án “đủ độ chín” để huy động nguồn lực cho chuyển dịch năng lượng tại Việt Nam