
Việc đẩy mạnh đầu tư công và các dự án đối tác công tư (PPP) đang mở ra một chương phát triển mới cho thị trường vốn Việt Nam, với nhu cầu đầu tư hạ tầng giai đoạn 2026–2030 ước khoảng 245 tỷ USD. Đây vừa là thử thách, vừa là cơ hội lớn để thị trường trái phiếu vươn lên đảm nhận vai trò kênh dẫn vốn dài hạn. Hiện ngân hàng và doanh nghiệp bất động sản chiếm khoảng 80% lượng phát hành và 60 – 70% lượng mua vào – cho thấy dư địa để đa dạng hóa nhà đầu tư và sản phẩm còn rất rộng mở.
 |
| Nguyễn Thị Triều – Tổng Giám đốc Blue Bridge Investment Partners (BBI) |
Bức tranh sáu tháng đầu năm 2026 phản ánh rõ tiềm năng ấy. Tổng giá trị phát hành đạt khoảng 212,7 nghìn tỷ đồng, trong đó phát hành riêng lẻ 187,9 nghìn tỷ và chào bán ra công chúng 24,8 nghìn tỷ – nghĩa là còn rất nhiều không gian để mở rộng kênh công chúng và thu hút nhà đầu tư dài hạn. Với khoảng 103.865 tỷ đồng trái phiếu đáo hạn trong nửa cuối năm, đây cũng là thời điểm thuận lợi để tái cơ cấu thị trường theo hướng bền vững hơn.
Kết nối vốn dài hạn với hạ tầng
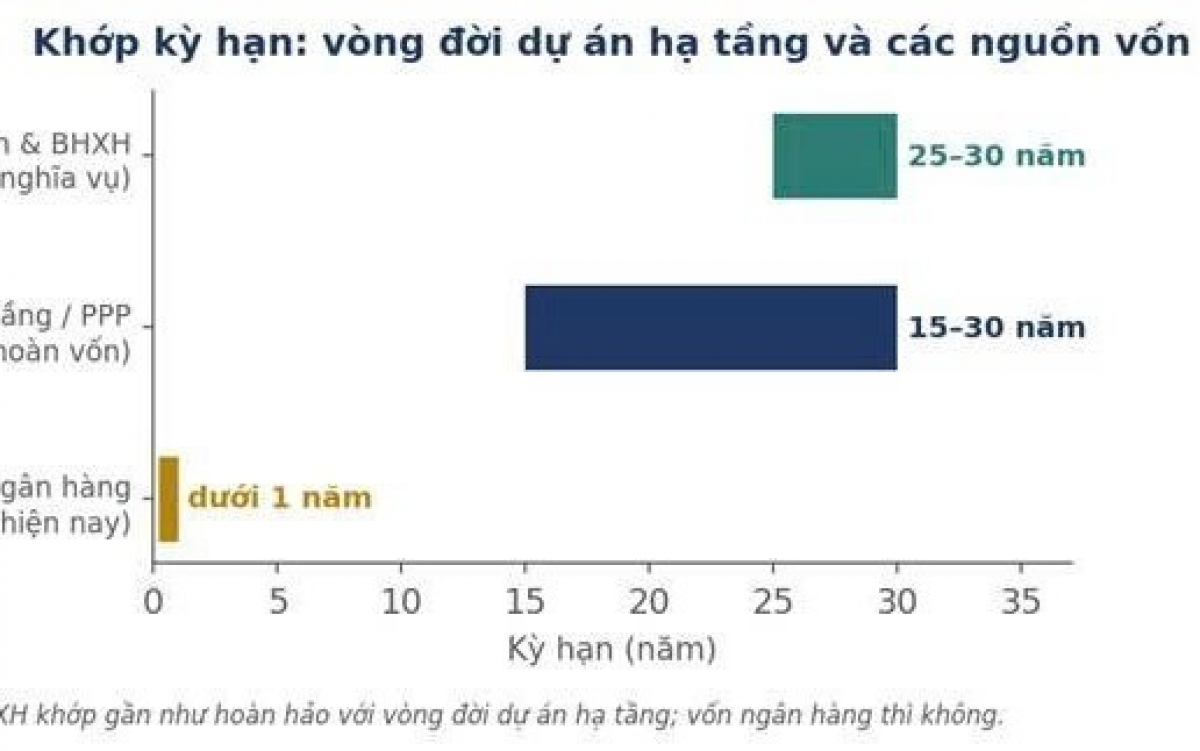
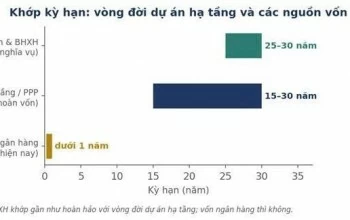
Chìa khóa để hạ tầng và thị trường vốn cùng phát triển nằm ở việc kết nối những tài sản dài hạn với những nguồn vốn dài hạn. Các dự án PPP có vòng đời 15–30 năm, và điều đáng mừng là Việt Nam đang có sẵn nguồn vốn rất phù hợp: các doanh nghiệp bảo hiểm và bảo hiểm xã hội, với kỳ hạn nghĩa vụ 25 – 30 năm, gần như trùng khớp với vòng đời dự án. Với họ, trái phiếu hạ tầng dài hạn là một lớp tài sản lý tưởng để quản trị chênh lệch tài sản – nghĩa vụ.
Tiềm năng ở đây rất lớn: ước khoảng 70 – 90 tỷ USD vốn của khối này (riêng Bảo hiểm Xã hội có trên 80% danh mục là trái phiếu chính phủ), khi được khơi thông thêm vào trái phiếu doanh nghiệp dự án, sẽ mang lại nguồn tài trợ hạ tầng bền vững mà không làm tăng nghĩa vụ nợ công trực tiếp – một hướng đi mà cả nền kinh tế, nhà đầu tư và doanh nghiệp dự án đều cùng hưởng lợi.
 |
Nâng chất lượng tín nhiệm và đa dạng hóa bảo lãnh
Để dòng vốn dài hạn tự tin tham gia, yếu tố quan trọng là nâng chất lượng tín nhiệm của trái phiếu. Các cơ chế tăng cường tín dụng (credit enhance- ment) – bảo lãnh một phần, lớp chịu lỗ đầu tiên – cùng việc đánh giá công cụ nợ theo mức độ rủi ro thực chất sẽ giúp trái phiếu hạ tầng trở nên an toàn và hấp dẫn hơn trong mắt nhà đầu tư tổ chức, đặc biệt với những dự án đã đi vào vận hành ổn định.
Một điểm thuận lợi là kinh nghiệm quốc tế đã có sẵn nhiều mô hình hiệu quả để tham khảo. CGIF (thuộc ASE- AN+3 và Ngân hàng Phát triển châu Á) và GuarantCo (nhóm PIDG) chuyên bảo lãnh trái phiếu để nâng hạng tín nhiệm và kéo dài kỳ hạn; riêng CGIF đã đồng hành cùng thị trường Việt Nam qua khoảng 16 đợt phát hành (~810 triệu USD). Trên nền tảng đó, Việt Nam hoàn toàn có thể phát triển các định chế bảo lãnh đa cổ đông có quy mô, với một định chế tài chính nhà nước làm nòng cốt cùng sự tham gia của IFC, ADB, CGIF, GuarantCo. Về dài hạn, khi xếp hạng tín nhiệm quốc gia – hiện ở mức BB+, chỉ còn một bậc là chạm ngưỡng đầu tư – được nâng lên, chi phí huy động vốn quốc tế cho hạ tầng sẽ giảm đáng kể, mở thêm nhiều cơ hội cho doanh nghiệp.
Trung tâm tài chính quốc tế: Cánh cửa vốn ngoại tệ
Thêm một động lực mới đầy hứa hẹn là Trung tâm Tài chính Quốc tế Việt Nam (VIFC), thành lập theo Nghị quyết 222/2025/QH15 tại TP.HCM và Đà Nẵng. Với mục tiêu thu hút 10 – 30 tỷ USD vốn quốc tế mỗi năm – VIFC mở ra một cánh cửa mới để dòng vốn ngoại tệ chảy vào hạ tầng. Trung tâm có thể kết nối nhà đầu tư quốc tế với các dự án và trái phiếu, cung cấp công cụ phòng vệ tỷ giá cho dòng vốn dài hạn định danh bằng VND, và dẫn dắt dòng tài chính xanh.
Điều đáng mừng là những định hướng này đang dần thành hình: dự thảo Nghị định về trái phiếu doanh nghiệp dự án PPP đã đưa các yêu cầu về bảo đảm thanh toán, xếp hạng tín nhiệm độc lập và minh bạch thông tin vào khung pháp lý. Khi các mảnh ghép – nhà đầu tư tổ chức dài hạn, cơ chế tăng cường tín nhiệm, định chế bảo lãnh đa dạng và dòng vốn ngoại tệ qua VIFC – cùng hội tụ, thị trường trái phiếu sẽ tự tin trở lại đúng vai trò của mình: kênh dẫn vốn dài hạn, đồng hành cùng sự phát triển của nền kinh tế.
Bài liên quan

Nâng hạng mở lối, dòng vốn nhìn vào chất lượng thị trường

Cần sớm chuẩn hóa nghề tư vấn tài chính ở Việt Nam

MSB dự tính chào bán cổ phiếu giá 10.000 đồng huy động nghìn tỷ, lập nhiều công ty con mở rộng hệ sinh thái
Dành cho bạn

MB mở rộng vai trò kết nối dòng vốn

Bổ sung nhiều nhiệm vụ vào Chương trình hành động của Chính phủ thực hiện Nghị quyết số 80-NQ/TW

Công nghiệp hỗ trợ: Chuyển từ có “sản phẩm” sang có “năng lực”

Việt Nam thúc đẩy hợp tác phát triển hạ tầng tại Hội nghị thường niên AIIB lần thứ 11

Thống nhất cơ quan có thẩm quyền hoàn thiện đường vành đai 3 TP.Hồ Chí Minh

Sổ tay hoàn thuế giá trị gia tăng giúp hoàn thuế nhanh chóng, đúng đối tượng, phòng ngừa gian lận
Đọc thêm

Hơn 11 triệu cổ phiếu lên UPCoM, F88 đẩy mạnh huy động vốn nhiều kênh

PNJ lên kế hoạch phát hành riêng lẻ 550 triệu cổ phiếu

SHS chi trả cổ tức tiền mặt 5%, chia sẻ giá trị cùng cổ đông trên hành trình tăng trưởng mới

30 năm ngành Chứng khoán Việt Nam: Vị thế mới đòi hỏi một thế hệ nhà đầu tư trưởng thành

HOSE ban hành chỉ số cổ phiếu kinh tế tư nhân tăng trưởng

Giao dịch trái phiếu riêng lẻ tăng 19% trong tuần qua

Khối ngoại nối dài chuỗi bán ròng, dòng cổ phiếu vẫn hút tiền

Chứng khoán phái sinh ngày 29/9: Chênh lệch dương mở rộng khi VN30-INdex tiếp tục suy yếu