
Khi tín dụng ngân hàng không thể “gánh” toàn bộ nhu cầu vốn
Tín dụng ngân hàng vẫn là một trong những nguồn vốn chủ yếu của nền kinh tế Việt Nam, nhưng sự chênh lệch giữa tốc độ tăng tín dụng và huy động đang đặt ra yêu cầu phát triển mạnh hơn các kênh dẫn vốn trung, dài hạn. 6 tháng đầu năm 2026, mặt bằng lãi suất huy động đã tăng khoảng 60 điểm cơ bản, lên 6%/năm, trong bối cảnh tín dụng tăng nhanh hơn huy động, tạo sức ép nhất định lên thanh khoản hệ thống.
Bài toán càng rõ khi phần lớn nguồn vốn ngân hàng huy động có kỳ hạn ngắn, trong khi ngân hàng phải đáp ứng cả nhu cầu vay trung, dài hạn của doanh nghiệp và người dân. Nếu nền kinh tế tiếp tục phụ thuộc quá lớn vào tín dụng, áp lực cân đối kỳ hạn và chi phí vốn của hệ thống ngân hàng sẽ gia tăng.
Chính vì vậy, phát triển đồng thời thị trường tiền tệ và thị trường vốn, đặc biệt là cổ phiếu, trái phiếu, các quỹ đầu tư và nhà đầu tư tổ chức, không chỉ nhằm mở rộng sản phẩm tài chính mà còn góp phần tái cấu trúc dòng vốn của nền kinh tế.
 |
Sau nhiều năm mở rộng mạnh, đến cuối tháng 6/2026, tổng tài sản hợp nhất của MB đạt 1.733.013 tỷ đồng, tăng 7,3% so với đầu năm. Dư nợ tín dụng đạt 1.256.084 tỷ đồng, tăng 13,2%, trong đó cho vay khách hàng đạt 1.227.554 tỷ đồng. Trong khi đó, tổng huy động đạt 1.149.786 tỷ đồng, tăng 8,2%, thấp hơn tốc độ tăng tín dụng; riêng tiền gửi khách hàng đạt 963.815 tỷ đồng. Chênh lệch giữa tăng trưởng tín dụng 13,2% và huy động 8,2% phần nào cho thấy bài toán chung của hệ thống: nhu cầu vốn của nền kinh tế đang tăng nhanh và việc mở rộng những kênh cung ứng vốn ngoài tín dụng ngày càng quan trọng.
Trong 6 tháng đầu năm, MB đạt 20.188 tỷ đồng lợi nhuận trước thuế hợp nhất, tăng 27,1% so với cùng kỳ và hoàn thành 51,2% kế hoạch năm. Theo dự báo của Công ty chứng khoán Vietcombank (VCBS), lợi nhuận trước thuế cả năm 2026 của MB có thể đạt 39.712 tỷ đồng, tăng 15,9%, ROE tiếp tục duy trì trên 20%, thuộc nhóm cao của hệ thống.
8 “vệ tinh” và mục tiêu 30% lợi nhuận
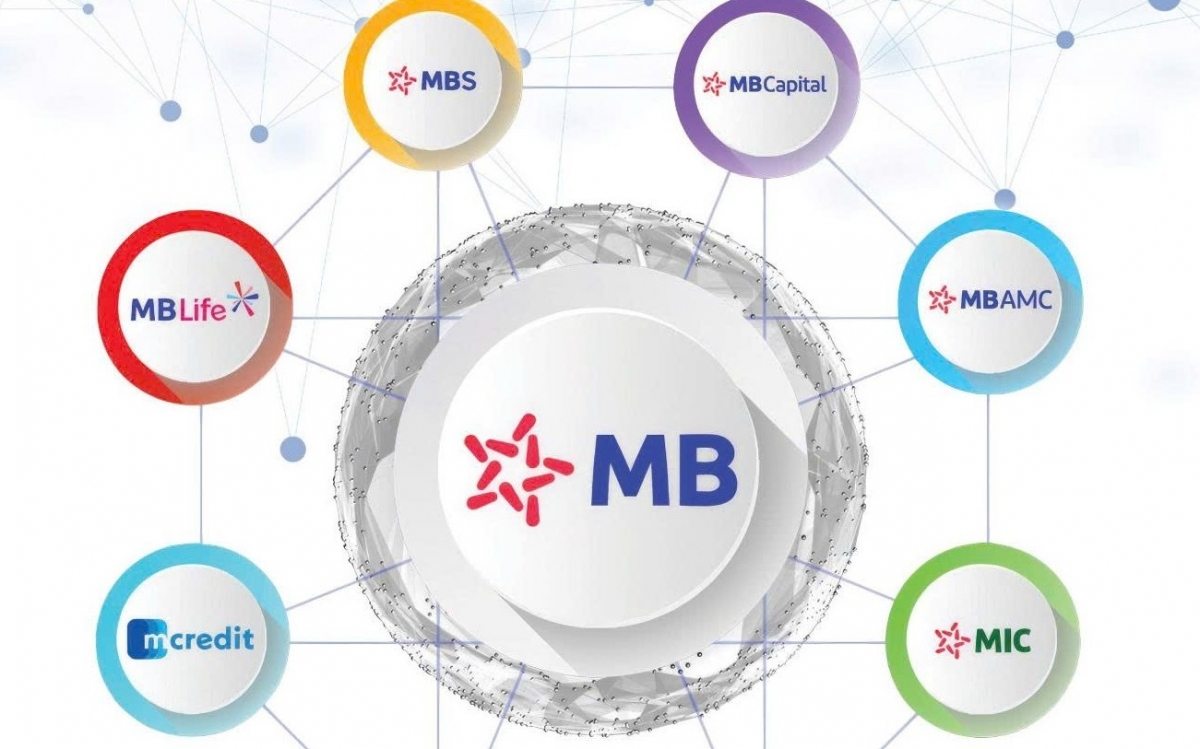
Ở đây, MB tiếp tục là hạt nhân, trong khi 8 doanh nghiệp thành viên đóng vai trò những “vệ tinh”, tham gia các cấu phần khác nhau của thị trường tài chính, từ chứng khoán, quản lý quỹ, bảo hiểm tới tài chính tiêu dùng.
Mục tiêu dài hạn của MB là nâng đóng góp của các công ty thành viên lên khoảng 30% lợi nhuận toàn Tập đoàn, so với khoảng 10% hiện nay. Điều này đồng nghĩa tỷ trọng đóng góp của các “vệ tinh” cần tăng khoảng 3 lần.
Kết quả 6 tháng đầu năm 2026 cho thấy quá trình này đã có những chuyển động ban đầu. Doanh thu của nhóm công ty thành viên tăng 18%, lợi nhuận tăng 13%.
Trong đó, MCredit tăng doanh thu 24% và lợi nhuận 67%, trên cơ sở tăng trưởng có chọn lọc, ưu tiên chất lượng tài sản và tối ưu chi phí. Hai doanh nghiệp bảo hiểm MIC và MB Ageas Life đạt tổng doanh thu trên 5.000 tỷ đồng, tăng khoảng 16%, cao hơn mức tăng chung của thị trường.
Hoạt động dịch vụ tại ngân hàng mẹ cũng mở rộng. Trong 6 tháng đầu năm, thu dịch vụ thanh toán và ngân quỹ tăng 1,53 lần, thu từ bảo hiểm tăng khoảng 10%; MB đứng thứ hai về bán bancassurance. Ngân hàng đồng thời đóng góp ngân sách hơn 7.700 tỷ đồng trong nửa đầu năm.
| Sức mạnh của MB không chỉ nằm ở quy mô ngân hàng mẹ, mà ở khả năng kết nối các cấu phần trong hệ sinh thái, từ ngân hàng, chứng khoán, quản lý tài sản đến bảo hiểm, tạo dòng chảy vốn liền mạch. |
Những con số này cho thấy mô hình hệ sinh thái không chỉ nhằm mở rộng danh mục sản phẩm, mà đang từng bước tạo nguồn thu ngoài tín dụng và phân tán động lực lợi nhuận sang nhiều cấu phần tài chính. MB Capital và mắt xích còn nhiều dư địa của thị trường vốn. Nếu ngân hàng mẹ là trụ cột của thị trường tiền tệ thì MBS và MB Capital giúp hệ sinh thái MB mở rộng sang thị trường vốn.
Dư địa của lĩnh vực này tại Việt Nam còn rất lớn. Quy mô tài sản quản lý (AUM) của ngành quản lý quỹ những năm gần đây tăng bình quân khoảng 20%/năm, nhưng mới tương đương khoảng 6% GDP. Đáng chú ý, quy mô các quỹ đại chúng chỉ khoảng 0,8% GDP. Những tỷ lệ này cho thấy nguồn vốn dài hạn thông qua các định chế đầu tư chuyên nghiệp vẫn còn khiêm tốn so với tiềm năng của nền kinh tế. Trong khi đó, định hướng phát triển ngành quỹ đặt mục tiêu đến năm 2030, AUM có thể đạt khoảng 1-1,1 triệu tỷ đồng, NAV các quỹ tương đương khoảng 5% GDP, đồng thời tỷ trọng giao dịch của nhà đầu tư tổ chức hướng tới 30-40% thị trường.
Đây là khoảng trống mà những định chế có nền khách hàng lớn như MB có lợi thế tham gia. Thay vì tiền nhàn rỗi của người dân chủ yếu đi vào ngân hàng dưới dạng tiền gửi rồi được chuyển hóa thành tín dụng, các quỹ đầu tư có thể tập hợp nguồn tiền của cá nhân và tổ chức để đầu tư vào cổ phiếu, trái phiếu và các tài sản tài chính khác. Qua đó, vốn được dẫn trực tiếp hơn tới doanh nghiệp và thị trường vốn. Vì vậy, MB Capital không đơn thuần là một công ty thành viên cung cấp thêm sản phẩm đầu tư. Trong cấu trúc tập đoàn tài chính, quản lý quỹ có thể trở thành cầu nối giữa khối tài sản của khách hàng với nhu cầu vốn trung, dài hạn của nền kinh tế.
39.3 triệu khách hàng – lợi thế để mở rộng thị trường đầu tư
Một lợi thế đáng kể của MB trong chiến lược này là quy mô khách hàng.
Đến giữa năm 2026, MB đã có khoảng 39,3 triệu khách hàng, tăng thêm 2,8 triệu khách hàng chỉ trong 6 tháng và tiến gần mục tiêu 40 triệu khách hàng của cả năm.
Nếu nền khách hàng này chỉ sử dụng tài khoản thanh toán, tiền gửi và tín dụng, giá trị khai thác hệ sinh thái vẫn chủ yếu nằm trong phạm vi ngân hàng. Nhưng khi được kết nối với chứng khoán, chứng chỉ quỹ, bảo hiểm, quản lý tài sản và tài chính tiêu dùng, khả năng phục vụ sẽ mở rộng theo toàn bộ vòng đời tài chính của khách hàng.
Một khách hàng có thể bắt đầu từ tài khoản thanh toán, sau đó gửi tiết kiệm, vay mua nhà, đầu tư chứng khoán, mua chứng chỉ quỹ, bảo hiểm và tiến tới quản lý tài sản. Với doanh nghiệp, hành trình có thể từ tín dụng và thanh toán sang tư vấn phát hành, huy động vốn, đầu tư và bảo hiểm.
Tuy nhiên, Tổng Giám đốc MB Phạm Như Ánh nhấn mạnh việc phát triển hệ sinh thái không đồng nghĩa bán chéo sản phẩm bằng mọi giá.
“Chúng tôi không đặt điều kiện khách hàng phải mua thêm sản phẩm. Điều quan trọng nhất là khách hàng có trải nghiệm tốt hơn, được phục vụ tốt hơn và nhận được nhiều giá trị hơn từ hệ sinh thái”, ông Phạm Như Ánh chia sẻ.
Công nghệ, dữ liệu và trí tuệ nhân tạo vì vậy trở thành hạ tầng quan trọng để kết nối các “vệ tinh”. Với hàng chục triệu khách hàng, lợi thế số hóa không chỉ giúp MB tiết giảm chi phí mà còn tạo khả năng đưa các sản phẩm chứng khoán, quỹ đầu tư, bảo hiểm và quản lý tài sản tới số đông.
Điều này cũng phù hợp với yêu cầu tái cấu trúc dòng vốn của nền kinh tế. Khi tín dụng của riêng MB đã vượt 1,25 triệu tỷ đồng, trong khi quy mô ngành quản lý quỹ mới tương đương khoảng 6% GDP, khoảng cách giữa thị trường tiền tệ và các kênh vốn tổ chức vẫn còn rất lớn.
Bởi vậy, giá trị của mô hình tập đoàn tài chính không nằm ở việc MB sở hữu bao nhiêu công ty thành viên, mà ở khả năng biến các cấu phần này thành một hệ thống kết nối: tiền gửi – tín dụng – chứng khoán – quỹ đầu tư – quản lý tài sản – bảo hiểm.
Khi 8 “vệ tinh” cùng vận hành trên nền khách hàng khoảng 38 triệu người và hạ tầng số chung, MB có cơ sở tiến từ một ngân hàng quy mô lớn sang một tập đoàn tài chính tích hợp, nơi thị trường tiền tệ và thị trường vốn được kết nối trong cùng một hệ sinh thái. Và mục tiêu đưa các công ty thành viên đóng góp 30% lợi nhuận sẽ là một trong những thước đo rõ nhất cho quá trình chuyển đổi này.
Bài liên quan

Nâng hạng mở lối, dòng vốn nhìn vào chất lượng thị trường

Hơn 11 triệu cổ phiếu lên UPCoM, F88 đẩy mạnh huy động vốn nhiều kênh

PNJ lên kế hoạch phát hành riêng lẻ 550 triệu cổ phiếu
Dành cho bạn

Thanh toán QR xuyên biên giới: Bài toán không dừng ở độ phủ

Khai thác hiệu quả CPTPP để mở rộng xuất khẩu

Giá vàng hôm nay ngày 1/10: Vàng miếng, vàng nhẫn vượt 144 triệu đồng/lượng

Ngày 1/10: Giá heo hơi đang bước vào giai đoạn điều chỉnh khá rõ nét

Ngày 1/10: Giá gạo xuất khẩu Việt Nam giảm, trong nước đi ngang

Ngày 1/10: Giá cao su đồng loạt giảm do áp lực chốt lời
Đọc thêm

Ủy ban Chứng khoán Nhà nước và MAS tăng cường hợp tác, thúc đẩy kết nối thị trường vốn Việt Nam – Singapore

Chuẩn hóa công bố thông tin, nâng chất quản trị doanh nghiệp

Hé lộ triển vọng lợi nhuận ngân hàng quý III khi lãi suất thả nổi, cho vay dài hạn hơn

Chốt thời điểm chuyển toàn bộ cổ phiếu niêm yết về HOSE

Chứng khoán ngày 30/9: Áp lực bán chưa vơi, VN-Index giảm phiên thứ ba liên tiếp

Khối ngoại tiếp tục bán ròng, dòng tiền mua vào vẫn nâng đỡ nhiều cổ phiếu

Chứng khoán phái sinh ngày 30/9: Dòng tiền sôi động hơn khi VN30-Index áp sát 1.900 điểm

SHS chi trả cổ tức tiền mặt 5%, chia sẻ giá trị cùng cổ đông trên hành trình tăng trưởng mới