
Theo thống kê của ông Nguyễn Thế Minh – Giám đốc Ngân hàng Đầu tư Chứng khoán An Bình (ABS), dữ liệu lịch sử cho thấy tháng 10 thường không phải giai đoạn thuận lợi của thị trường chứng khoán Việt Nam. Đáng chú ý, rủi ro không chỉ nằm ở mức sinh lời bình quân mà còn ở những năm thị trường xuất hiện các nhịp điều chỉnh sâu.
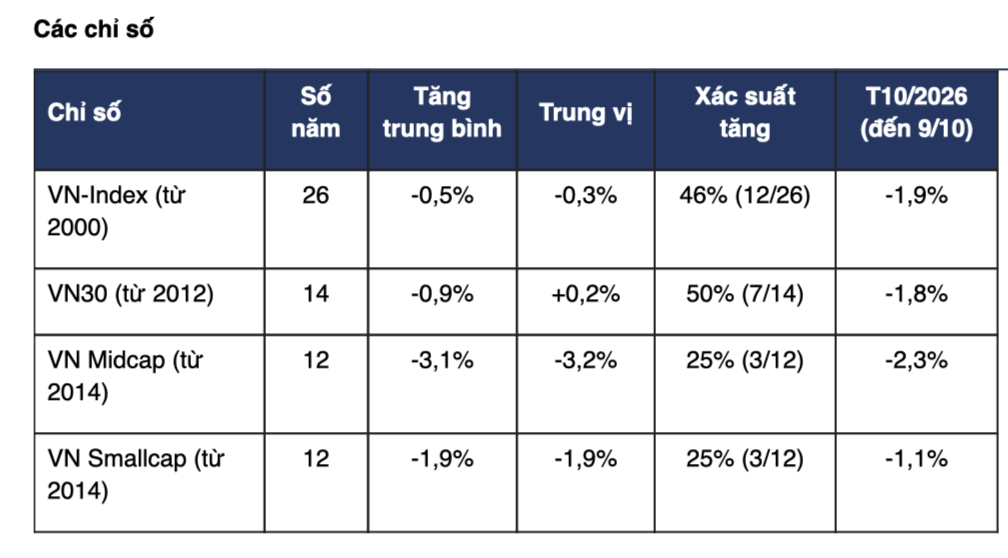
Cụ thể, trong 26 năm từ 2000 đến 2025, VN-Index chỉ tăng điểm trong 12 tháng 10, tương ứng xác suất tăng khoảng 46%. Hiệu suất bình quân đạt âm 0,5%, trong khi mức trung vị là âm 0,3%.
Dù vậy, những con số trên chưa đủ để khẳng định tháng 10 luôn là giai đoạn tiêu cực. Thực tế, có tới 16/26 năm VN-Index biến động trong khoảng tăng hoặc giảm dưới 3%. Điều đáng lưu ý là một số năm thị trường chứng kiến những đợt điều chỉnh đặc biệt mạnh, khiến hiệu suất bình quân bị kéo xuống.
Cụ thể, VN-Index từng giảm tới 24% trong tháng 10/2008, hơn 10% vào các năm 2018 và 2023, cùng mức giảm hơn 9% năm 2022. Như vậy, trong 26 năm có bốn lần chỉ số mất từ 9% trở lên, trong đó ba lần xuất hiện trong 10 năm gần nhất.
Đáng chú ý, nếu loại trừ năm 2008, hiệu suất bình quân tháng 10 của VN-Index thậm chí chuyển sang dương 0,4%. Điều này cho thấy rủi ro mùa vụ không nằm ở việc thị trường liên tục giảm điểm qua các năm, mà chủ yếu đến từ khả năng xuất hiện những cú giảm sâu trong một số giai đoạn nhất định.
Sự phân hóa còn thể hiện rõ giữa các nhóm cổ phiếu. Dữ liệu lịch sử cho thấy VN30 có khả năng chống chịu tương đối tốt hơn, trong khi nhóm vốn hóa vừa và nhỏ thường chịu áp lực lớn hơn khi dòng tiền suy yếu. Đặc biệt, VN Midcap và VN Smallcap chỉ ghi nhận tháng 10 tăng điểm trong 3/12 năm thống kê, tương ứng xác suất 25%.
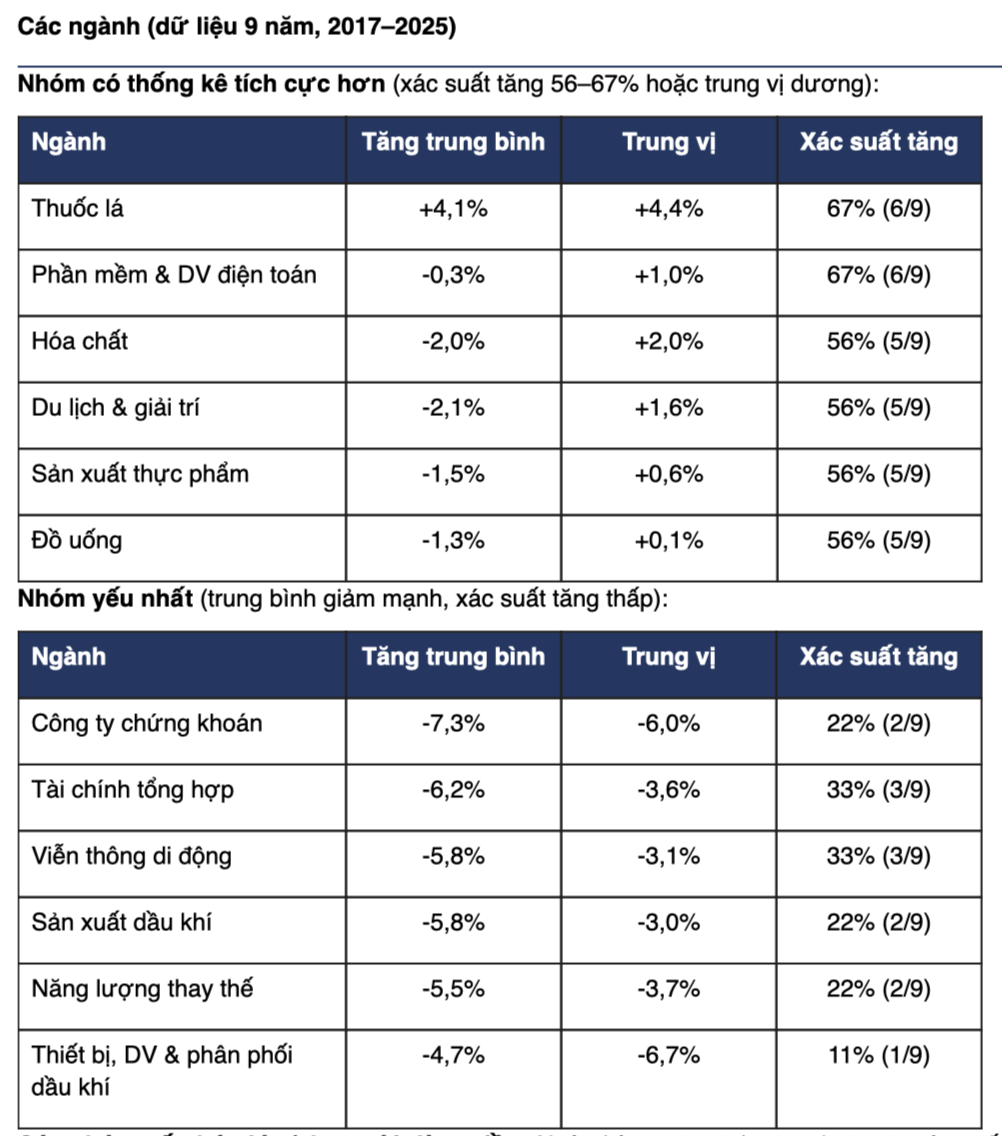
Xét theo ngành, nhóm chứng khoán kém tích cực nhất, với mức giảm bình quân tháng 10 lên tới 7,3%, trung vị âm 6% và chỉ tăng điểm trong 2/9 năm. Một số lĩnh vực tài chính, năng lượng có diễn biến kém tích cực hơn mặt bằng chung. Ngược lại, những ngành có tính phòng thủ như thực phẩm, đồ uống cùng nhóm phần mềm ghi nhận kết quả tương đối ổn định hơn trong một số năm.
Tuy nhiên, ông Minh cũng lưu ý thống kê theo ngành mới chỉ bao gồm chín năm, do đó chưa đủ cơ sở để xem đây là quy luật mùa vụ. Diễn biến thị trường chung vẫn đóng vai trò chi phối rất lớn. Chẳng hạn, tháng 10/2021 ghi nhận gần như toàn bộ các ngành tăng điểm, trong khi hai năm 2022–2023 lại chứng kiến tình trạng giảm giá trên diện rộng.
Vì vậy, yếu tố mùa vụ nên được sử dụng để điều chỉnh kỳ vọng và quản trị rủi ro, thay vì trở thành cơ sở duy nhất cho quyết định đầu tư. Trong bối cảnh thị trường biến động, nhóm cổ phiếu vốn hóa lớn và những doanh nghiệp có dòng tiền ổn định có thể là lựa chọn đáng cân nhắc hơn so với các nhóm nhạy cảm với biến động thị trường.
Đối với tháng 10 năm nay, tính đến hết phiên 9/10/2026, VN-Index đã giảm 1,9% so với cuối tháng 9. Các nhóm vốn hóa lớn, vừa và nhỏ đều ghi nhận diễn biến kém tích cực, cho thấy tâm lý thận trọng vẫn đang chi phối thị trường trong những phiên đầu tháng.
Rủi ro cần theo dõi thời gian tới
Bên cạnh yếu tố mùa vụ, phần nhận định cũng chỉ ra những tín hiệu đáng chú ý trên thị trường tài chính quốc tế, đặc biệt là sự phân kỳ giữa diễn biến giá cổ phiếu và dòng vốn đầu tư.
Trong khi chỉ số S&P 500 tiếp tục lập đỉnh mới, dòng tiền quỹ lại có xu hướng nghiêng về các tài sản an toàn hơn như tiền tệ và trái phiếu. Các quỹ cổ phiếu Mỹ ghi nhận rút ròng, trong khi dòng vốn tại thị trường mới nổi cũng rút ròng tuần thứ năm liên tiếp, phản ánh tâm lý thận trọng của nhà đầu tư trước áp lực lợi suất gia tăng.
Đáng chú ý, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm được ghi nhận ở mức 5,36%, cao nhất kể từ tháng 4/2002. Lợi suất tăng không chỉ gây sức ép lên định giá cổ phiếu mà còn có thể kéo chi phí vay vốn của doanh nghiệp tăng lên trong thời gian tới.
Một rủi ro khác đến từ sự tập trung của đà tăng thị trường chứng khoán Mỹ vào một số nhóm cổ phiếu dẫn dắt, đặc biệt là bán dẫn. Khi tỷ trọng và định giá của những nhóm này đã ở mức cao, việc mất đà tăng trưởng có thể tạo thêm sức ép điều chỉnh đối với thị trường chung.
Trong tuần tới, tâm điểm chú ý sẽ chuyển sang mùa công bố kết quả kinh doanh quý III và các dữ liệu lạm phát quan trọng của Mỹ, bao gồm CPI tháng 9 dự kiến công bố ngày 14/10 và PPI vào ngày 15/10, theo lịch được Investrade tổng hợp.
Nhìn chung, thống kê lịch sử cho thấy tháng 10 không nhất thiết là giai đoạn thị trường giảm mạnh, nhưng khả năng xuất hiện những nhịp điều chỉnh sâu là yếu tố nhà đầu tư cần lưu ý. Trong bối cảnh dòng vốn quốc tế thận trọng và lợi suất trái phiếu tăng cao, diễn biến dòng tiền cùng kết quả kinh doanh quý III sẽ là những yếu tố quan trọng cần theo dõi trong phần còn lại của tháng.
Bản này giữ trọng tâm ở bốn lần VN-Index giảm sâu trên 9%, sự yếu thế của nhóm vốn hóa vừa và nhỏ và rủi ro dòng tiền quốc tế. Tôi đã bỏ phần liệt kê hiệu suất của từng ngành để bài mạch lạc, có luận điểm rõ hơn.