
Trong báo cáo chiến lược tháng 11/2026, Chứng khoán Agribank (Agriseco Research) dự báo VN-Index tiếp tục giằng co trong xu hướng giảm, đặc biệt ở nửa đầu tháng khi thanh khoản thấp và dòng tiền phân hóa. Chỉ số có vùng hỗ trợ gần tại 1.685 điểm, xa hơn là 1.625 điểm, trong khi kháng cự nằm tại 1.770–1.790 điểm.
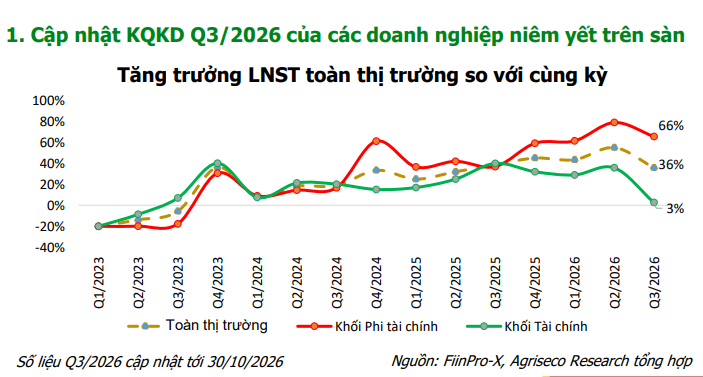
Theo Agriseco, thị trường vẫn được hỗ trợ bởi các chính sách kích thích tiêu dùng, giảm thuế xăng dầu, khả năng hạ giá điện và lãi suất, cùng việc đẩy mạnh đầu tư công và thu hút FDI. Bên cạnh đó, lợi nhuận sau thuế của các doanh nghiệp đã công bố kết quả kinh doanh quý 3 tăng 35,8% so với cùng kỳ, nổi bật ở nhóm tài nguyên cơ bản và bán lẻ.
Tuy nhiên, rủi ro lạm phát, căng thẳng địa chính trị trước thềm G20 và khả năng Mỹ áp thuế bổ sung sau điều tra sở hữu trí tuệ vẫn có thể gây sức ép lên thị trường. Theo đó, Agriseco khuyến nghị ưu tiên nắm giữ cổ phiếu có nền tảng cơ bản tốt trong quý cuối năm, định giá hợp lý và chỉ xem xét mở mua mới khi xuất hiện tín hiệu thị trường tích cực hơn.
Trong bối cảnh này, Agriseco lựa chọn 6 cổ phiếu đáng chú ý trong tháng 11 gồm Gemadept (GMD), Hòa Phát (HPG), Vietnam Airlines (HVN), Cao su Phước Hòa (PHR), Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) và Xây dựng và Sản xuất Vật liệu Xây dựng Biên Hòa (VLB).
Đối với Gemadept (GMD), triển vọng tăng trưởng đến từ việc mở rộng công suất cảng và nhu cầu vận chuyển hàng hóa gia tăng vào mùa cao điểm cuối năm. Cảng Nam Đình Vũ giai đoạn 3 đã đi vào vận hành, nâng công suất toàn cụm lên khoảng 2 triệu TEU/năm, trong khi Gemalink giai đoạn 2 dự kiến khai thác từ quý 4/2027, đưa tổng công suất cảng lên hơn 3 triệu TEU/năm.
Bên cạnh đó, khung giá dịch vụ cảng biển tăng 10% từ tháng 2/2026, cùng nguồn cung cảng container mới tại Cái Mép – Thị Vải còn hạn chế trong 2–3 năm tới, được kỳ vọng hỗ trợ giá dịch vụ và biên lợi nhuận. Gemadept cũng sở hữu khoảng 5.300 tỷ đồng tiền mặt và tiền gửi, tạo dư địa triển khai các dự án mới.
Với Hòa Phát (HPG), Agriseco đánh giá triển vọng tích cực nhờ đóng góp từ Dung Quất 2 và nhu cầu thép nội địa phục hồi theo tiến độ giải ngân đầu tư công. Doanh nghiệp đang mở rộng sang các sản phẩm thép giá trị gia tăng cao với tổng công suất dự kiến khoảng 1,2 triệu tấn/năm.
Trong đó, dự án thép ray đã hoàn thành 80% tiến độ, dự kiến vận hành từ quý 1/2027, còn nhà máy thép chất lượng cao được kỳ vọng có sản phẩm đầu tiên trong quý 4/2026. Với thị phần thép xây dựng khoảng 35%, Hòa Phát có lợi thế hưởng lợi từ nhu cầu vật liệu cho các dự án hạ tầng.
Đối với Vietnam Airlines (HVN), động lực tăng trưởng đến từ nhu cầu vận chuyển quốc tế phục hồi và kế hoạch mở rộng đội bay. Hãng dự kiến bổ sung các đường bay quốc tế trong quý 4/2026, đồng thời đón cơ hội mở rộng hoạt động khai thác khi sân bay Long Thành đi vào vận hành.
Vietnam Airlines cũng lên kế hoạch thuê thêm 20 tàu bay thân hẹp trong giai đoạn 2027–2028 và đã ký hợp đồng mua 50 tàu bay Boeing 737-8, dự kiến nhận bàn giao từ năm 2030 đến 2032, nhằm nâng năng lực cung ứng trong dài hạn.
Tại Cao su Phước Hòa (PHR), nguồn thu từ đền bù đất khu công nghiệp được kỳ vọng tiếp tục thúc đẩy lợi nhuận. Agriseco dự báo doanh nghiệp có thể ghi nhận thêm 400–500 tỷ đồng từ các dự án VSIP III và Bắc Tân Uyên 1 trong quý 4/2026. Tổng giá trị đền bù dự kiến còn nhận giai đoạn 2026–2027 khoảng 3.600 tỷ đồng.
Ngoài ra, giá cao su duy trì ở mức cao cũng hỗ trợ hoạt động kinh doanh cốt lõi. Agriseco dự phóng lợi nhuận sau thuế năm 2026 của PHR đạt khoảng 1.600 tỷ đồng, gấp hơn 3 lần cùng kỳ.
Đối với Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS), triển vọng nổi bật đến từ nguồn việc cơ khí, xây lắp quy mô lớn. Tổng giá trị hợp đồng đã ký ước khoảng 2 tỷ USD, chủ yếu từ các dự án Lô B – Ô Môn, Sư Tử Trắng 2B và điện gió ngoài khơi.
Đáng chú ý, đơn vị thành viên PTSC M&C đã nhận thư trao thầu gói EPCI-1 tại mỏ Maydan Mahzam của QatarEnergy, trị giá ước tính khoảng 3 tỷ USD, mở ra dư địa tăng trưởng mới tại thị trường quốc tế. Ngoài ra, FSO Lạc Đà Vàng dự kiến đóng góp doanh thu từ quý 4/2026, trong khi FSO Lô B có thể vận hành giai đoạn 2027–2028.
Cuối cùng, với Xây dựng và Sản xuất Vật liệu Xây dựng Biên Hòa (VLB), Agriseco kỳ vọng nhu cầu đá xây dựng duy trì tích cực nhờ loạt dự án hạ tầng phía Nam. Trong ngắn hạn, sân bay Long Thành và cao tốc TP.HCM – Long Thành tiếp tục hỗ trợ tiêu thụ, trong khi giai đoạn 2027–2029, động lực đến từ Vành đai 4 TP.HCM và mở rộng cao tốc TP.HCM – Trung Lương – Mỹ Thuận.
Đáng chú ý, Đồng Nai được giao cung cấp tối thiểu 10,5 triệu m³ đá cho các dự án tại Cà Mau giai đoạn 2026–2030, mở thêm dư địa tiêu thụ. VLB cũng sở hữu nền tảng tài chính lành mạnh khi không có nợ vay, tiền và tiền gửi đạt 813 tỷ đồng, tương đương 53% tổng tài sản, tạo điều kiện duy trì chính sách cổ tức tiền mặt.