
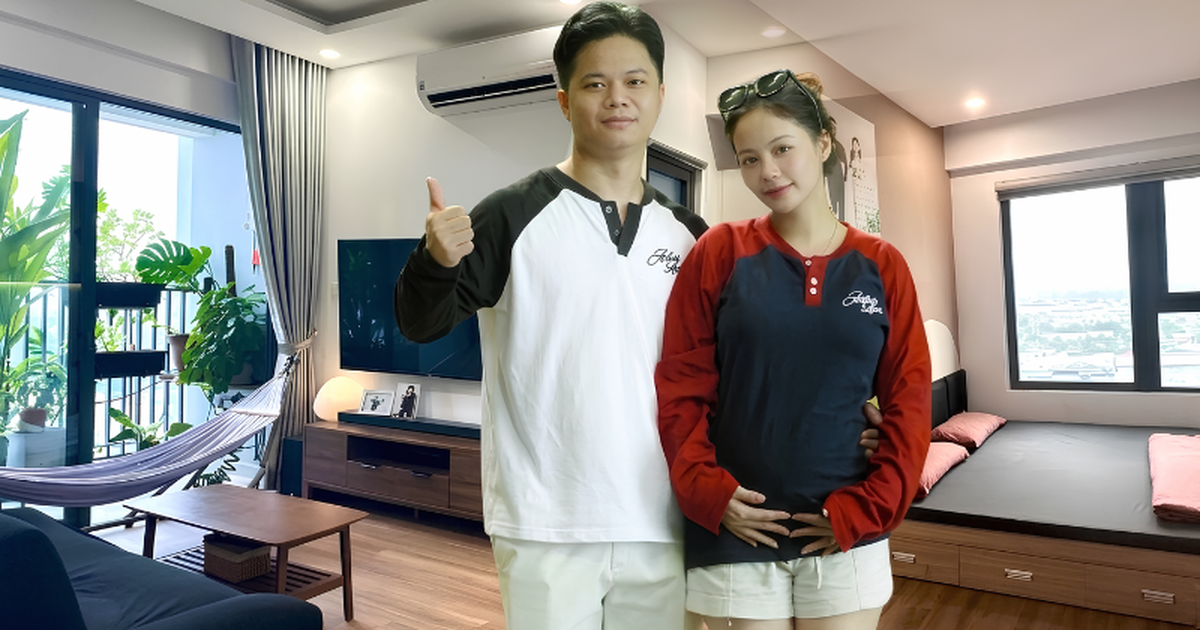
Cặp đôi SN 1999 ở TP.HCM mua chung cư 2,6 tỷ đồng, cách công ty 18km, vay ngân hàng 40 năm cho “dễ thở”
Chia sẻ

Hiện tại, việc trả nợ vay mua nhà chưa phải là áp lực quá lớn với cặp vợ chồng 26 tuổi này.
- Không cưới thì khó mua nhà, có nhà rồi mà bỏ nhau là mất: Hôn nhân trở thành khoản đầu tư không ai chịu lỗ?
- Phát hiện “công thức mua nhà” mới, không cần kết hôn, cũng không phải 1 mình gồng lãi
Có rất nhiều tiêu chí mà chúng ta thường đặt ra cho căn nhà đầu tiên: Người thích ở chung cư, người lại ưu tiên nhà mặt đất, và đương nhiên, dù lựa chọn phương án nào đi chăng nữa, tài chính vẫn là yếu tố không thể bỏ qua.
Trong bối cảnh đó, vay ngân hàng là lựa chọn cũng không có gì khó hiểu. Vấn đề quan trọng là vay bao nhiêu, trong bao lâu? Có người thấy 10-15 năm gánh nợ là quá dài, 20 năm lại là câu chuyện đáng lo hơn nữa. Nhưng cũng có người nghĩ khác: Họ chủ động lựa chọn kỳ hạn vay dài để giảm áp lực trả nợ hàng tháng.
Gia đình Lê Ngọc Trân (sinh năm 1999) là một trong số đó. Hiện tại, vợ chồng Ngọc Trân đang gánh khoản vay mua nhà trị giá 1,82 tỷ đồng trong vòng 40 năm. Miêu tả về quá trình trả nợ vay mua nhà sau hơn 1 năm, Ngọc Trân gói gọn trong 1 câu: “Chúng mình thấy ổn và không quá áp lực”.
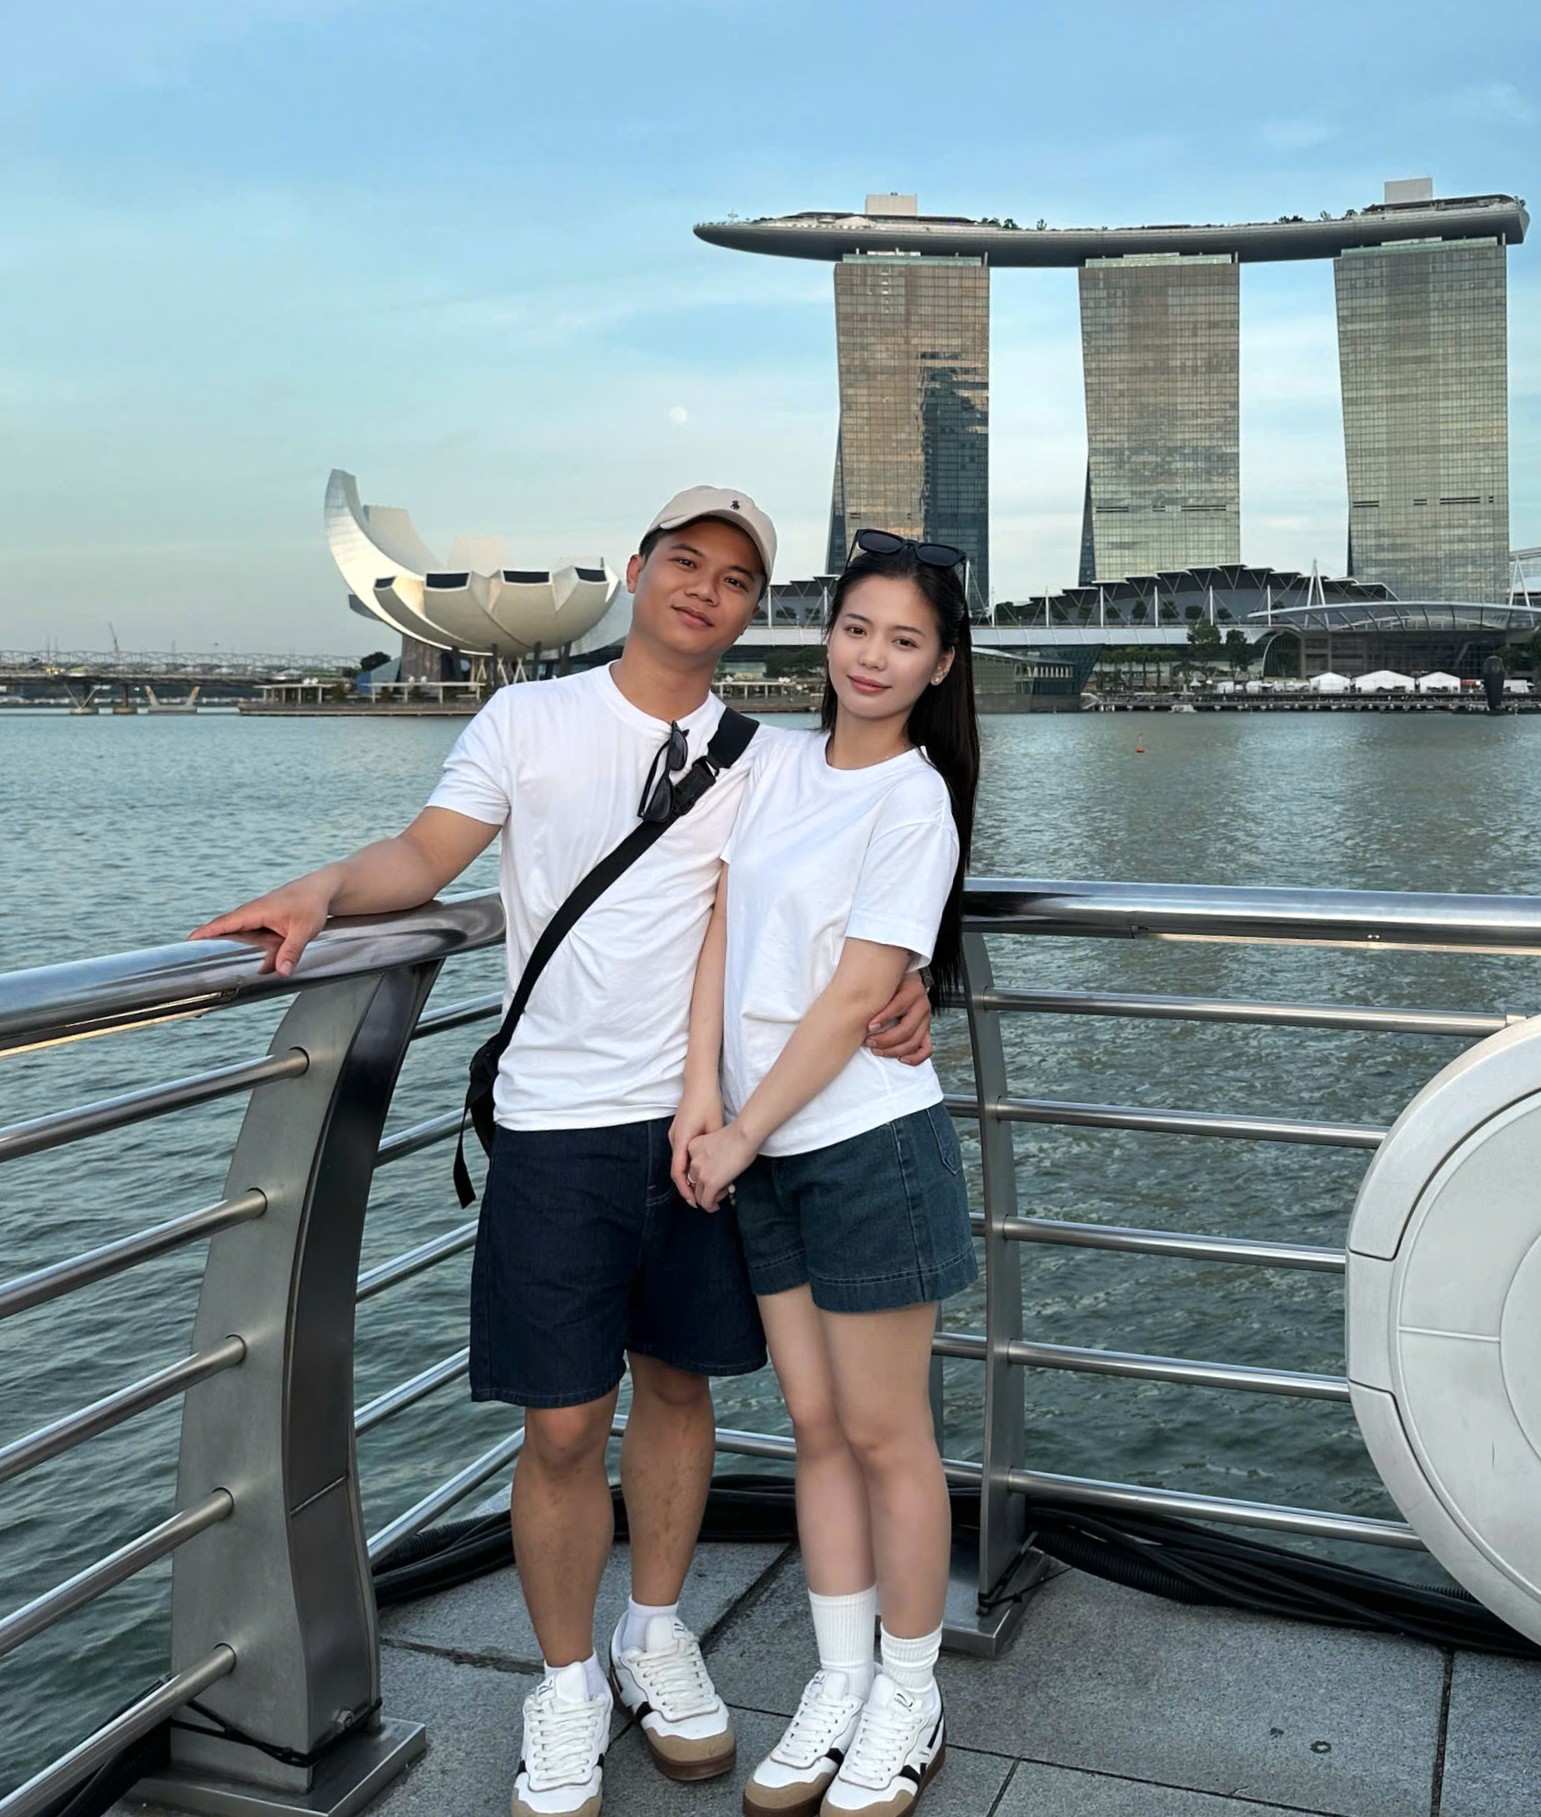
Vợ chồng Ngọc Trân
Tiết kiệm 780 triệu, vay ngân hàng 1,82 tỷ đồng thời hạn 40 năm để mua chung cư 2,6 tỷ đồng
Năm 2025, vợ chồng Ngọc Trân lên kế hoạch mua nhà. Sau 1 thời gian tìm hiểu, đi xem không ít dự án chung cư ở trung tâm TP.HCM và các khu vực lân cận, vợ chồng cô quyết định chốt căn hộ mới thuộc dự án The Rivana ở TP.HCM (trước đây là Bình Dương), cách chỗ làm của 2 vợ chồng khoảng 18 km.
Căn hộ mà vợ chồng Ngọc Trân lựa chọn rộng 73m2, thiết kế 2 phòng ngủ – 2 nhà vệ sinh, được bàn giao trong tình trạng nhà trống, chưa có nội thất. Chia sẻ về lý do mua chung cư ở xa trung tâm TP.HCM Ngọc Trân cho biết:
“Có ba lý do chính để bọn mình quyết định mua nhà ở Bình Dương cũ, thay vì trung tâm TP.HCM.
Lý do đầu tiên là khả năng tài chính. Căn hộ này phù hợp với khả năng của 2 vợ chồng mình lúc đó, lại là căn hộ mới, diện tích phù hợp với gia đình có 1 con nhỏ.
Tiếp theo là bọn mình muốn mua nhà sớm thay vì tiếp tục chờ đợi, vì sợ giá nhà sẽ ngày càng tăng.
Cuối cùng là tính chất công việc. Dù làm việc ở trung tâm TP.HCM nhưng cả 2 đứa mình đều có thể làm hybrid, 1 tuần chỉ cần lên công ty 2 ngày, nên việc di chuyển từ nhà đến cơ quan cũng không phải rào cản quá lớn, cố gắng thì vẫn sắp xếp được”.
Ở thời điểm chốt mua căn hộ 2 phòng ngủ này, vợ chồng Ngọc Trân có 780 triệu đồng – tương đương 30% giá trị căn nhà. Đây đều là khoản tiền mà vợ chồng cô tiết kiệm từ trước khi kết hôn, kết hợp với việc bán vàng cưới. Với 1,82 tỷ đồng còn thiếu, cả 2 quyết định vay ngân hàng kỳ hạn 40 năm.
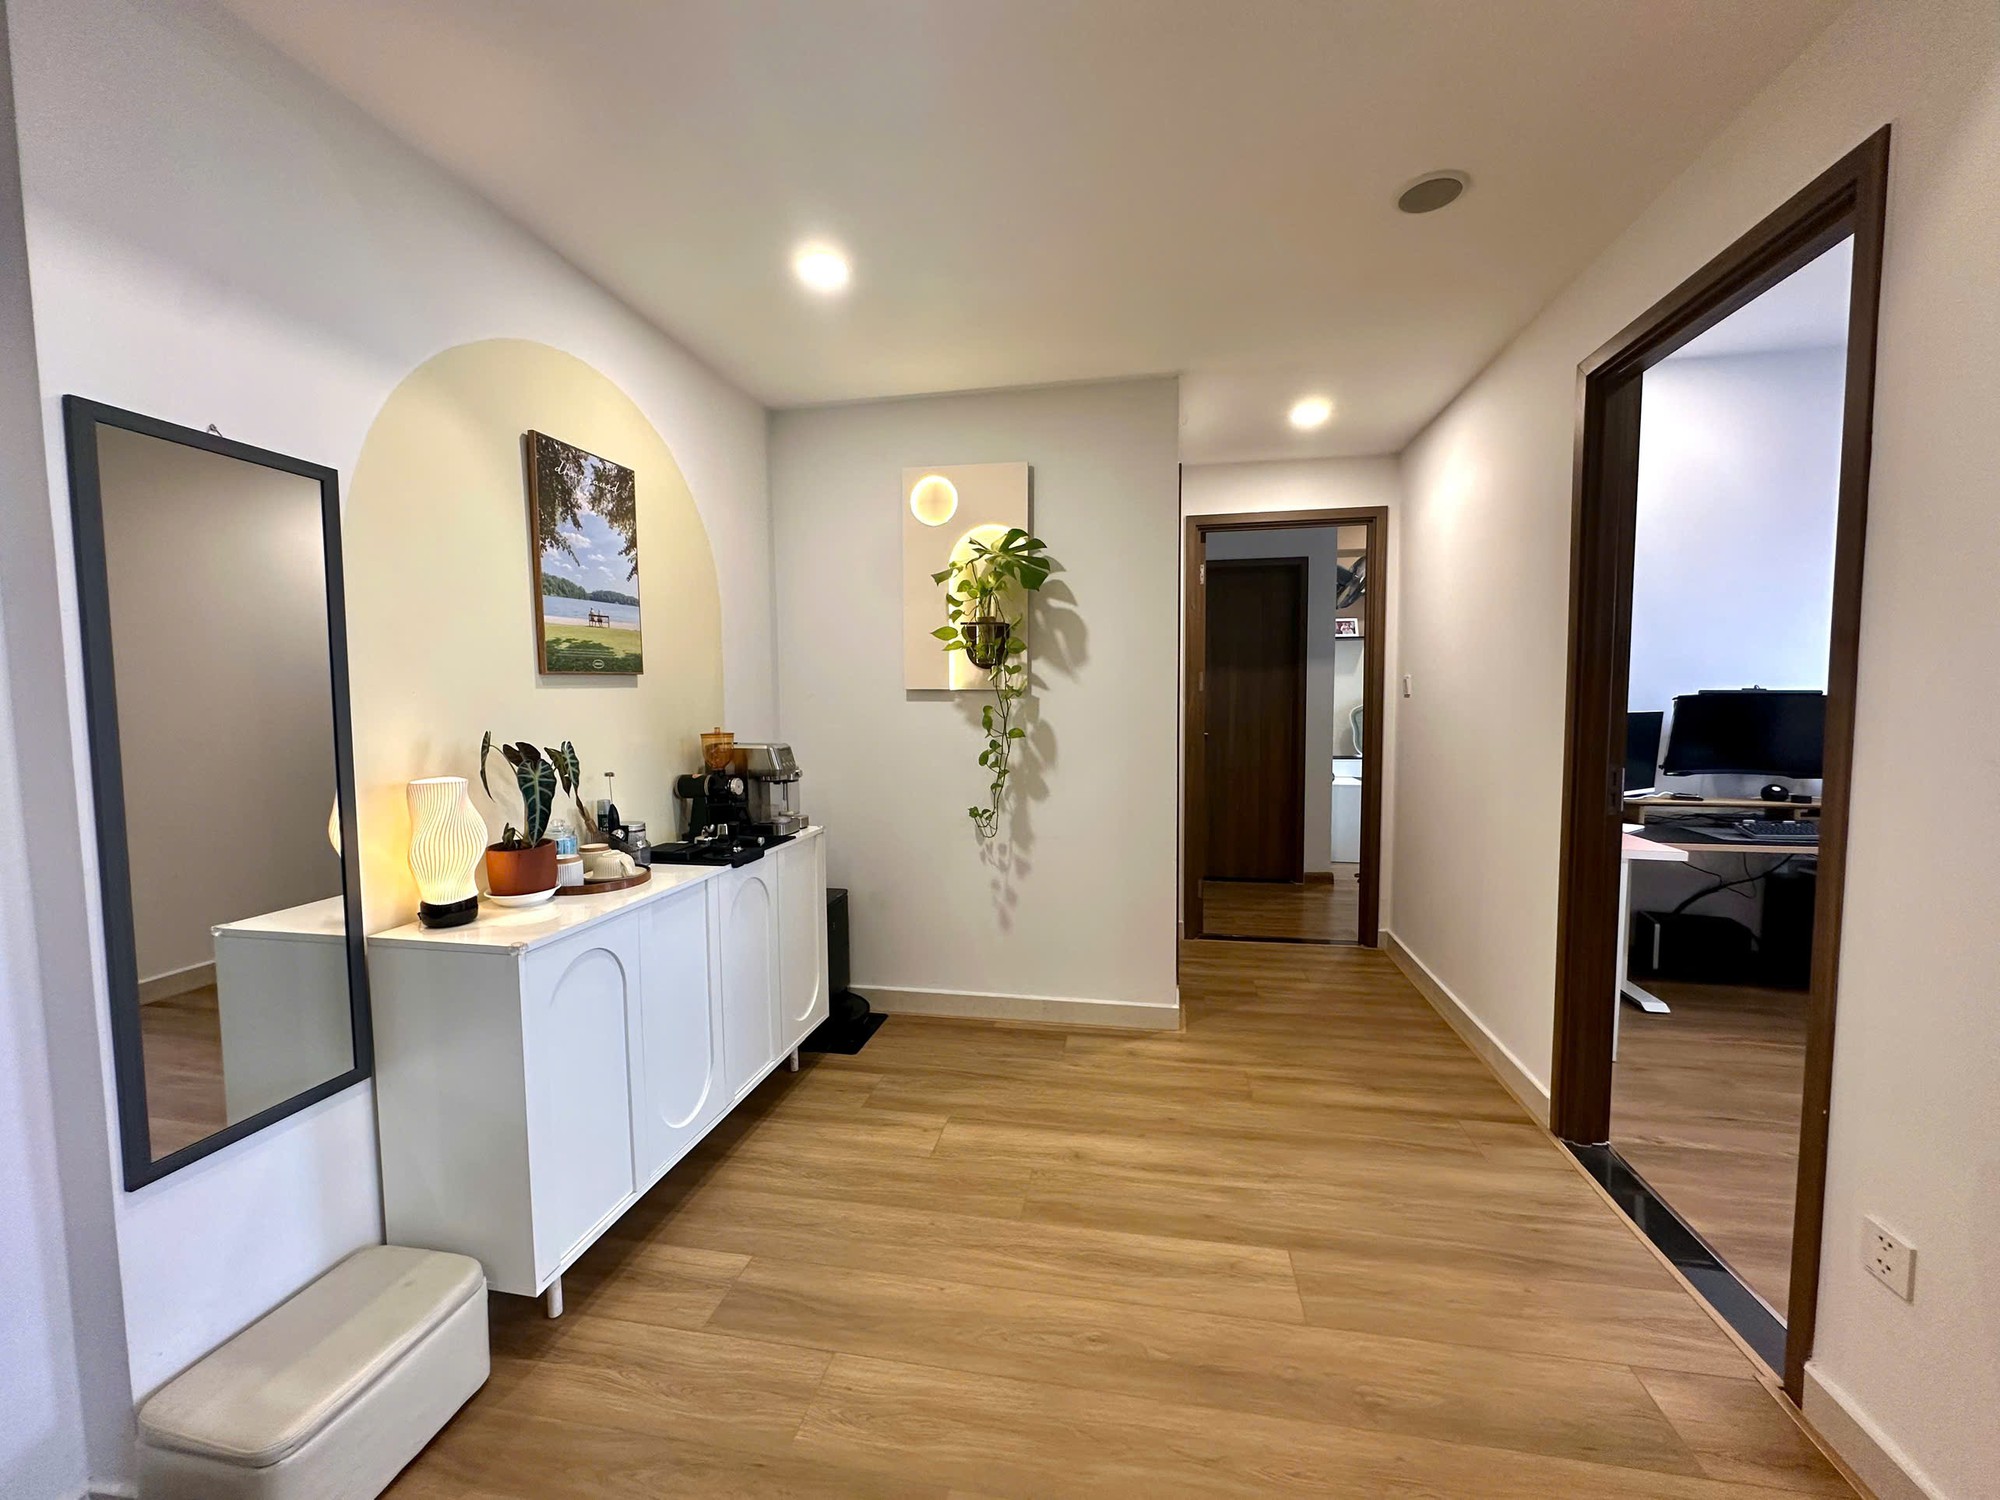
Quyết định vay ngân hàng thời hạn 40 năm giúp vợ chồng Ngọc Trân sở hữu căn nhà đầu tiên trước 30 tuổi
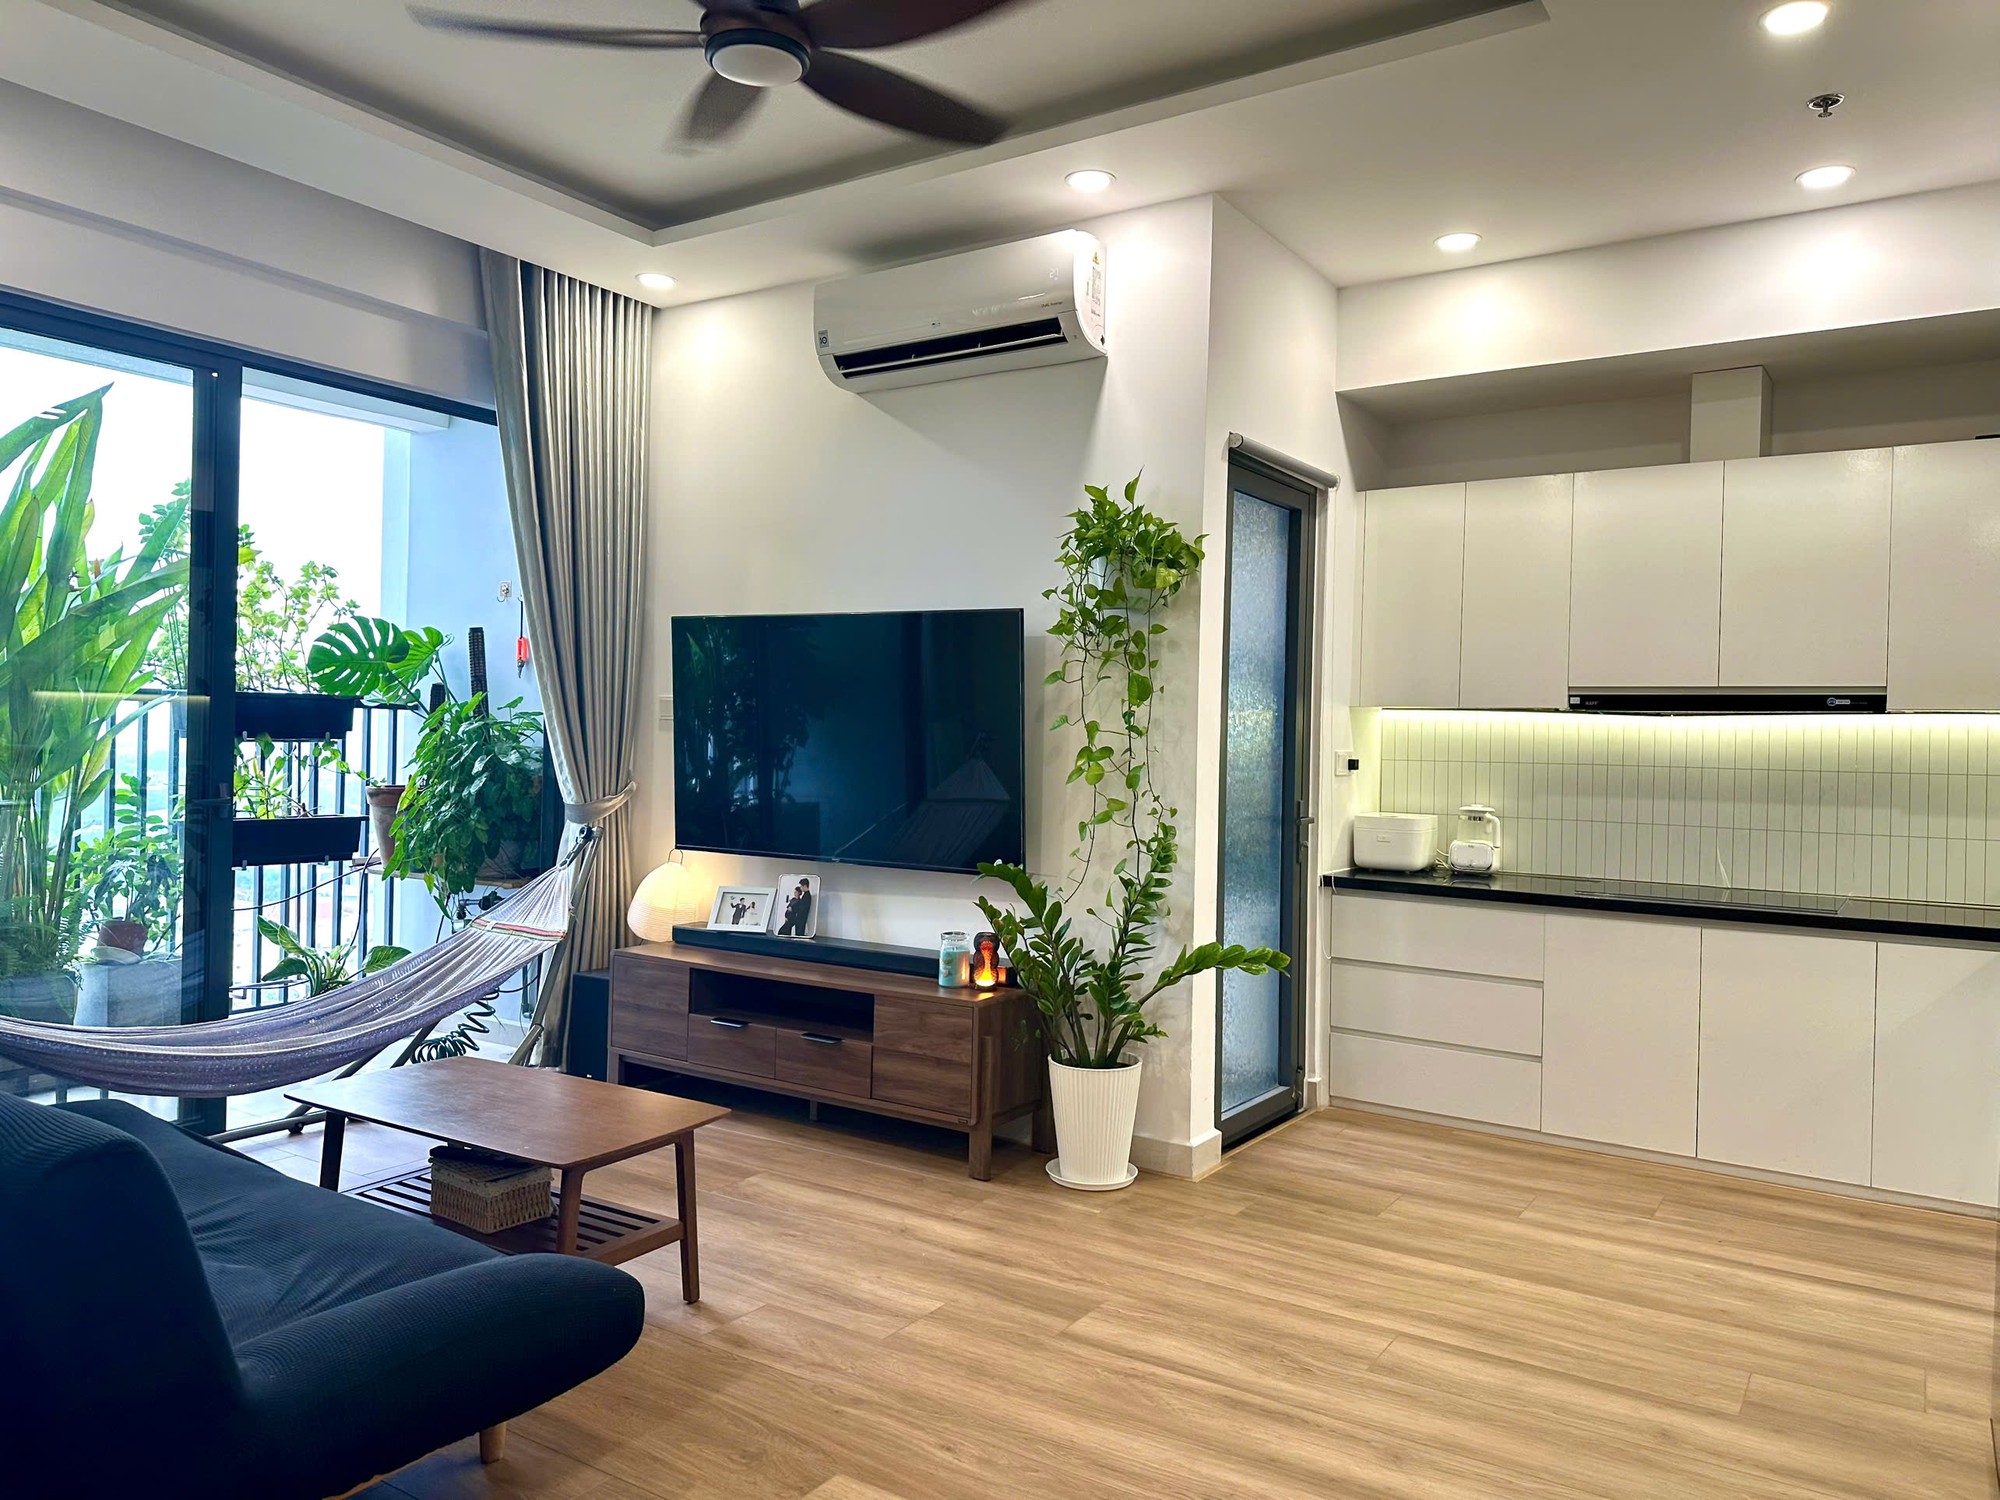
Căn hộ rộng 73m2 gồm 1 phòng khách, 2 nhà vệ sinh và 2 phòng ngủ
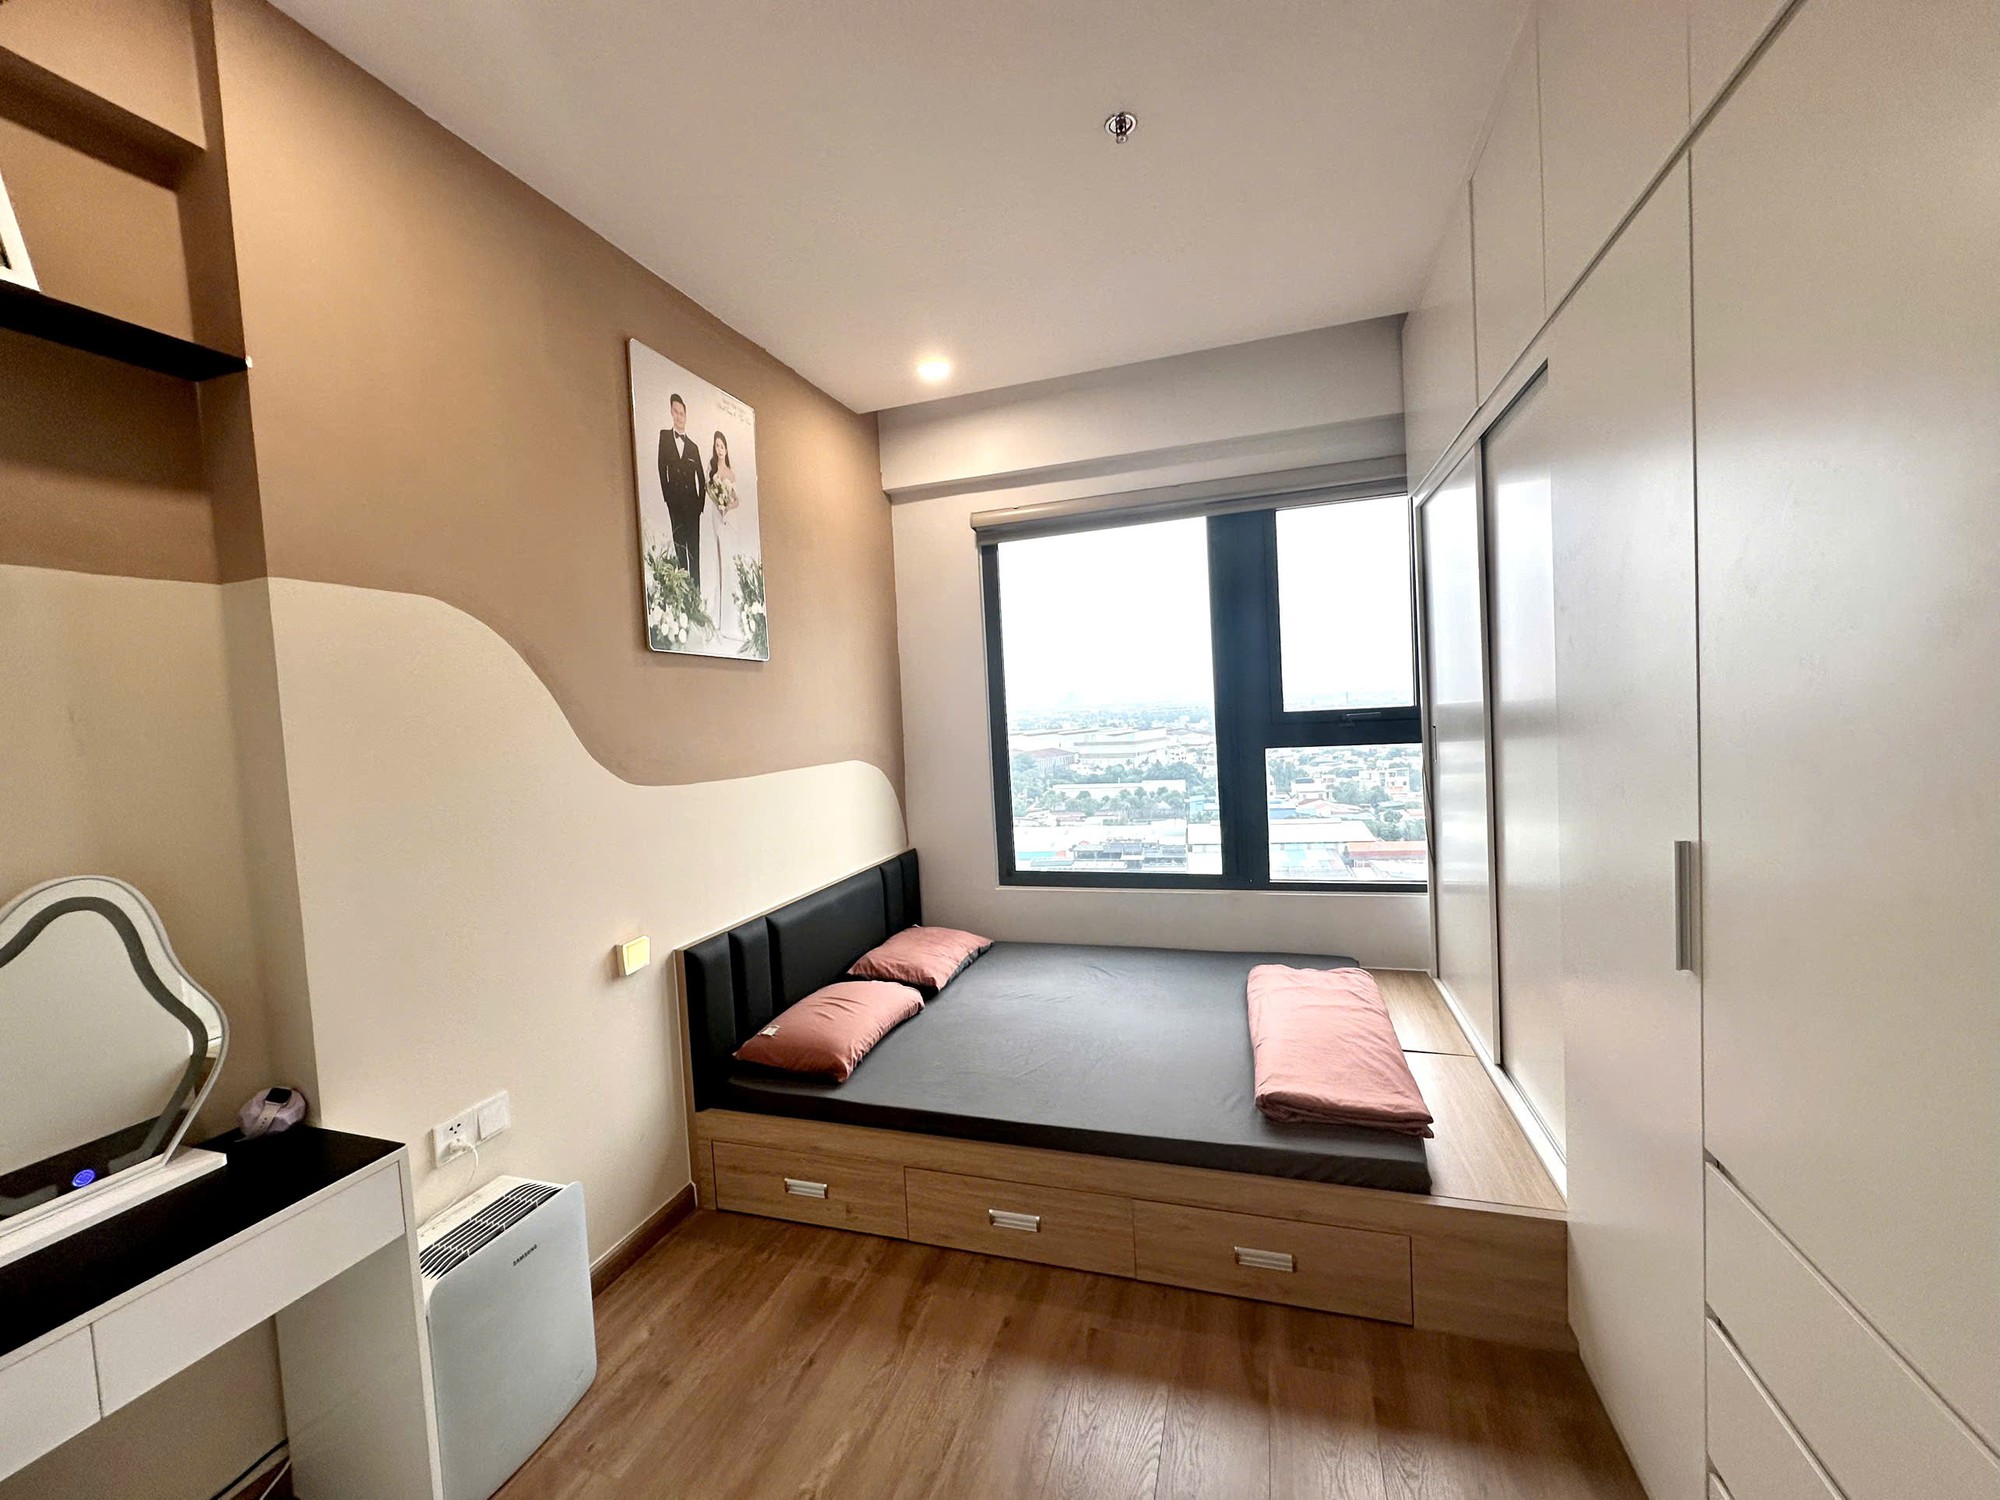
Phòng ngủ master
“Mỗi tháng, bọn mình trả khoảng 9,4 triệu đồng tiền vay mua nhà, bao gồm cả gốc lẫn lãi. Con số này tương đương khoảng 20% tổng thu nhập của gia đình, nên mình vẫn thấy khá thoải mái chứ chưa quá áp lực.
Còn về lãi suất thả nổi, 2 đứa mình đã tính đến trường hợp này ngay từ lúc vay và đó cũng là lý do bọn mình chọn thời hạn vay dài, lên tới 40 năm để giảm số tiền phải trả mỗi tháng, từ đó có thêm khoản dư cho sinh hoạt, tiết kiệm và các chi phí phát sinh về nhau.
Bản thân 2 vợ chồng mình cũng không xác định sẽ kéo dài khoản vay này tới 40 năm, nếu thu nhập tốt và có tiền tích lũy thêm, mình sẽ ưu tiên trả bớt nợ để rút ngắn thời gian vay.
Còn nếu sau thời gian ưu đãi mà lãi suất thả nổi tăng cao, mình bắt buộc phải xem lại tổng chi tiêu và con số trả nợ hàng tháng. Nếu cần thì sẽ giảm những khoản chi không cần thiết, đồng thời sử dụng phần tiền tích lũy để trả bớt dư nợ. Mình muốn giữ khoản vay ở mức mà gia đình vẫn có thể chủ động xoay xở, thay vì đến lúc lãi suất tăng mới bị rơi vào tình trạng quá áp lực” – Ngọc Trân chia sẻ.
Đặt mục tiêu 10 năm trả hết khoản vay 40 năm
Sau hơn 1 năm gánh nợ mua nhà, Ngọc Trân cho biết ưu tiên của vợ chồng cô không chỉ là trả nợ nhanh nhất có thể, mà song song với đó còn phải lên kế hoạch tiết kiệm 1 khoản dự phòng cho những tình huống phát sinh bất ngờ. Cô nhấn mạnh điều này đặc biệt quan trọng với những gia đình vừa nuôi con nhỏ, vừa có nợ mua nhà.
“Mỗi tháng, bọn mình dành khoảng 60% tổng thu nhập cho việc trả khoản vay và tích lũy. Sau khi trả ngân hàng hàng tháng, phần còn lại trong khoảng 60% này, bọn mình tiếp tục để dành để trả bớt nợ gốc khi hết thời gian ưu đãi lãi suất. Còn khoản dự phòng, bọn mình tách riêng chứ không gộp chung vào tiền tích lũy trả nợ. Mục tiêu của tụi mình vẫn là trả hết nợ trong vòng 10 năm, nhưng sẽ không vì thế mà hy sinh chất lượng cuộc sống của gia đình.
Hiện tại, bên cạnh việc ổn định chi tiêu, duy trì trả nợ và tích lũy trước 1 khoản để trả nợ gốc, đồng thời tiết kiệm dự phòng, vợ chồng mình cũng đang cố gắng tăng thu nhập. Nếu thu nhập tăng lên mà mức chi tiêu không tăng tương ứng, phần tiền dư đó sẽ tiếp tục được dùng để giảm khoản vay. Nói chung, 40 năm là thời hạn trên hợp đồng, còn mục tiêu của tụi mình thì ngắn hơn rất nhiều” – Ngọc Trân chia sẻ.
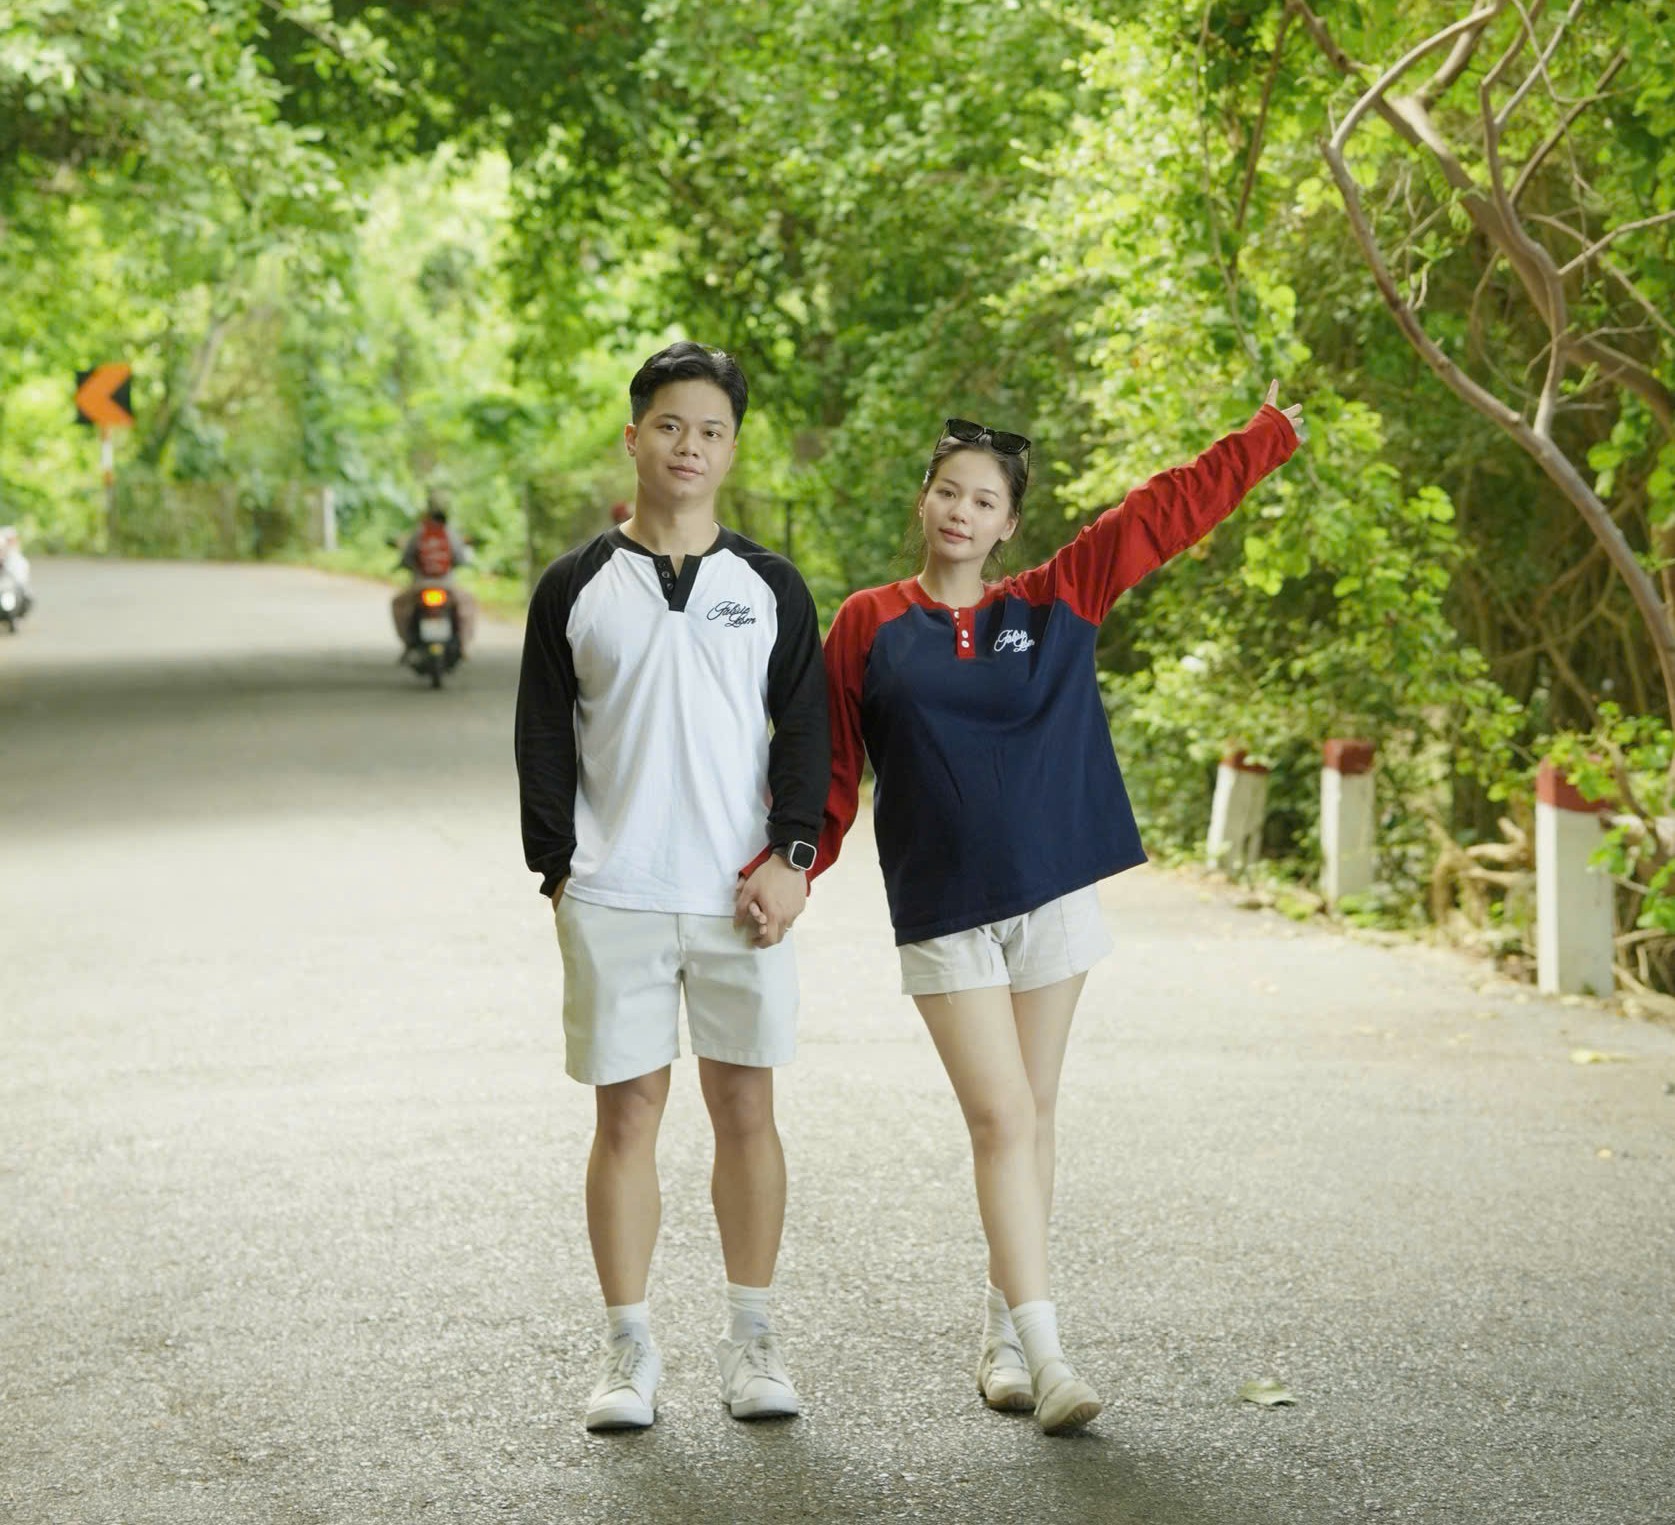
Cố gắng trả nợ sớm nhưng vợ chồng Ngọc Trân không vì thế mà giảm chất lượng cuộc sống
Nhìn lại hành trình mua căn nhà đầu tiên, Ngọc Trân cho biết nếu được chọn lại, vợ chồng cô vẫn chọn mua nhà ở xa trung tâm TP.HCM và đặc biệt là không rút ngắn thời gian vay nợ trên hợp đồng. Bởi với 1 cặp vợ chồng trẻ, giảm áp lực trả nợ hàng tháng là quan trọng nhất.
“Nếu mua nhà xa trung tâm hoặc xa chỗ làm, ngoài vấn đề tài chính, mình nghĩ mọi người cũng nên cân nhắc cách sống. Việc đi làm, gặp bạn bè, cơ hội công việc hay những thói quen sinh hoạt hàng ngày có thể sẽ bất tiện hơn.
Như tụi mình, chấp nhận đi làm xa hơn và ít thuận tiện trong một số sinh hoạt để đổi lại không gian sống rộng rãi, chi phí phù hợp và cuộc sống thoải mái hơn. Vì vậy, trước khi mua, tụi mình nghĩ nên cân nhắc cả hai câu hỏi: “Mình có đủ khả năng mua căn nhà này không?” và “Mình có thực sự muốn sống cuộc sống này sau khi mua nhà không?”
Nhìn chung đến hiện tại, bọn mình không có gì hối hận hay muốn thay đổi về quyết định vay 1,82 tỷ đồng trong 40 năm để mua căn nhà đầu tiên này” – Ngọc Trân khẳng định.