

| Chứng khoán ngày 23/9: Áp lực bán gia tăng, VN-Index giảm hơn 15 điểm Chứng khoán ngày 24/9: VN-Index giảm hơn 26 điểm, thanh khoản thu hẹp |
VN-Index tăng hơn 10 điểm
Sau hai phiên liên tiếp giảm tổng cộng hơn 40 điểm và lùi xuống dưới mốc 1.800 điểm, VN-Index lấy lại sắc xanh trong phiên giao dịch ngày 25/9. Lực cầu tại một số cổ phiếu vốn hóa lớn giúp chỉ số duy trì đà tăng trong phiên chiều, dù giao dịch nhìn chung vẫn thận trọng. Kết phiên, VN-Index tăng 10,02 điểm (0,56%), lên 1.785,11 điểm.
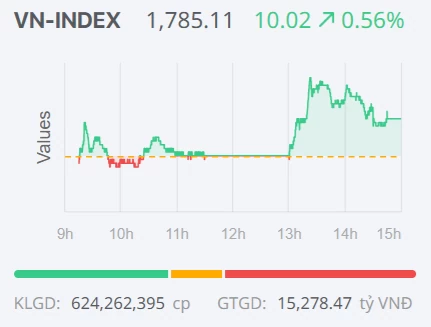 |
| Diễn biến của VN-Index trong phiên giao dịch ngày 25/9. |
Mặc dù thị trường tăng điểm nhưng độ rộng thị trường hôm nay nghiêng về phía tiêu cực khi số cổ phiếu giảm giá chiếm phần ưu thế so với số cổ phiếu tăng giá. Thống kê trên sàn HOSE, hôm nay có 140 mã tăng giá, 49 mã giữ giá tham chiếu và 179 mã giảm giá.
Độ mở của các nhóm ngành cũng nghiêng về phía tiêu cực với đa phần các nhóm ngành giảm điểm. Các ngành hàng và dịch vụ công nghiệp, bất động sản và du lịch và giải trí dẫn đầu đà tăng. Ở chiều ngược lại, dịch vụ tài chính, dầu khí và công nghệ thông tin là những nhóm ngành giảm điểm.
Chỉ số VN30 cũng có phiên tăng điểm tích cực khi tăng +6,35 điểm, lên mức 1.938,5 điểm. Trong rổ VN30, số cổ phiếu tăng giảm tương đối cân bằng, với 13 mã tăng giá, 14 mã giảm giá và 3 mã giữ giá.
Thanh khoản thị trường quay lại mức kém nhộn nhịp khi thấp hơn so với mức bình quân 20 phiên. Lũy kế đến cuối phiên giao dịch, thanh khoản trên sàn HOSE đạt 624 triệu cổ phiếu, tương đương giá trị đạt 15.278 tỷ đồng, giảm -6% so với phiên giao dịch trước đó.
Trên sàn Hà Nội, 2 chỉ số chính có diễn biến trái chiều với chỉ số VN-Index khi cùng giảm điểm. HNX-Index giảm -0,56 điểm, về mức 272,21 điểm, còn UPCoM-Index giảm -0,62 điểm, về mức 125,21 điểm.
Về giao dịch khối ngoại, áp lực bán ròng đã hạ nhiệt đáng kể, với giá trị bán ròng trên toàn thị trường ở mức gần 210 tỷ đồng trong phiên hôm nay. Trên HOSE, khối ngoại bán ròng 254 tỷ đồng. Ở chiều mua, khối ngoại tập trung mua ròng mạnh nhất SBT với khoảng 247 tỷ đồng, tiếp đến là BSR với 108 tỷ đồng, DCM 45 tỷ đồng, VHM 41 tỷ đồng và FRT 36 tỷ đồng. Ở chiều ngược lại, TCB chịu áp lực bán ròng lớn nhất với khoảng 115 tỷ đồng, theo sau là MSB 98 tỷ đồng, HPG 79 tỷ đồng, VIC 78 tỷ đồng và CTG 62 tỷ đồng.
Trên sàn HNX, khối ngoại bán ròng 2 tỷ đồng.
Bất động sản nâng đỡ chỉ số
Động lực tăng của VN-Index trong phiên cuối tuần chủ yếu đến từ nhóm bất động sản, đặc biệt là các cổ phiếu Vingroup. VHM tăng 5,7% và trở thành mã đóng góp lớn nhất cho chỉ số, với 6,33 điểm. VIC tăng 0,9%, VRE tăng 1,5% và VPL tăng 2,2%, cùng góp sức giữ sắc xanh cho thị trường. Ngoài ra, KHG tăng 3,7%, TAL tăng 3,1%, VC3 tăng 1,3% và DLG tăng 1,5%.
Nhóm ngân hàng cũng hỗ trợ chỉ số nhưng diễn biến phân hóa. VPB có thời điểm chạm giá trần trước khi thu hẹp đà tăng, đóng cửa cao hơn tham chiếu 4,1%. Đây đồng thời là một trong số ít cổ phiếu ghi nhận giá trị giao dịch trên 1.000 tỷ đồng trong phiên. TCB, MBB, HDB và LPB tăng nhẹ, trong khi VCB, BID và STB kết phiên trong sắc đỏ. Sự phân hóa này cho thấy dòng tiền chưa dịch chuyển đồng đều ngay cả trong nhóm cổ phiếu vốn hóa lớn.
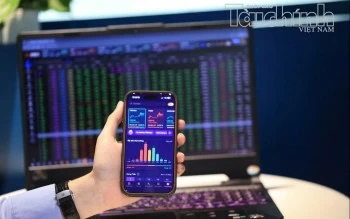 |
| N-Index lấy lại sắc xanh trong phiên giao dịch cuối tuần. Ảnh: Đức Thanh |
Ở chiều ngược lại, nhóm chứng khoán chưa tham gia rõ nét vào nhịp phục hồi. TCX, VCK, SSI, VIX, HCM, VCI và VND vẫn chịu áp lực bán, khiến đà tăng của thị trường thiếu thêm một nhóm ngành dẫn dắt. Nhóm dầu khí khả quan hơn nhưng cũng không đồng thuận: BSR, PVT và PVP tăng giá, còn PVD, PVS và OIL tiếp tục điều chỉnh.
Điểm đáng chú ý của phiên nằm ở thanh khoản. VN-Index tăng hơn 10 điểm nhưng dòng tiền lại thu hẹp, trong khi mức tăng tập trung nhiều ở VHM và một số cổ phiếu lớn. Về cuối phiên, đà tăng của chỉ số cũng giảm bớt. Những diễn biến này cho thấy áp lực bán đã dịu đi, song lực cầu chủ động chưa đủ mạnh để tạo ra sự lan tỏa rộng trên thị trường.
Nhìn lại cả tuần, VN-Index trải qua các phiên tăng, giảm đan xen và khép lại với mức giảm 1,68%. Khối lượng khớp lệnh giảm 20% so với tuần trước, đồng thời thấp hơn 13,6% so với bình quân 20 tuần.
Đây là tuần giao dịch đầu tiên sau khi thị trường chứng khoán Việt Nam gia nhập nhóm thị trường mới nổi thứ cấp của FTSE Russell. Việc chỉ số giảm điểm cùng thanh khoản đi xuống cho thấy tâm lý nhà đầu tư trong nước vẫn thận trọng. Phiên hồi phục cuối tuần giúp VN-Index cải thiện điểm số, nhưng diễn biến phân hóa và thanh khoản thấp cho thấy thị trường cần thêm sự tham gia của dòng tiền ở nhiều nhóm ngành để củng cố đà phục hồi./.
Bài liên quan

Chứng khoán ngày 24/9: VN-Index giảm hơn 26 điểm, thanh khoản thu hẹp

Chứng khoán ngày 22/9: Thị trường tăng điểm tích cực, lấy lại mốc 1.800 điểm

Chứng khoán ngày 16/9: VN-Index giằng co quanh mốc 1.800 điểm
Dành cho bạn

Bộ Tài chính ban hành 2 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng

Hạ tầng “vẽ lại” bản đồ bất động sản công nghiệp phía Nam

Thúc đẩy doanh nghiệp nhỏ và vừa trưởng thành để đạt mục tiêu tăng trưởng hai con số

Mở rộng không gian hợp tác kinh tế Việt Nam – Canada

Kho bạc Nhà nước: Rút ngắn độ trễ, đưa vốn đầu tư công vào nền kinh tế

Xuất cấp gần 2.570 tấn gạo hỗ trợ học sinh năm học 2026 – 2027
Đọc thêm

Bộ Tài chính hướng dẫn giao dịch, công bố thông tin trái phiếu doanh nghiệp riêng lẻ

Kỳ vọng dòng vốn tỷ USD cho thị trường trái phiếu

Hàn Quốc, Đài Loan nới biên độ giá cổ phiếu: Hướng đi nào cho Việt Nam?

Chứng khoán tuần cuối quý III/2026: Sau nâng hạng, thị trường chờ động lực mới
Thị trường tiền tệ tuần 21 – 25/9: Lãi suất qua đêm rơi về 1% khi mở mạnh “van” thanh khoản, tỷ giá vẫn dè chừng Fed
Quý IV mở ra nhiều động lực cho thị trường chứng khoán

MB “sang tay” toàn bộ cổ phần Bảo hiểm AAA cho công ty con

Khối ngoại bán ròng, dòng tiền chuyển mạnh sang SBT và BSR