

Mảng môi giới gặp khó
Mùa báo cáo tài chính quý III/2026 đang tới gần. Lợi nhuận nhóm các công ty chứng khoán được dự báo sẽ đối diện áp lực duy trì lợi nhuận, khi hoạt động môi giới phải so sánh với nền giao dịch cao cùng kỳ. Nguồn vốn bổ sung giúp doanh nghiệp mở rộng kinh doanh. Tuy nhiên, thanh khoản trên thị trường chứng khoán hạ nhiệt khiến khả năng chuyển lợi thế từ quy mô vốn thành nguồn thu gặp nhiều thử thách.
Trong báo cáo mới đây, VPBankS Research dự báo lợi nhuận sau thuế quý III/2026 của nhóm công ty chứng khoán được theo dõi đạt 3.175 tỷ đồng, giảm 10,2% so với cùng kỳ. Nguyên nhân bởi mức nền cao của quý III/2025. Đây là giai đoạn ghi nhận thanh khoản và giá trị giao dịch tăng mạnh. Mức nền so sánh cao đang gây sức ép đáng kể lên con số tăng trưởng thu nhập môi giới kỳ này. Các nguồn thu từ cho vay ký quỹ và ngân hàng đầu tư được kỳ vọng tiếp tục đóng góp, nhưng chưa đủ bù đắp hoàn toàn phần suy giảm này.
 |
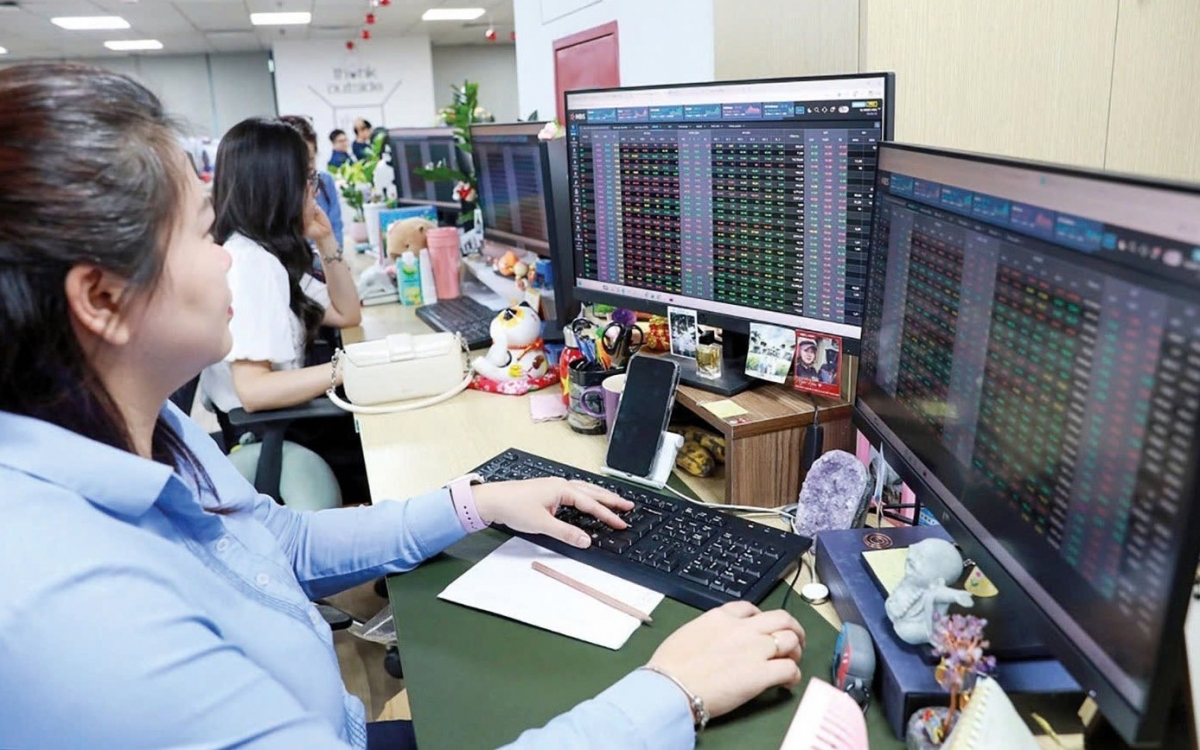
| Thanh khoản thị trường giảm nhiệt gây sức ép lên nguồn thu môi giới của các công ty chứng khoán trong quý III/2026. Ảnh: Đức Thanh |
Tương tự, Chứng khoán Vietcombank (VCBS) dự báo thanh khoản bình quân phiên quý III giảm khoảng 55% - 60% so với cùng kỳ. Với mảng môi giới, giá trị giao dịch giảm đồng nghĩa thu hẹp cơ sở tạo doanh thu phí.
Theo VCBS, SSI được kỳ vọng duy trì thị phần môi giới; HCM có thể cải thiện nhẹ nhờ thực hiện tăng vốn trong quý III. Trong khi đó, thị phần của VCI có thể giảm nhẹ khi đóng góp của khối ngoại vào tổng giá trị giao dịch suy giảm so với quý trước. Dù triển vọng thị phần khác nhau, cả ba đều được dự báo giảm doanh thu và lợi nhuận.
Cụ thể, VCBS ước doanh thu quý III của SSI đạt 2.511 tỷ đồng, giảm 19,9%; lợi nhuận sau thuế đạt 1.044 tỷ đồng, giảm 29,3%. HCM được dự báo đạt doanh thu 1.306 tỷ đồng, giảm 5,4% và lợi nhuận sau thuế 379 tỷ đồng, giảm 14%. Tại VCI, doanh thu dự kiến đạt 975 tỷ đồng, giảm 5,5%; lợi nhuận sau thuế đạt 342 tỷ đồng, giảm 18,7%. Đây là dự báo doanh thu tổng, phản ánh tác động tổng hợp của các mảng kinh doanh.
TCBS Research cũng dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của SSI giảm trên 20%; VCK giảm 3,5%, còn 1.087 tỷ đồng... Theo các chuyên gia từ TCBS, thanh khoản suy giảm gây sức ép lên môi giới và cho vay ký quỹ, trong khi danh mục tài sản có thu nhập cố định đóng vai trò hỗ trợ.
Áp lực còn mở rộng sang hoạt động đầu tư. VCBS lưu ý nhóm công ty chứng khoán vừa và nhỏ có thể ghi nhận mức giảm mạnh hơn do lợi nhuận tự doanh quý III/2025 cao. Mùa báo cáo tài chính quý III này vì vậy sẽ cho thấy rõ hơn sức chống đỡ của từng doanh nghiệp, khi nguồn thu môi giới suy yếu và các mảng kinh doanh còn lại phải gánh thêm vai trò bảo vệ lợi nhuận.
Trụ đỡ doanh thu trước sức ép chi phí vốn
Khi nguồn thu môi giới chịu sức ép, cho vay ký quỹ tiếp tục là một trụ đỡ của các công ty chứng khoán. Nguồn vốn bổ sung qua các đợt phát hành giúp doanh nghiệp mở rộng cho vay. Dù vậy, hiệu quả đóng góp vào lợi nhuận còn phụ thuộc chênh lệch giữa lãi suất cho vay và chi phí huy động.
Theo VCBS, dư nợ margin bình quân quý III của SSI được dự báo tăng 15 - 20% cùng kỳ nhờ tăng vốn cuối năm 2025. Dư nợ hỗ trợ tài chính của VCI có thể tăng 30 - 35%, trong khi HCM được kỳ vọng đẩy mạnh cho vay sau tăng vốn. Mặt bằng lãi suất cao có thể làm thu hẹp biên lãi của hoạt động này.
Lợi nhuận cả năm vẫn được kỳ vọng tăngDù lợi nhuận quý III/2026 chịu áp lực trước mức nền cao cùng kỳ, khối phân tích từ VPBankS dự báo lợi nhuận sau thuế cả năm 2026 của nhóm công ty chứng khoán vẫn tăng được gần 15% với các công ty chứng khoán được theo dõi. Theo dự báo của VCBS, SSI có thể đạt 4.572 tỷ đồng lợi nhuận sau thuế trong năm 2026, tăng 11,3% so với năm trước. Chứng khoán TP. Hồ Chí Minh (HSC) ước tính báo lãi 1.397 tỷ đồng, tăng 18,5%; VCI ước tính có thể lãi 1.361 tỷ đồng, tăng 1,4%. Theo các dự báo, mức giảm trong quý III chưa đồng nghĩa lợi nhuận cả năm đi xuống, nhưng tốc độ tăng trưởng phân hóa giữa các doanh nghiệp. |
VPBankS Research kỳ vọng thu nhập margin duy trì ổn định hoặc tăng nhẹ nhờ dư nợ cao và lãi suất cho vay tăng. Triển vọng này cho thấy quy mô cho vay tạo thêm nguồn thu, nhưng khả năng bảo vệ lợi nhuận còn phụ thuộc tốc độ điều chỉnh lãi suất đầu ra so với chi phí vốn.
Trước đó, theo thống kê từ báo cáo tài chính của hơn 70 công ty chứng khoán, các khoản cho vay cuối quý II/2026 đạt khoảng 454.772 tỷ đồng, tăng 49,2% so với cùng kỳ và 10,2% so với đầu năm.
Áp lực đáng chú ý khi lượng vốn vay đã tăng mạnh. Thống kê cho thấy tổng dư nợ vay cuối quý II đạt hơn 485.000 tỷ đồng, tăng 25% cùng kỳ. Nhờ bổ sung nguồn vốn tự có, tỷ lệ dư nợ vay trên tổng nguồn vốn của nhóm giảm từ 52,60% xuống 48,56%. Tuy vậy, con số này vẫn cao tại một số công ty chứng khoán. Quy mô vay lớn cùng tỷ lệ sử dụng đòn bẩy tài chính cao khiến chi phí lãi vay trở thành biến số cần theo dõi.
Bên cạnh cho vay, danh mục đầu tư tiếp tục hỗ trợ nguồn thu. Theo dự báo, các khoản tiền gửi và trái phiếu có thể mang lại lợi suất ổn định cho SSI; tại HCM, trái phiếu chiếm khoảng 78% danh mục cuối quý II. TCBS Research cũng xem tài sản có thu nhập cố định là bộ đệm bù đắp một phần sức ép từ môi giới và cho vay.
Hoạt độnMảng môi giới gặp khó
Mùa báo cáo tài chính quý III/2026 đang tới gần. Lợi nhuận nhóm các công ty chứng khoán được dự báo sẽ đối diện áp lực duy trì lợi nhuận, khi hoạt động môi giới phải so sánh với nền giao dịch cao cùng kỳ. Nguồn vốn bổ sung giúp doanh nghiệp mở rộng kinh doanh. Tuy nhiên, thanh khoản trên thị trường chứng khoán hạ nhiệt khiến khả năng chuyển lợi thế từ quy mô vốn thành nguồn thu gặp nhiều thử thách.
Trong báo cáo mới đây, VPBankS Research dự báo lợi nhuận sau thuế quý III/2026 của nhóm công ty chứng khoán được theo dõi đạt 3.175 tỷ đồng, giảm 10,2% so với cùng kỳ. Nguyên nhân bởi mức nền cao của quý III/2025. Đây là giai đoạn ghi nhận thanh khoản và giá trị giao dịch tăng mạnh. Mức nền so sánh cao đang gây sức ép đáng kể lên con số tăng trưởng thu nhập môi giới kỳ này. Các nguồn thu từ cho vay ký quỹ và ngân hàng đầu tư được kỳ vọng tiếp tục đóng góp, nhưng chưa đủ bù đắp hoàn toàn phần suy giảm này.
Tương tự, Chứng khoán Vietcombank (VCBS) dự báo thanh khoản bình quân phiên quý III giảm khoảng 55% - 60% so với cùng kỳ. Với mảng môi giới, giá trị giao dịch giảm đồng nghĩa thu hẹp cơ sở tạo doanh thu phí.
Theo VCBS, SSI được kỳ vọng duy trì thị phần môi giới; HCM có thể cải thiện nhẹ nhờ thực hiện tăng vốn trong quý III. Trong khi đó, thị phần của VCI có thể giảm nhẹ khi đóng góp của khối ngoại vào tổng giá trị giao dịch suy giảm so với quý trước. Dù triển vọng thị phần khác nhau, cả ba đều được dự báo giảm doanh thu và lợi nhuận.
Cụ thể, VCBS ước doanh thu quý III của SSI đạt 2.511 tỷ đồng, giảm 19,9%; lợi nhuận sau thuế đạt 1.044 tỷ đồng, giảm 29,3%. HCM được dự báo đạt doanh thu 1.306 tỷ đồng, giảm 5,4% và lợi nhuận sau thuế 379 tỷ đồng, giảm 14%. Tại VCI, doanh thu dự kiến đạt 975 tỷ đồng, giảm 5,5%; lợi nhuận sau thuế đạt 342 tỷ đồng, giảm 18,7%. Đây là dự báo doanh thu tổng, phản ánh tác động tổng hợp của các mảng kinh doanh.
TCBS Research cũng dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của SSI giảm trên 20%; VCK giảm 3,5%, còn 1.087 tỷ đồng... Theo các chuyên gia từ TCBS, thanh khoản suy giảm gây sức ép lên môi giới và cho vay ký quỹ, trong khi danh mục tài sản có thu nhập cố định đóng vai trò hỗ trợ.
Áp lực còn mở rộng sang hoạt động đầu tư. VCBS lưu ý nhóm công ty chứng khoán vừa và nhỏ có thể ghi nhận mức giảm mạnh hơn do lợi nhuận tự doanh quý III/2025 cao. Mùa báo cáo tài chính quý III này vì vậy sẽ cho thấy rõ hơn sức chống đỡ của từng doanh nghiệp, khi nguồn thu môi giới suy yếu và các mảng kinh doanh còn lại phải gánh thêm vai trò bảo vệ lợi nhuận.
Trụ đỡ doanh thu trước sức ép chi phí vốn
Khi nguồn thu môi giới chịu sức ép, cho vay ký quỹ tiếp tục là một trụ đỡ của các công ty chứng khoán. Nguồn vốn bổ sung qua các đợt phát hành giúp doanh nghiệp mở rộng cho vay. Dù vậy, hiệu quả đóng góp vào lợi nhuận còn phụ thuộc chênh lệch giữa lãi suất cho vay và chi phí huy động.
Theo VCBS, dư nợ margin bình quân quý III của SSI được dự báo tăng 15 - 20% cùng kỳ nhờ tăng vốn cuối năm 2025. Dư nợ hỗ trợ tài chính của VCI có thể tăng 30 - 35%, trong khi HCM được kỳ vọng đẩy mạnh cho vay sau tăng vốn. Mặt bằng lãi suất cao có thể làm thu hẹp biên lãi của hoạt động này.
VPBankS Research kỳ vọng thu nhập margin duy trì ổn định hoặc tăng nhẹ nhờ dư nợ cao và lãi suất cho vay tăng. Triển vọng này cho thấy quy mô cho vay tạo thêm nguồn thu, nhưng khả năng bảo vệ lợi nhuận còn phụ thuộc tốc độ điều chỉnh lãi suất đầu ra so với chi phí vốn.
Trước đó, theo thống kê từ báo cáo tài chính của hơn 70 công ty chứng khoán, các khoản cho vay cuối quý II/2026 đạt khoảng 454.772 tỷ đồng, tăng 49,2% so với cùng kỳ và 10,2% so với đầu năm.
Áp lực đáng chú ý khi lượng vốn vay đã tăng mạnh. Thống kê cho thấy tổng dư nợ vay cuối quý II đạt hơn 485.000 tỷ đồng, tăng 25% cùng kỳ. Nhờ bổ sung nguồn vốn tự có, tỷ lệ dư nợ vay trên tổng nguồn vốn của nhóm giảm từ 52,60% xuống 48,56%. Tuy vậy, con số này vẫn cao tại một số công ty chứng khoán. Quy mô vay lớn cùng tỷ lệ sử dụng đòn bẩy tài chính cao khiến chi phí lãi vay trở thành biến số cần theo dõi.
Bên cạnh cho vay, danh mục đầu tư tiếp tục hỗ trợ nguồn thu. Theo dự báo, các khoản tiền gửi và trái phiếu có thể mang lại lợi suất ổn định cho SSI; tại HCM, trái phiếu chiếm khoảng 78% danh mục cuối quý II. TCBS Research cũng xem tài sản có thu nhập cố định là bộ đệm bù đắp một phần sức ép từ môi giới và cho vay.
Hoạt động ngân hàng đầu tư còn được hỗ trợ bởi nhu cầu huy động vốn qua trái phiếu. Dù vậy, đóng góp chưa đủ bù đắp hoàn toàn phần giảm của môi giới. Khả năng giữ lợi nhuận vì thế phụ thuộc cả cơ cấu nguồn thu và hiệu quả sử dụng vốn.g ngân hàng đầu tư còn được hỗ trợ bởi nhu cầu huy động vốn qua trái phiếu. Dù vậy, đóng góp chưa đủ bù đắp hoàn toàn phần giảm của môi giới. Khả năng giữ lợi nhuận vì thế phụ thuộc cả cơ cấu nguồn thu và hiệu quả sử dụng vốn.
Thanh khoản giảm nhiệt tháng cuối quý IIIThanh khoản suy giảm đang tạo sức ép lên hoạt động kinh doanh của các công ty chứng khoán trước mùa báo cáo quý III/2026. So với cùng kỳ, dòng tiền giao dịch thận trọng hơn. Thống kê trong tháng 9/2025, thị trường chuyển sang tích lũy sau mức giao dịch rất sôi động hồi tháng 8/2025. Áp lực chốt lời xuất hiện khi VN-Index tiến sát vùng đỉnh, sau đó biên độ dao động và thanh khoản thu hẹp dần. Tuy nhiên, nhiều nhóm ngành vẫn thu hút dòng tiền. Các tổ chức trong nước mua ròng và trở thành lực đỡ hỗ trợ thị trường trước sức ép bán ròng của khối ngoại. Trong khi đó, vào tháng 9/2026, đã xuất hiện một số phiên giá trị khớp lệnh chỉ khoảng 10.000 tỷ đồng. Trong tuần 21/9 - 25/9, giá trị giao dịch bình quân trên HOSE đạt khoảng 16.002 tỷ đồng/phiên. Phiên hồi phục mạnh nhất tuần lại có thanh khoản thấp nhất khi sức cầu chưa sẵn sàng gia tăng theo đà tăng của chỉ số. VN-Index khép tháng 9/2026 tại 1.768,62 điểm, giảm 3,47%. Áp lực chốt lời và khối ngoại bán ròng khiến dòng tiền trong nước duy trì sự dè dặt trước các biến số khó đoán định về môi trường lãi suất toàn cầu. Thanh khoản bình quân phiên trong quý III giảm hơn nửa so với cùng kỳ. Nền giao dịch cao quý III/2025 vì vậy đặt ra thử thách đối với nguồn thu phí môi giới, ngay cả khi các công ty chứng khoán giữ được thị phần. |
Bài liên quan

Thị trường chờ động lực từ lợi nhuận quý III

Các công ty chứng khoán hỗ trợ thiết thực cho tiến trình nâng hạng

“Đo” sức hút Việt Nam khi áp lực lên dòng vốn FDI gia tăng
Dành cho bạn

Phó Chủ tịch UBND TP. Hà Nội Nguyễn Xuân Lưu: Tăng trưởng phải được đo bằng giá trị thực chất

Kiểm toán nhà nước ký quy chế phối hợp với Gia Lai, Khánh Hoà, Đắk Lắk

JICA tiếp tục hỗ trợ củng cố nền tảng thị trường chứng khoán Việt Nam sau nâng hạng
Thương vụ bán vốn nghìn tỷ khuấy động ngành ngân hàng, được giá chưa đủ mà cần "mối duyên” chiến lược

Công ty In sách giáo khoa Hòa Phát bị phạt hơn 200 triệu đồng

Ngân hàng UOB nâng dự báo tăng trưởng GDP, lưu ý rủi ro tăng lãi suất điều hành lớn dần
Đọc thêm

Chứng khoán phái sinh ngày 13/10: Dòng tiền dịch chuyển trước thềm đáo hạn

Khối ngoại bán ròng gần 470 tỷ đồng, FPT chịu áp lực bán mạnh nhất

F88 gần cán đích lợi nhuận năm sau 9 tháng, giải ngân cho vay tăng 51%

Chứng khoán ngày 13/10: VN-Index giảm nhẹ, dòng tiền vẫn thận trọng

Sắp xếp lại thị trường cổ phiếu, tạo sức hút dòng vốn

Tháo gỡ điểm nghẽn thanh toán, mở rộng chiều sâu thị trường vốn

Phát hành trái phiếu doanh nghiệp tăng gần 10% trong quý III/2026

Chứng khoán SSI dự báo VN-Index có thể đạt 1.940 điểm trong năm 2027