
Khi AI có thể tìm sản phẩm, tạo giỏ hàng và thanh toán thay người dùng, câu hỏi tiếp theo là làm sao để giao dịch diễn ra đúng ý định. Những bước chuẩn bị từ ngân hàng đến phía người bán đang đưa hình thức thương mại này tiến gần hơn tới thực tế.
Mới đây, tại Ngày hội Công nghệ Tài chính Singapore 2026 (Singapore FinTech Festival – SFF 2026), Visa, công ty công nghệ thanh toán điện tử hàng đầu thế giới, đã giới thiệu về những bước tiến tương lai của ngành thương mại.
Theo nghiên cứu của Visa tại Singapore, Australia và Nhật Bản, tỷ lệ sử dụng AI tạo sinh dao động từ 67% tại Nhật Bản đến 90% tại Singapore. Nhưng khi được hỏi có sẵn sàng tin tưởng AI mua những mặt hàng thiết yếu gia đình thường dùng hay không, tỷ lệ chỉ còn 20–30%.
Khoảng cách ấy phản ánh một ngưỡng mới trong quan hệ giữa con người và công nghệ. Người dùng có thể thoải mái hỏi AI nên mua gì, nhưng sẽ cân nhắc kỹ hơn khi để công nghệ quyết định và chi tiền thay mình.
“Tương lai của thương mại không còn là một viễn cảnh xa vời mà đang dần định hình ngay trước mắt chúng ta, từ các tác nhân AI đang thay đổi cách thức mua sắm và vận hành doanh nghiệp, đến những phương thức luân chuyển giá trị mới cùng các thách thức hoàn toàn mới về định danh, an ninh và niềm tin”, ông Stephen Karpin, Chủ tịch Visa khu vực châu Á – Thái Bình Dương, chia sẻ.
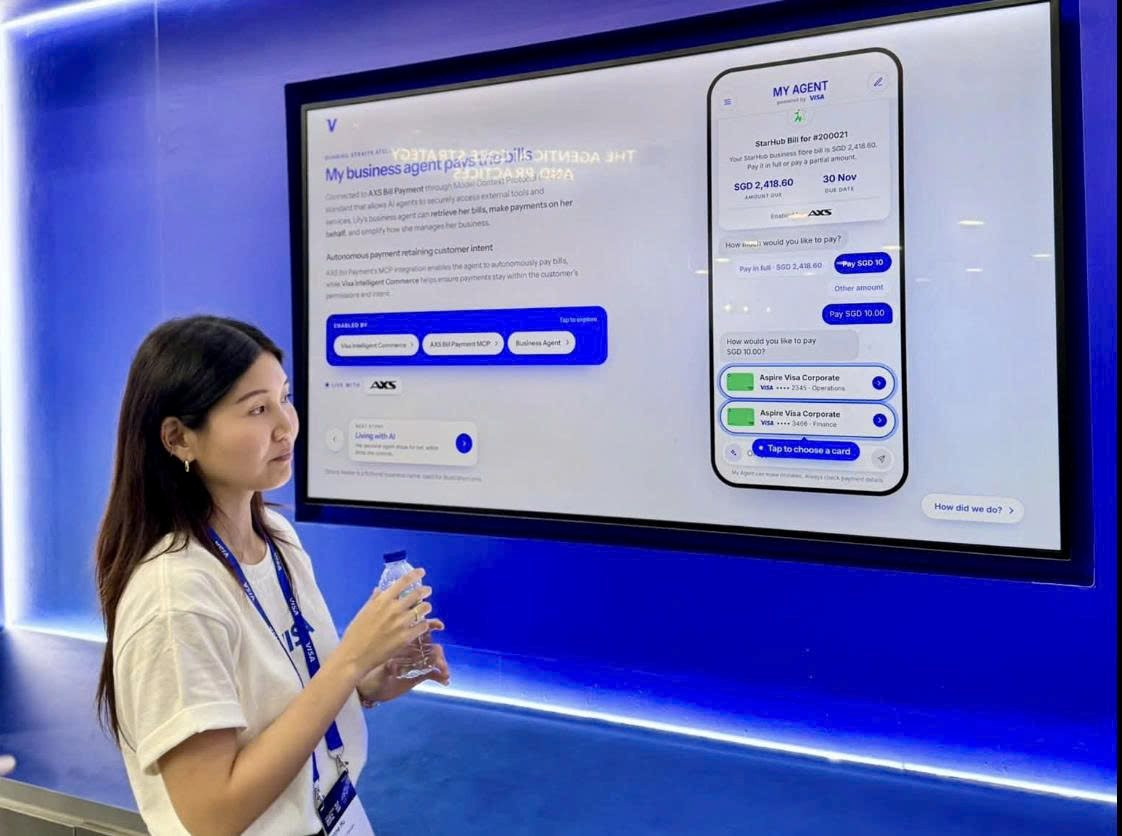
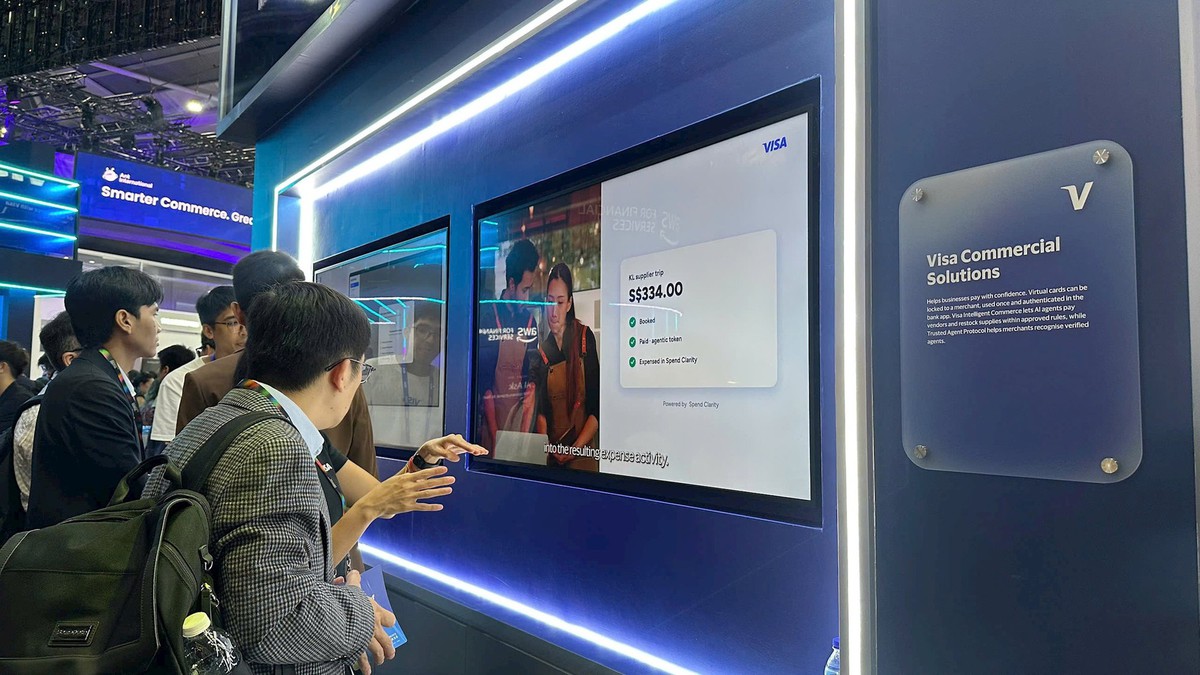
Tại SFF 2026, Visa đã giới thiệu về những bước tiến tương lai của ngành thương mại
Theo đó, AI đang chuyển dịch từ vai trò giải đáp câu hỏi sang khả năng chủ động thực hiện hành động, bao gồm tương tác giữa các tác nhân AI với nhau và trải nghiệm thương mại ủy quyền cho AI trong thực tế. Những trải nghiệm này cho thấy cách người tiêu dùng và doanh nghiệp có thể khám phá sản phẩm, mua sắm và thanh toán thông qua các ứng dụng AI, đồng thời vẫn duy trì quyền cấp phép và kiểm soát.
Khi các trợ lý AI cá nhân ngày càng phát triển, chúng dần vượt ra khỏi vai trò đề xuất sản phẩm để có thể tạo giỏ hàng và thực hiện thanh toán thay người tiêu dùng. Đối với nhà bán hàng, điều này đặt ra những yêu cầu thực tiễn như nhận diện tác nhân AI đáng tin cậy, xác định phạm vi truy cập được phép và hỗ trợ các tác nhân này xuyên suốt quá trình thanh toán, từ khâu hoàn tất đơn hàng đến dịch vụ sau mua.
Trước bối cảnh đó, Visa đã công bố mở rộng chương trình Agentic Ready trên toàn khu vực châu Á – Thái Bình Dương. Giai đoạn đầu tiên của chương trình Visa Agentic Ready được triển khai trên khu vực châu Á – Thái Bình Dương vào tháng 4/2026, tập trung vào mức độ sẵn sàng của các tổ chức phát hành trong một môi trường được kiểm soát, đáp ứng tiêu chuẩn vận hành thực tế và sử dụng thông tin xác thực thanh toán Visa.
Giai đoạn tiếp theo tập trung vào chấp nhận thanh toán, với sự tham gia của ngân hàng thanh toán, nhà cung cấp dịch vụ thanh toán, cổng thanh toán và một số nhà bán hàng được lựa chọn, nhằm chuẩn bị cho các giao dịch Visa do tác nhân AI khởi tạo. Chương trình chính thức triển khai với hơn 50 đơn vị tham gia và dự kiến sẽ tiếp tục mở rộng với sự góp mặt của nhiều đối tác khác trong năm 2027.
“Thương mại ủy quyền cho AI chỉ có thể mở rộng quy mô khi các đơn vị chấp nhận thanh toán và nhà cung cấp dịch vụ thanh toán có khả năng hỗ trợ các giao dịch do AI thực hiện một cách an toàn, đáng tin cậy, đồng thời vẫn đảm bảo quyền kiểm soát đối với trải nghiệm khách hàng”, ông T.R. Ramachandran, Trưởng Bộ phận Sản phẩm và Giải pháp, Visa khu vực châu Á – Thái Bình Dương, chia sẻ.
Khi quyền chi tiền được trao cho AI
Dù vậy, niềm tin là yếu tố quyết định phạm vi phát triển của thương mại ứng dụng AI. Một nghiên cứu mới nhất của Visa cho thấy tỷ lệ ứng dụng AI tạo sinh tại Singapore, Australia và Nhật Bản ở mức cao, nhưng người tiêu dùng vẫn thận trọng hơn đáng kể khi cân nhắc cho phép AI thực hiện mua sắm thay mình.
Trong khi tỷ lệ sử dụng AI tạo sinh dao động từ 67% tại Nhật Bản đến 90% tại Singapore, chỉ có 20-30% người tiêu dùng sẵn sàng tin tưởng AI mua các mặt hàng thiết yếu trong gia đình mà họ thường xuyên sử dụng.
Kết quả nghiên cứu cho thấy khoảng cách rõ rệt giữa mức độ ứng dụng AI và niềm tin đối với thương mại ủy quyền cho AI. Hạ tầng thanh toán an toàn, cơ chế cấp quyền rõ ràng, khả năng xác thực danh tính và các công cụ kiểm soát sẽ đóng vai trò then chốt khi AI chuyển dịch từ việc hỗ trợ người tiêu dùng sang chủ động thực hiện giao dịch thay họ.
Từ khác biệt này, Visa đặt ra năm câu hỏi khi xây dựng thanh toán qua tác nhân AI: tác nhân có hợp lệ không, được phép làm gì, có tuân thủ giới hạn không, dữ liệu có được giữ đúng phạm vi không và có thể giải thích diễn biến, xử lý tranh chấp hay không.
Đại diện Visa cho biết hãng tập trung vào ba hướng: vận dụng kinh nghiệm vận hành mạng lưới thanh toán để duy trì an toàn; minh bạch chia sẻ bài học, công cụ và phương pháp nhằm bảo vệ toàn bộ hệ sinh thái; đồng thời huy động đội ngũ chuyên gia an ninh mạng và tư vấn để hỗ trợ ngân hàng, nhà bán hàng, doanh nghiệp và cơ quan quản lý điều chỉnh chiến lược phòng vệ. Quá trình hợp tác giúp các bên xác định những thay đổi cần thiết, phạm vi có thể ứng dụng AI và các biện pháp kiểm soát phù hợp. Qua đó, Visa hướng tới củng cố niềm tin để cá nhân và doanh nghiệp khai thác công nghệ mới, cải thiện trải nghiệm và phát triển hoạt động kinh doanh.
,
Nhịp sống thị trường