

Thông tư số 123/2026/TT-BTC sửa đổi, bổ sung một số điểm tại khoản 3 Điều 3 Thông tư số 130/2025/TT-BTC.
Cụ thể, sửa đổi, bổ sung điểm d như sau:
“d) Loại Khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số (ký hiệu 100)
Để phản ánh, hạch toán các khoản chi đầu tư và chi thường xuyên cho các hoạt động về khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số. Các khoản chi đầu tư và chi thường xuyên cho hoạt động chuyển đổi số phải đáp ứng các nguyên tắc theo quy định của pháp luật về Chuyển đổi số.
Không bao gồm: chi ngân sách nhà nước cho hoạt động quản lý nhà nước của Bộ Khoa học và Công nghệ, Sở Khoa học và Công nghệ; các nhiệm vụ chi ngân sách nhà nước cho mua sắm, thay thế trang thiết bị và phương tiện làm việc của cán bộ, công chức, viên chức và người lao động theo tiêu chuẩn, định mức từ hoạt động quản lý nhà nước thuộc nguồn kinh phí quản lý hành chính tại các cơ quan quản lý trung ương và địa phương; chi ngân sách cho các hoạt động đào tạo trình độ đại học, sau đại học bao gồm cả phát hiện và đào tạo bồi dưỡng nhân tài để bổ sung nguồn nhân lực khoa học và công nghệ theo pháp luật về giáo dục đại học; chi ngân sách cho hoạt động giáo dục nghề nghiệp (trình độ sơ cấp, trung cấp, cao đẳng) theo pháp luật về giáo dục nghề nghiệp”.
Sửa đổi, bổ sung điểm k như sau:
“k) Loại Các hoạt động kinh tế (ký hiệu 280)
– Để phản ánh, hạch toán chi các hoạt động nhằm phục vụ, hỗ trợ sản xuất, kinh doanh thuộc các ngành kinh tế như nông nghiệp, lâm nghiệp, thủy lợi, thủy sản, công thương, giao thông vận tải, công nghiệp công nghệ số, du lịch, hoạt động dự trữ quốc gia, tài nguyên và các hoạt động kinh tế khác.
– Các khoản chi ngân sách nhà nước cho hoạt động kinh tế bao gồm chi đầu tư và chi thường xuyên để phục vụ, hỗ trợ sản xuất, kinh doanh thuộc các ngành kinh tế như nông nghiệp, công thương, giao thông vận tải, công nghiệp công nghệ số, du lịch, hoạt động dự trữ quốc gia, tài nguyên, các hoạt động kinh tế khác.
Không bao gồm: Chi ngân sách cho hoạt động quản lý nhà nước tại các cơ quan quản lý trung ương và địa phương; chi ngân sách cho hoạt động đào tạo; chi ngân sách cho hoạt động nghiên cứu khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số; chi dự trữ quốc gia.”.
Bên cạnh đó, Thông tư số 123/2026/TT-BTC sửa đổi, bổ sung, bãi bỏ một số chương tại Phụ lục I; một số khoản tại Phụ lục II; một số mục, tiểu mục tại Phụ lục III của của Thông tư số 130/2025/TT-BTC; đồng thời bổ sung mã số chương trình, mục tiêu và dự án quốc gia chi tiết tại Phụ lục ban hành kèm theo Thông tư này.
Thông tư số 123/2026/TT-BTC có hiệu lực thi hành kể từ ngày 21/8/2026./.
Bài liên quan
Sửa đổi quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết
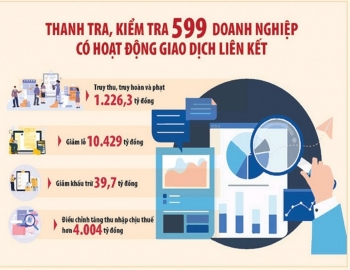
Xem xét sửa quy định về giao dịch liên kết tạo thuận lợi cho doanh nghiệp
Sẽ sửa đổi quy định gỡ khó cho các dự án chương trình mục tiêu
Dành cho bạn

S&P Dow Jones Indices trao đổi với Ủy ban Chứng khoán Nhà nước về các tiêu chí đánh giá thị trường Việt Nam

Công bố Nghị quyết thành lập thành phố Quảng Ninh

Trưởng Thuế TP. Hồ Chí Minh yêu cầu không trả lời chung chung với doanh nghiệp

Giá xăng dầu thế giới quay đầu giảm

Đề xuất mở rộng diện doanh nghiệp nhỏ và vừa được hưởng chính sách ưu tiên

Số hóa dữ liệu nhà, đất dôi dư để thống nhất nguồn thông tin
Đọc thêm

Bộ Tài chính ban hành Thông tư sửa đổi, bổ sung 2 thông tư trong lĩnh vực chứng khoán

Bộ Tài chính ban hành Thông tư kiểm tra chứng từ xuất xứ hàng nhập khẩu theo quản lý rủi ro

Sửa đổi, bổ sung, bãi bỏ một số biểu mẫu về đăng ký doanh nghiệp và hộ kinh doanh

Gỡ bỏ điều kiện kinh doanh đối với 62 ngành, nghề

Hướng dẫn đối tượng, phạm vi và thể thức áp dụng chuẩn mực quốc tế về kế toán tại Việt Nam

55 văn bản được Chính phủ, Thủ tướng Chính phủ ban hành trong tháng 7/2026

Phân biệt “tiền đặt cọc” và “tiền thu trước”: Bí quyết tránh rủi ro do bị lập hóa đơn sai thời điểm
Chính sách ưu đãi thuế thu nhập doanh nghiệp với dự án điện mặt trời mái nhà