
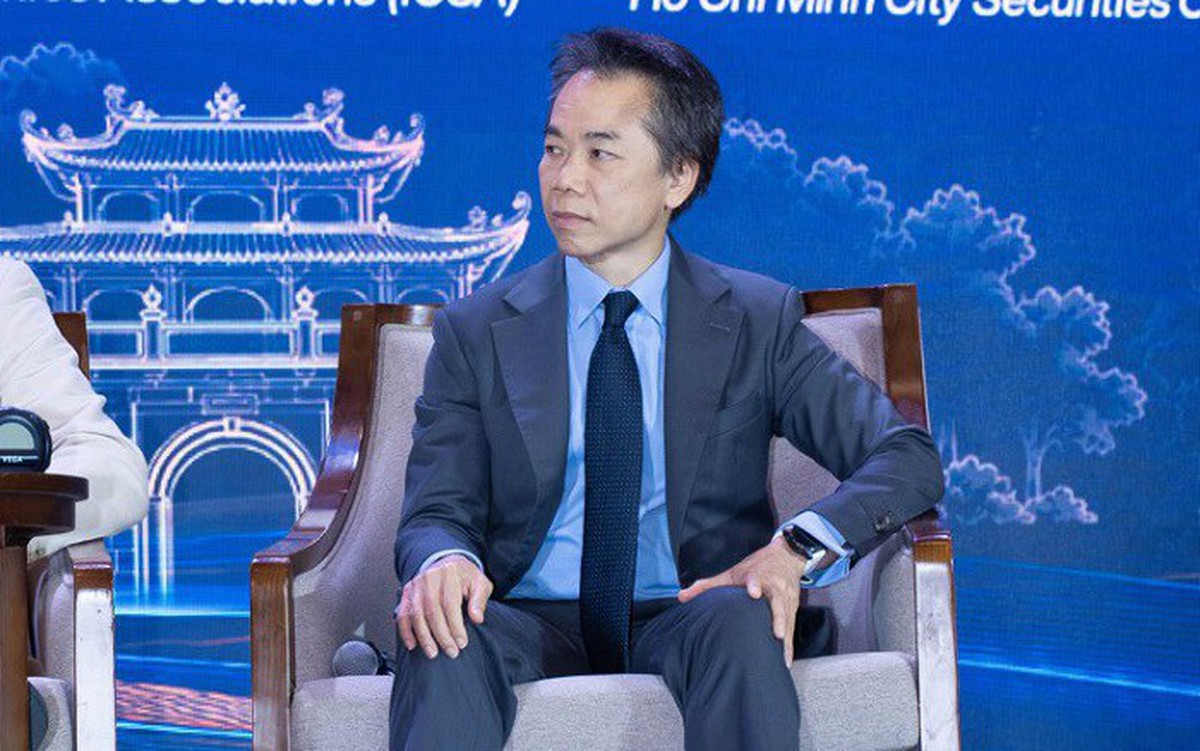
Tại phiên thảo luận trong khuôn khổ Diễn đàn Chứng khoán châu Á lần thứ 31, ông Johan Nyvene, Chủ tịch HĐQT CTCP Chứng khoán TP HCM (HSC – Mã: HCM), cho rằng khi bàn về phát triển thị trường vốn, Việt Nam cần nhìn xa hơn câu chuyện dòng tiền vào – ra trong ngắn hạn.
Theo ông, trọng tâm không chỉ nằm ở việc có bao nhiêu vốn đang chảy vào thị trường, mà quan trọng hơn là làm thế nào để hình thành được những nguồn vốn dài hạn, bền vững và đưa chúng đến đúng các doanh nghiệp có khả năng hấp thụ.
Từ góc nhìn đó, ông Johan cho rằng bài toán của thị trường vốn Việt Nam nằm ở cả hai phía. Ở phía cung, Việt Nam không thiếu tiền nhưng còn thiếu một lực lượng nhà đầu tư tổ chức đủ lớn để tạo ra nguồn vốn dài hạn. Ở phía cầu, nhiều doanh nghiệp vẫn chưa sẵn sàng về quản trị, minh bạch tài chính và năng lực tổ chức để tiếp cận các nguồn vốn chuyên nghiệp trong và ngoài nước.
“Vì vậy, từ khóa quan trọng không chỉ là dòng vốn, mà là sự hình thành vốn”, Chủ tịch HSC nhấn mạnh.
Việt Nam không thiếu tiền, nhưng thiếu nguồn vốn dài hạn
Thực tế, khoảng 85-90% giá trị giao dịch hàng ngày trên thị trường chứng khoán đến từ nhà đầu tư cá nhân trong nước. Tuy nhiên, thị trường vẫn chưa có một lực lượng nhà đầu tư tổ chức đủ sâu và đủ rộng để tạo ra nguồn vốn dài hạn, bền vững.
Theo Chủ tịch HSC, thị trường thường xuyên theo dõi việc nhà đầu tư tổ chức nước ngoài mua ròng hay bán ròng, nhưng lại ít đặt câu hỏi nguồn vốn đó thực sự đến từ đâu và làm thế nào để hình thành thêm những nguồn tiền dài hạn khác. Ông cho rằng tính bền vững của nguồn vốn dài hạn tại Việt Nam trước hết phải đến từ thị trường trong nước, thông qua các định chế như quỹ hưu trí, bảo hiểm hay quỹ đầu tư.
Từ kinh nghiệm quốc tế, ông Johan đề cập đến mô hình 401(k) tại Mỹ, nơi người lao động trích một phần thu nhập hàng tháng vào các chương trình hưu trí dài hạn. Theo ông, Việt Nam có thể nghiên cứu một cơ chế vừa có tính khuyến khích, vừa có yếu tố bắt buộc, trong đó người lao động đóng góp theo tỷ lệ thu nhập và được hưởng các ưu đãi về thuế. Đổi lại, nguồn tiền này không nên được rút ra quá sớm, bởi mục tiêu cốt lõi là hình thành một dòng vốn dài hạn thay vì để tiền liên tục dịch chuyển theo các quyết định đầu tư ngắn hạn.
Tuy nhiên, việc tạo ra thêm nguồn vốn dài hạn mới chỉ giải quyết một nửa bài toán. Phần còn lại nằm ở khả năng hấp thụ vốn của doanh nghiệp.
Nút thắt nằm ở doanh nghiệp
Ông cho rằng một trong những lý do các doanh nghiệp Việt Nam chưa thực sự tích cực khai thác các thị trường vốn lớn hơn là bởi doanh nghiệp có xu hướng lựa chọn con đường dễ hơn. “Trái cây ở cành thấp” sẽ được hái trước. Nếu vốn vay ngân hàng đang dồi dào, chi phí đủ rẻ và thủ tục đủ nhanh, doanh nghiệp sẽ tiếp tục tìm đến ngân hàng thay vì phát hành trái phiếu hay cổ phiếu, bởi những kênh này khó hơn, tốn kém hơn và mất nhiều thời gian hơn.
Chủ tịch HSC nhìn nhận đây là một đặc điểm tự nhiên trong cách doanh nghiệp lựa chọn nguồn vốn. Khi tín dụng ngân hàng vẫn thuận lợi, động lực để doanh nghiệp chuyển sang thị trường vốn chưa đủ lớn. Nhưng khi muốn bước ra các thị trường vốn chuyên nghiệp hơn, đặc biệt là thị trường quốc tế, doanh nghiệp lại phải đối mặt với những yêu cầu cao hơn rất nhiều về quản trị, minh bạch và chất lượng thông tin.
Với vai trò là một công ty chứng khoán và ngân hàng đầu tư, HSC đã làm việc với nhiều doanh nghiệp Việt Nam trong quá trình chuẩn bị IPO hoặc phát hành riêng lẻ. Theo ông Johan, vấn đề thường xuyên nảy sinh là quản trị công ty. Sổ sách của doanh nghiệp có thể chưa đủ “sạch”, mức độ minh bạch chưa đáp ứng yêu cầu, trong khi dòng tiền tại một số tập đoàn lớn vẫn được luân chuyển qua nhiều công ty con thông qua các khoản cho vay nội bộ.
Đây là một trong những vấn đề lớn làm chậm nhiều thương vụ IPO hiện nay. Trong bối cảnh lực lượng nhà đầu tư tổ chức trong nước còn hạn chế, doanh nghiệp phải tìm đến nhà đầu tư nước ngoài. Nhưng khi bước ra thị trường quốc tế, doanh nghiệp sẽ phải trả lời những câu hỏi khó hơn về số liệu, quản trị và cấu trúc tài chính. Nếu những con số không đủ rõ ràng hoặc không đáp ứng được yêu cầu thẩm định, quá trình huy động vốn có thể bị dừng lại.
Một điểm yếu khác của doanh nghiệp Việt Nam được lãnh đạo HSC chỉ ra là năng lực và nguồn lực nội bộ. Theo ông, để vay vốn ngân hàng, doanh nghiệp có thể chỉ cần một kế toán trưởng đủ tốt. Nhưng nếu muốn tiếp cận các nhà đầu tư tổ chức chuyên nghiệp trên thị trường quốc tế, doanh nghiệp cần một Giám đốc Tài chính (CFO) thực sự giỏi.
Bài toán này lại quay về vấn đề chi phí và nguồn nhân lực. Một CFO có khả năng làm việc với các nhà đầu tư quốc tế không dễ tìm, đồng thời mức chi phí cũng rất cao. Trong khi đó, doanh nghiệp phải chấp nhận bỏ ra khoản chi phí này ngay từ đầu nhưng chưa chắc thương vụ huy động vốn sau đó sẽ thành công. Theo ông Johan, doanh nghiệp Việt Nam có thể sẵn sàng trả lương cho một kế toán trưởng, nhưng để chi một khoản tiền lớn cho một CFO đẳng cấp quốc tế là quyết định khó khăn hơn nhiều.
Từ góc nhìn đó, Chủ tịch HSC cho rằng phát triển thị trường vốn Việt Nam không thể chỉ dừng ở việc thu hút thêm dòng tiền. Chỉ khi cả hai phía cung – cầu cùng được cải thiện, thị trường vốn mới thực sự có thể đóng vai trò lớn hơn trong việc huy động nguồn lực cho nền kinh tế.