

Trong phân tích mới nhất về triển vọng kinh tế vĩ mô và thị trường chứng khoán Việt Nam, Công ty CP Chứng khoán SSI dự báo VN-Index có thể đạt 1.940 điểm trong năm 2027 theo kịch bản cơ sở, trên nền tăng trưởng lợi nhuận doanh nghiệp khoảng 10,1%. Dự báo này được đưa ra sau 9 tháng thị trường biến động, thanh khoản giảm và hoạt động bán ròng của nhà đầu tư nước ngoài duy trì ở mức cao.
Kết thúc phiên 30/9/2026, VN-Index đạt 1.768,62 điểm, giảm 0,89% so với cuối năm 2025. Chỉ số giảm 6,2% trong quý I, phục hồi 11% ở quý II trước khi giảm 4,91% trong quý III. Theo các chuyên gia từ SSI, biến động lãi suất, các yếu tố quốc tế và dòng vốn ngoại là những nhân tố tác động đến diễn biến thị trường, dù kết quả kinh doanh của nhiều doanh nghiệp tiếp tục cải thiện. Trong quý III, kỳ vọng về nâng hạng hỗ trợ nhịp phục hồi vào tháng 8 và nửa đầu tháng 9, trước khi áp lực chốt lời gia tăng.
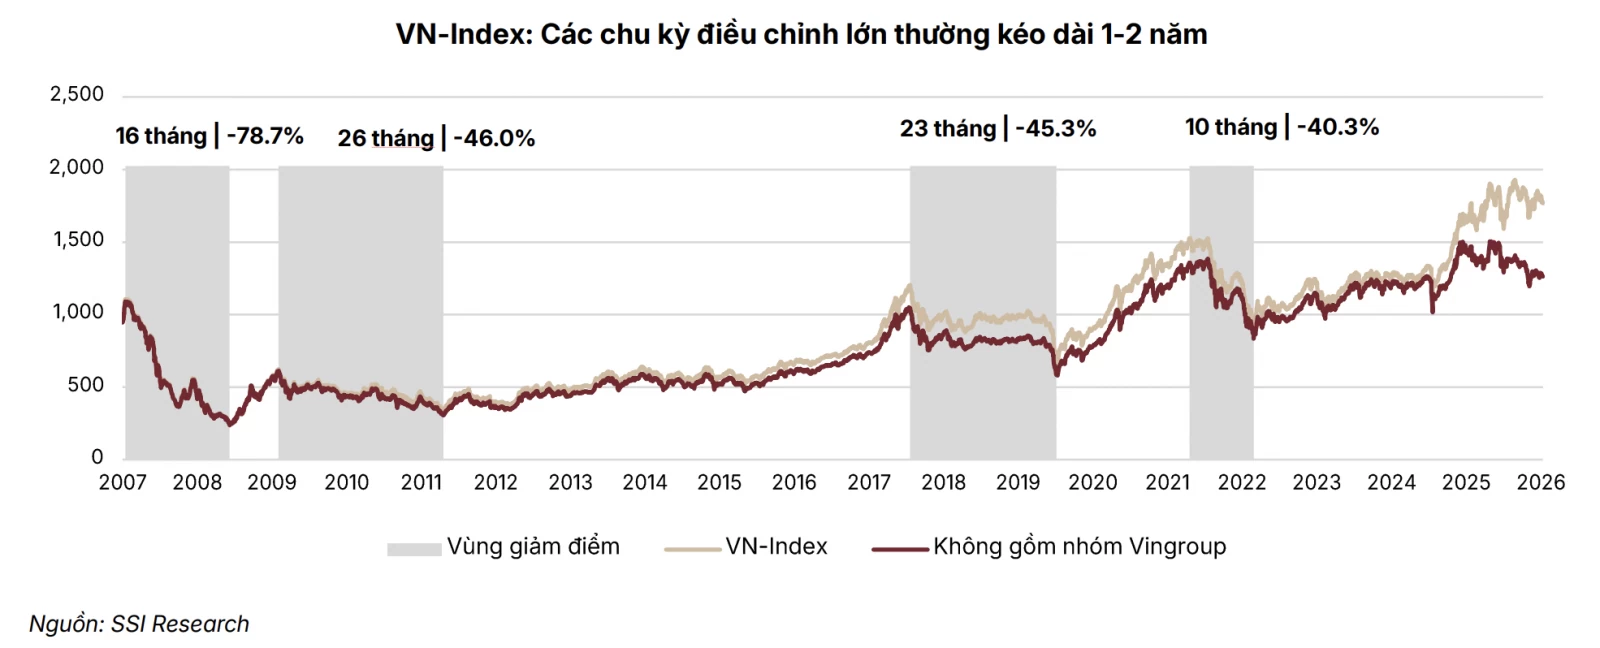 |
Diễn biến giữa các nhóm cổ phiếu phân hóa đáng kể. Nhóm cổ phiếu Vingroup tăng 22,7%, năng lượng tăng 32,6% và tiện ích tăng 2,5%, trong khi đa số nhóm ngành còn lại giảm điểm. Bất động sản ngoài nhóm Vingroup giảm 30%, công nghệ thông tin giảm 26,6%, hàng tiêu dùng không thiết yếu giảm 22,2% và nguyên vật liệu giảm 15,4%. Nếu loại trừ nhóm Vingroup, VN-Index giảm 6,5% trong 9 tháng. Toàn thị trường có 300 mã giảm và 111 mã tăng; VN30 giảm 6,1%, còn VNMidcap giảm 16,7%.
Thanh khoản cũng thu hẹp. Giá trị giao dịch bình quân trên ba sàn đạt 25,6 nghìn tỷ đồng/phiên trong 9 tháng, giảm 12,6% so với mức bình quân năm 2025. Từ 38,6 nghìn tỷ đồng/phiên trong tháng 1, giá trị giao dịch giảm còn 17,7 nghìn tỷ đồng vào tháng 9. Cùng thời gian, nhà đầu tư nước ngoài bán ròng 98,3 nghìn tỷ đồng trên HOSE, tương đương 72,7% mức bán ròng của cả năm 2025. Tỷ trọng giao dịch của khối ngoại tăng lên 12,59%, một phần do tổng thanh khoản thị trường suy giảm.
Đối với năm 2027, các chuyên gia kỳ vọng lợi nhuận tiếp tục tăng trưởng ở các lĩnh vực tài chính, công nghệ thông tin và những ngành liên quan đến hạ tầng như vật liệu xây dựng, khu công nghiệp và điện. Các chuyên gia lưu ý thị trường có thể tiếp tục biến động trong nửa đầu năm do mặt bằng lãi suất cao. Khả năng phục hồi rõ nét hơn trong nửa cuối năm phụ thuộc vào diễn biến chi phí vốn và sự cải thiện của dòng tiền.
Về kinh tế vĩ mô, các chuyên gia đánh giá đầu tư hạ tầng tiếp tục hỗ trợ tăng trưởng khi nhiều dự án được khởi công trong giai đoạn 2025 - 2026 bước sang giai đoạn thi công. Các dự án giao thông và logistics quy mô lớn được kỳ vọng tạo thêm nhu cầu cho xây dựng, vật liệu và các hoạt động liên quan. Báo cáo cũng dự báo áp lực lạm phát có thể dịu bớt trong năm 2027 nếu nguồn cung năng lượng quốc tế phục hồi. Theo các chuyên gia, dư địa tăng thêm của lãi suất trong nước không lớn sau giai đoạn điều chỉnh từ cuối năm 2025, trong khi tốc độ huy động tiền gửi cải thiện đã góp phần thu hẹp khoảng cách với tăng trưởng tín dụng.
Một yếu tố đáng chú ý là dòng vốn gắn với việc FTSE Russell nâng hạng thị trường Việt Nam. Ước tính khoảng 2,7 tỷ USD vốn thụ động theo các chỉ số FTSE có thể giải ngân trong năm 2027, tương đương khoảng 0,7% vốn hóa thị trường và hơn 70% giá trị bán ròng của khối ngoại trong 9 tháng đầu năm 2026. Dù vậy, báo cáo nhấn mạnh dòng vốn ngoại không đồng nghĩa thị trường lập tức tăng điểm; tác động còn phụ thuộc mặt bằng lãi suất, cung cầu cổ phiếu và tâm lý nhà đầu tư.
Ở góc độ nâng cao khả năng tiếp cận thị trường, các chuyên gia cho biết Việt Nam hiện đáp ứng 10 trong số 18 tiêu chí của MSCI. Kế hoạch triển khai cơ chế bù trừ đối tác trung tâm (CCP) vào đầu năm 2027, cùng việc phát triển mô hình tài khoản tổng, được xem là những bước tiến có thể hỗ trợ quá trình xem xét đưa Việt Nam vào danh sách theo dõi nâng hạng. Việc đánh giá còn phụ thuộc kết quả vận hành thực tế của các cơ chế này.
Sau nhịp điều chỉnh, mặt bằng định giá thị trường đã giảm. Cuối tháng 9, hệ số P/E dự phóng của VN-Index ở mức 11,7 lần cho năm 2026 và 10,7 lần cho năm 2027. Nếu loại trừ cổ phiếu VIC, các mức tương ứng là 9,3 và 8,3 lần. SSI nhận định một số doanh nghiệp có thị giá trở về vùng năm 2023, dù lợi nhuận hiện cao hơn. Tuy nhiên, báo cáo chưa khẳng định thị trường đã kết thúc giai đoạn điều chỉnh.
Trong cơ cấu doanh nghiệp, các chuyên gia ghi nhận sự phân hóa theo quy mô và năng lực tài chính, với các doanh nghiệp đầu ngành có xu hướng củng cố thị phần. Đối với năm 2027, triển vọng tăng trưởng lợi nhuận ở các lĩnh vực tài chính, công nghệ thông tin và những ngành liên quan đến hạ tầng như vật liệu xây dựng, khu công nghiệp và điện. Nhìn chung, triển vọng thị trường được giới phân tích đặt trong mối liên hệ giữa tăng trưởng lợi nhuận, diễn biến lãi suất, dòng vốn quốc tế và tiến độ hoàn thiện hạ tầng thị trường.
Bài liên quan

Chứng khoán ngày 9/10: VN-Index giảm phiên thứ ba, thanh khoản tăng mạnh

Chứng khoán ngày 24/9: VN-Index giảm hơn 26 điểm, thanh khoản thu hẹp

Chứng khoán ngày 23/9: Áp lực bán gia tăng, VN-Index giảm hơn 15 điểm
Dành cho bạn

Khối ngoại bán ròng gần 470 tỷ đồng, FPT chịu áp lực bán mạnh nhất

F88 gần cán đích lợi nhuận năm sau 9 tháng, giải ngân cho vay tăng 51%

Chứng khoán ngày 13/10: VN-Index giảm nhẹ, dòng tiền vẫn thận trọng

BSR cùng các đơn vị thành viên PETROVIETNAM được vinh danh tại Hội nghị doanh nghiệp Quảng Ngãi 2026

Chuẩn bị lập Quy hoạch chi tiết Cảng hàng không quốc tế Ninh Bình

Quy định mới về quản lý tài chính với chương trình, dự án tài chính vi mô
Đọc thêm

Sắp xếp lại thị trường cổ phiếu, tạo sức hút dòng vốn

Tháo gỡ điểm nghẽn thanh toán, mở rộng chiều sâu thị trường vốn

Lợi nhuận các công ty chứng khoán trước áp lực nền cao

Phát hành trái phiếu doanh nghiệp tăng gần 10% trong quý III/2026

Khối ngoại tiếp tục bán ròng, cổ phiếu Hòa Phát (HPG) ngược dòng hút vốn

Ba trụ cột tiếp sức tăng trưởng trong quý cuối năm 2026

Hai cổ đông lớn dự kiến chi hơn 260 tỷ đồng mua thêm cổ phần tại doanh nghiệp tái bảo hiểm AlphaRe

Chứng khoán phái sinh ngày 12/10: Giao dịch thận trọng, chênh lệch dương duy trì