
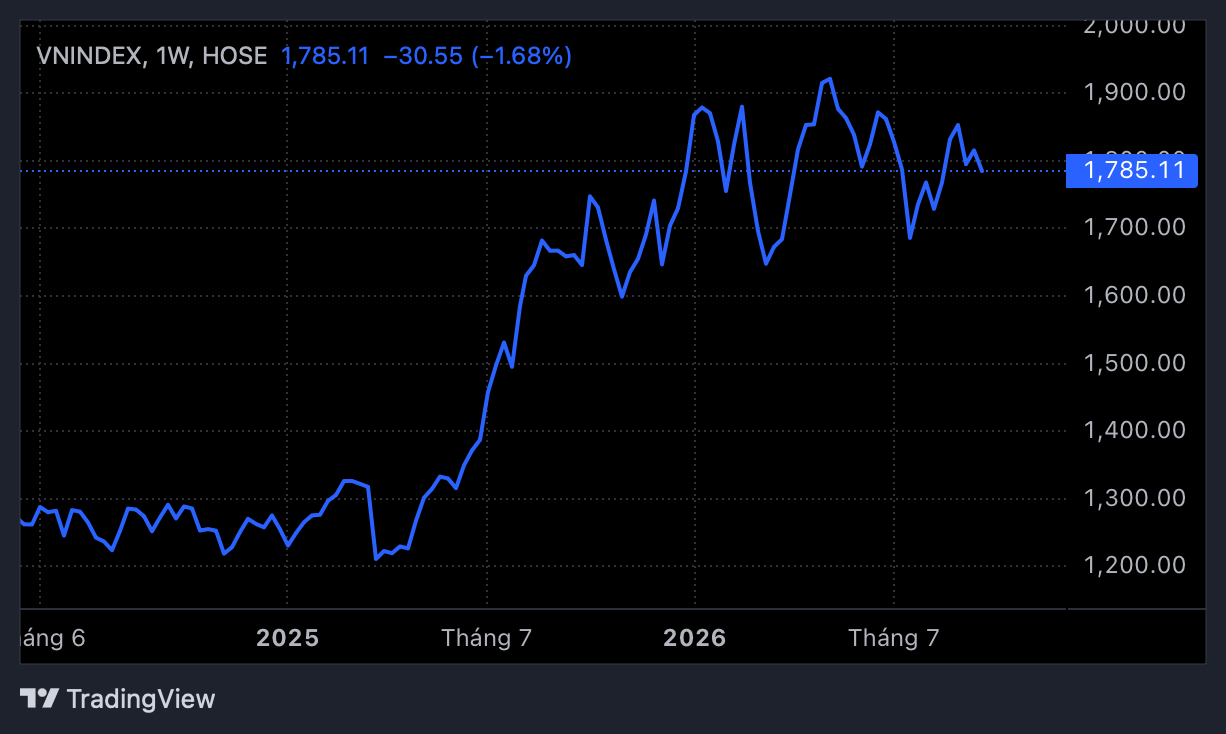
Đáng chú ý, vùng 1.800 điểm từng đóng vai trò hỗ trợ nhưng sau khi bị xuyên thủng đã trở thành vùng kháng cự ngắn hạn, trong khi khu vực 1.770–1.780 điểm là vùng hỗ trợ gần nhất và đáy cũ quanh 1.730 điểm cần được theo dõi nếu áp lực bán gia tăng. Theo đó, ông Dũng dự báo VN-Index có thể tiếp tục xuất hiện những nhịp hồi kỹ thuật đan xen rung lắc trong tuần tới, với vùng 1.800–1.810 điểm là bài kiểm tra đầu tiên.
Nếu vượt trở lại khu vực này cùng với sự cải thiện của thanh khoản, chỉ số có cơ sở hướng tới vùng 1.820–1.850 điểm. Ngược lại, nếu các nhịp hồi vẫn đi kèm thanh khoản thấp và VN-Index không thể chinh phục mốc 1.800 điểm, thị trường có thể kiểm định lại vùng 1.750–1.770 điểm, thậm chí lùi về khu vực 1.730 điểm.
Bên cạnh yếu tố kỹ thuật, diễn biến lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm vượt ngưỡng 5% cũng đang đặt ra những thách thức đối với thị trường tài chính Việt Nam. Theo ông Dũng, rủi ro lớn nhất không chỉ nằm ở áp lực tỷ giá hay dòng vốn ngoại mà còn ở việc lợi suất Mỹ tăng mạnh sẽ tiếp tục thu hẹp dư địa điều hành chính sách tiền tệ trong nước. Khi lợi suất tài sản phi rủi ro bằng USD tăng lên, chênh lệch lợi suất giữa USD và VND trở nên kém thuận lợi, tạo thêm áp lực lên tỷ giá và buộc Ngân hàng Nhà nước phải cân đối giữa mục tiêu hỗ trợ tăng trưởng với ổn định kinh tế vĩ mô.
Đồng thời, chi phí huy động vốn quốc tế của Chính phủ và doanh nghiệp Việt Nam có thể tăng, ảnh hưởng đến khả năng thu hút nguồn vốn ngoại phục vụ đầu tư và phần nào làm suy giảm động lực tăng trưởng GDP trong trung hạn nếu điều kiện tài chính toàn cầu tiếp tục thắt chặt. Tuy nhiên, vị chuyên gia cho rằng thị trường chứng khoán Việt Nam thực tế đã và đang phải hấp thụ mặt bằng lãi suất trong nước tương đối cao, do đó việc lợi suất trái phiếu Mỹ vượt 5% chưa tạo ra một cú sốc hoàn toàn mới.
Rủi ro đáng lo ngại hơn là lợi suất Mỹ tiếp tục tăng, kéo mặt bằng lợi suất toàn cầu và lãi suất trong nước lên thêm một nấc. Khi đó, áp lực lên tỷ giá USD/VND, chi phí vốn và dòng tiền đầu tư có thể trở nên rõ nét hơn, gây bất lợi cho khả năng hồi phục của VN-Index. Ngược lại, nếu lợi suất ổn định quanh vùng hiện tại, thị trường có thể dần hấp thụ tác động.
Đối với dòng vốn ngoại, ông Dũng lưu ý lãi suất trái phiếu Mỹ cao sẽ nâng mức sinh lời mà nhà đầu tư quốc tế yêu cầu đối với cổ phiếu, qua đó làm giảm sức hấp dẫn tương đối của các tài sản rủi ro tại thị trường mới nổi. Đây cũng là một trong những yếu tố cần xem xét khi lý giải việc khối ngoại tiếp tục bán ròng mạnh, trái với kỳ vọng Việt Nam sẽ đón dòng vốn hàng tỷ USD sau nâng hạng.
Theo đó, cần phân biệt rõ hai nhóm dòng vốn: các quỹ thụ động giải ngân mang tính cơ học, phụ thuộc vào tỷ trọng Việt Nam trong bộ chỉ số và quy mô tài sản mô phỏng, trong khi các quỹ chủ động không bắt buộc phải mua ngay khi thị trường được nâng hạng. Theo đánh giá của ông Dũng, đợt cơ cấu đầu tiên của các quỹ thụ động liên quan đến việc Việt Nam gia nhập các bộ chỉ số FTSE về cơ bản đã diễn ra.
Phần quan trọng hơn trong giai đoạn tiếp theo là quyết định phân bổ vốn của các quỹ chủ động, vốn cần thêm thời gian để đánh giá triển vọng lợi nhuận doanh nghiệp, định giá, thanh khoản, tỷ giá, cơ chế giao dịch và mức độ thuận lợi khi tiếp cận thị trường. Đặc biệt, trong bối cảnh nhà đầu tư có thể nhận mức lợi suất trên 5% từ trái phiếu Chính phủ Mỹ, thị trường Việt Nam cần mang lại kỳ vọng lợi nhuận đủ hấp dẫn để bù đắp phần rủi ro cao hơn.
Vì vậy, nâng hạng mới chỉ là điều kiện cần, chưa phải điều kiện đủ để dòng vốn tổ chức quốc tế lập tức quay trở lại mạnh mẽ. Để khối ngoại đảo chiều bền vững, ông Dũng cho rằng cần có sự hội tụ của nhiều yếu tố, bao gồm tỷ giá ổn định, lợi suất toàn cầu và trong nước ngừng tăng, triển vọng tăng trưởng lợi nhuận doanh nghiệp hấp dẫn, định giá có mức chiết khấu phù hợp, đồng thời các cải cách về room ngoại, cơ chế giao dịch và khả năng tiếp cận thị trường tiếp tục được triển khai.
KDKD quý 3 có thể tăng trưởng 15% so với cùng kỳ
Trong bối cảnh thị trường đang tìm kiếm động lực mới, mùa công bố kết quả kinh doanh quý III được kỳ vọng sẽ cung cấp thêm cơ sở để nhà đầu tư đánh giá triển vọng doanh nghiệp. Chuyên gia dự báo lợi nhuận toàn thị trường có thể tăng khoảng 15% so với cùng kỳ trong quý III/2026, song tốc độ tăng trưởng có khả năng chậm lại so với hai quý đầu năm do hiệu ứng nền thấp giảm dần, trong khi mức độ phân hóa giữa các ngành và từng doanh nghiệp ngày càng rõ nét.
Dù vậy, vị chuyên gia không cho rằng kết quả kinh doanh quý III sẽ trở thành chất xúc tác đủ mạnh để dẫn dắt toàn bộ thị trường. Một phần nguyên nhân là báo cáo tài chính quý III chưa được kiểm toán, trong khi thời điểm ghi nhận một số khoản doanh thu, chi phí hoặc lợi nhuận có thể tạo ra khác biệt đáng kể giữa các kỳ. Do đó, thay vì chỉ tập trung vào tốc độ tăng trưởng lợi nhuận, nhà đầu tư cần xem xét kỹ hơn chất lượng lợi nhuận và dòng tiền của từng doanh nghiệp để đánh giá tính bền vững của kết quả kinh doanh.
Xét theo nhóm ngành, ông Dũng chỉ ra bốn nhóm đáng chú ý gồm ngân hàng, bán lẻ, dầu khí và cảng biển – logistics.
Trong đó, ngân hàng được dự báo duy trì tăng trưởng lợi nhuận tích cực, với lợi nhuận sau thuế của các ngân hàng niêm yết trong danh sách theo dõi của MBS có thể tăng 19,1% so với cùng kỳ. Động lực chủ yếu đến từ tăng trưởng thu nhập lãi thuần và việc tiết giảm chi phí dự phòng tại nhóm ngân hàng quốc doanh. Chất lượng tài sản được kỳ vọng không suy giảm thêm so với quý trước và phần lớn cải thiện so với cùng kỳ, nhờ áp lực nợ xấu chưa gia tăng và các ngân hàng đã đẩy mạnh trích lập dự phòng trong nửa đầu năm.
Bán lẻ cũng được kỳ vọng ghi nhận kết quả kinh doanh khả quan nhờ chu kỳ thay mới và nâng cấp thiết bị điện tử tiêu dùng tiếp diễn trong quý III. Trong khi đó, các chuỗi bán lẻ hàng thiết yếu như Bách Hóa Xanh và WinCommerce tiếp tục hưởng lợi từ việc mở rộng mạng lưới và cải thiện lợi thế cạnh tranh. Theo dự báo của MBS, các doanh nghiệp đầu ngành như MSN, MWG, FRT và DGW đều có triển vọng ghi nhận mức tăng trưởng lợi nhuận ấn tượng trong quý này.
Đối với dầu khí, môi trường giá dầu và hoạt động đầu tư trong ngành tiếp tục là những yếu tố hỗ trợ kết quả kinh doanh. Tuy nhiên, lợi nhuận nhóm này có thể suy giảm so với quý II do giá dầu bình quân thu hẹp và một số doanh nghiệp không còn ghi nhận các khoản thu nhập bất thường.
Ở nhóm cảng biển và logistics, đà tăng trưởng của hoạt động xuất nhập khẩu và sản lượng hàng hóa được kỳ vọng tiếp tục hỗ trợ lợi nhuận. Đặc biệt, các doanh nghiệp khai thác cảng nước sâu như GMD và PHP được dự báo tăng trưởng mạnh nhờ sản lượng hàng hóa gia tăng và biên lợi nhuận cải thiện.
Nhìn về quý IV, lãi suất và dòng vốn ngoại vẫn là hai biến số quan trọng đối với diễn biến chứng khoán Việt Nam. Trong khi chờ đợi dòng tiền khởi sắc trở lại, tăng trưởng kết quả kinh doanh sẽ đóng vai trò củng cố nền tảng nội tại của doanh nghiệp, đồng thời tạo cơ sở cho sự phân hóa giữa các nhóm cổ phiếu.